从儿科中药霸主到化药新锐:济川药业的“双线突围”逻辑
在中药企业普遍困守传统赛道、创新转型进退两难的行业环境下,不少中成药企业陷入“大单品依赖、创新管线薄弱”的发展困境。而深耕儿科中成药赛道的济川药业,正在走出一条差异化转型路径。一方面依靠成熟大单品构筑经营基本盘,借基药目录、中药品种保护政策筑牢护城河;另一方面向内挖掘中药1.1类创新机会,向外布局全新化药1类新药,形成“中药创新+化药创新”齐头并进的双线研发格局。JCSH‑021片IND于9月22日获CDE受理,这是济川药业本年度第二款化药1类新药申报临床,标志着这家以儿科中成药见长的企业,正式完成从传统中药企业向综合创新药企的关键跃迁。
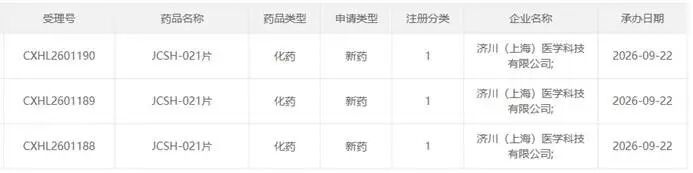
一、核心品种的“压舱石”效应——27亿大单品与基药目录红利
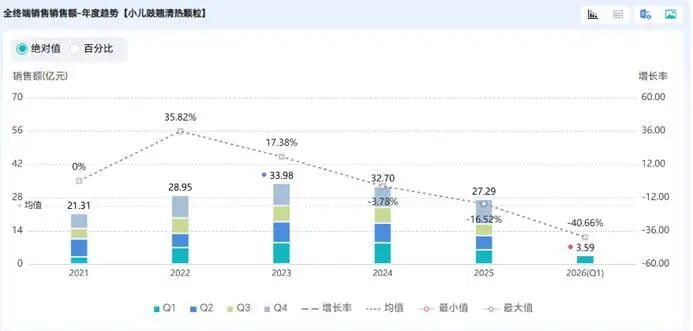
摩熵医药全终端销售数据显示,核心大单品小儿豉翘清热颗粒2025年全终端销售额突破27亿元,长期稳居国内儿科中成药第一梯队,是济川药业最重要的收入支柱。2026年该产品成功纳入《国家基本药物目录(2026年版)》,成为影响其未来增长的关键事件。基药目录不只是简单的政策荣誉,更是基层医疗市场的准入通行证,纳入基药意味着产品将被纳入基层医疗机构的优先采购、优先使用清单,将显著强化县级医院、社区卫生服务中心、乡镇卫生院等基层终端的覆盖能力,打开下沉市场的增量空间。
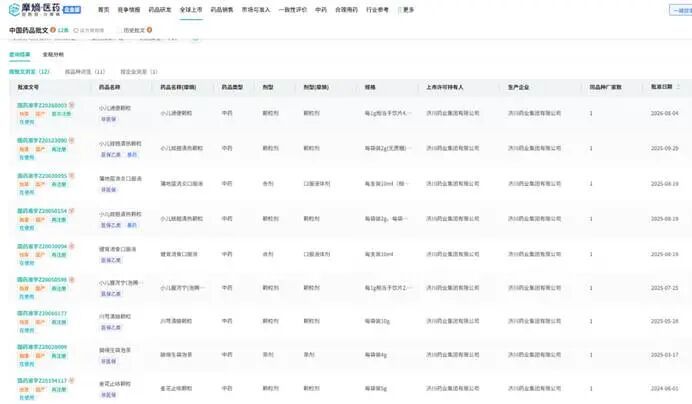
另一大支柱产品蒲地蓝消炎口服液,在2026年5月获批成为国内首家中药二级保护品种。中药二级保护能够在保护周期内筑起排他性壁垒,限制仿品的仿制申报,规避普通中成药容易遭遇的同质化跟风仿制,在医保控费、中成药集采持续推进的大环境下,形成独有的政策护城河。
经营数据上,小儿豉翘清热颗粒与蒲地蓝消炎口服液两大核心品种,2026上半年合计销售收入占公司主营业务收入比重约53%,构成企业的“双核驱动”业务结构。两大产品一个卡位儿科感冒赛道,一个覆盖广谱抗炎清热解毒场景,一个享受基药下沉红利、一个享有中药品种保护壁垒,二者相互配合,共同稳住企业营收基本盘。在中成药集采持续扩围、终端价格承压的行业大背景下,“基药目录+中药二级保护品种”的政策组合拳,帮助济川药业有效对冲外部政策波动,保障现金流持续稳定,为后续创新研发投入提供弹药。
但高占比的双核模式,同样带来不可忽视的结构性风险。超过半数收入绑定两款中成药,意味着企业业绩高度依赖单品生命周期。中成药受诊疗观念、舆论舆情、地方集采、医保支付政策变化影响较大,一旦终端需求萎缩或者价格出现较大调整,将直接对整体营收造成冲击。大单品可以作为转型的“压舱石”,却不能成为发展的“天花板”,这也是济川药业加速推进创新管线落地的底层动因。
二、中药创新的“精准补位”——从儿童便秘空白到呼吸系统布局
如果说两大老品种负责守住当下,那么中药创新管线,则承担起挖掘细分增量、填补临床空白的使命。2026年8月,济川药业自主研发的1.1类中药创新药小儿便通颗粒正式获批上市,成为国内首个专门针对小儿便秘(食积证)的中药新药,填补了儿童便秘专用中药的市场空白。
儿童便秘是儿科临床非常普遍的病症,患儿群体基数庞大,但过往临床多采用成人药物减量使用,缺少儿童专用、适应症明确的中成药,存在用药剂量模糊、辨证匹配度不足的现实痛点。小儿便通颗粒的获批,不是对古代经典方剂的简单复刻,而是瞄准真实世界中未被充分满足的儿科临床缺口完成的针对性开发。这也揭示了现代中药1.1类新药的核心逻辑:中药创新的真正门槛,不在于组方的古方溯源,而在于找准细分临床空白,完成严谨的临床试验,实现对特定疾病人群的精准补位。
在儿童消化赛道实现突破之后,济川药业继续向呼吸系统延伸。其另一款1.1类中药创新药柴葛退热口服液上市申请已获CDE受理,如果顺利获批,将进一步充实企业在儿童发热、呼吸道感染领域的产品矩阵。根据摩熵医药药品批文数据库统计,截至目前济川药业已经拥有超过10款独家中药品种,产品版图从传统儿科清热类,逐步拓展到消化、呼吸等多个治疗领域,形成由独家品种、中药创新药共同组成的中药产品梯队。
国内中药创新赛道,很多项目陷入“重复开发、同质化组方”的困境,大量申报品种扎堆热门赛道,却很少真正解决临床上无药可用的痛点。济川药业的路径提供了一个样本:立足自身深耕多年的儿科临床认知,优先选择细分、小众、供给不足的适应症做突破,以临床需求为导向做差异化补位。不过中药创新药同样面临现实挑战:中成药的循证证据建设、医生教育、市场教育周期漫长,即便拿到上市批件,想要转化为可观的销售规模,仍需要长时间的学术推广投入。
三、化药1类新药的“破圈”野心——IND连发背后的研发格局重构
当中药创新稳步向前推进时,济川药业正在迈出更具挑战性的一步:布局化药1类新药。回溯今年1月,FH001片申报IND,3月即顺利获批临床,目前已经正式启动I期临床,适应症瞄准急性疼痛、糖尿病性周围神经病理性疼痛。两款化药1类新药接连推进,标志着济川药业的研发边界,已经彻底跳出传统中成药的舒适区,正式向小分子创新药领域发起冲击。
FH001聚焦疼痛赛道,是临床上需求旺盛但竞争激烈的方向;而JCSH‑021片靶点与作用机制尚未对外披露,为管线保留了想象空间。从深耕中药,到自主推进全新分子实体的化药一类新药,对一家传统中药背景企业而言,是一次巨大的能力跃迁。
这条“中药+化药”双线并行的道路,机遇与挑战并存。从优势层面看,依托两大核心中成药,济川药业拥有稳定的现金流,可以为高投入、高风险的化药创新提供资金支持;多年积累的儿科、消化、呼吸领域学术推广、医院渠道资源,未来也有机会与新管线形成协同。
但挑战同样突出。化药1类新药的开发逻辑和中成药完全不同,在靶点验证、药物分子合成筛选、药理毒理评价、I‑III期临床设计、全球注册申报等方面,需要一套完全独立的人才、平台与临床资源储备。中药企业普遍缺少小分子创新药完整研发链条的积淀,临床运营、注册审评经验均需要从零积累。同时,化药1类新药投入高、失败率高,大量项目会在临床阶段折戟,双线同时布局意味着研发费用将持续走高,如果后续管线接连遇挫,会带来不小的经营压力。
结语
文章内容来自药事纵横,流程工业整理编辑,责任编辑:邵丽竹,审核人:何发
版权声明:本文由“制药工艺与装备”平台整理发布,版权归原作者所有,如有侵权请联系删除。邮箱:cuifangfei@vogel.com.cn。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-

2025年度中国医药工业主营业务收入前100位企业发布!哪家企业上榜?
2026-07-13
-

论医药洁净区空间消毒 / 灭菌的常用方法
2026-06-26
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-

2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
-
诺和诺德,宣布改名:沿用百年的“Nordisk”正式退场!
2026-09-15
-
A 级是几级?一张表看懂GMP洁净区 A/B/C/D 四个级别与设计要求
2026-08-26
评论
加载更多