牌桌换人!中国创新药杀到全球主桌
2026年上半年,中国创新药产业在商业化、融资、出海三条战线同步推进,产业格局正经历深刻调整。997亿美元出海交易总额、占全球58%的市场份额、Biotech首次登上商业化榜首——三组核心数据共同勾勒出中国创新药从"跟随者"向"被选择者"转变的清晰轨迹。
据药智数据,2026年上半年自产创新药销售额Top10企业中,Biotech占据半数席位,且榜首同样为Biotech企业。百济神州以197.3亿元的销售额位居第一,其中泽布替尼贡献161.27亿元,替雷利珠单抗贡献29.84亿元(已剔除安进授权产品的20.65亿元),销售额是第二名恒瑞医药(88.09亿元)的2.2倍。
第三名信达生物销售额达82.02亿元,直逼恒瑞医药,超过中国生物制药(78.10亿元)、翰森制药(70.92亿元)和先声药业(38.87亿元)等传统制药企业。艾力斯、贝达药业、康方生物和君实生物分别实现销售额32.80亿元、19.00亿元、18.03亿元和14.07亿元。
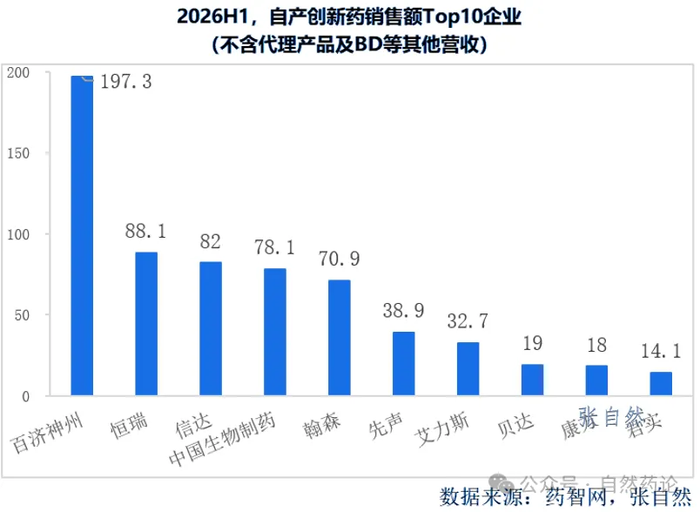
更值得关注的是创新药在企业营收中的占比结构。恒瑞医药、翰森制药、先声药业的创新药销售额占公司总营收的比例分别达到63.16%、85.4%和84.9%。对传统制药企业而言,创新药已不再是转型方向,而是支撑产业发展的核心基本盘。
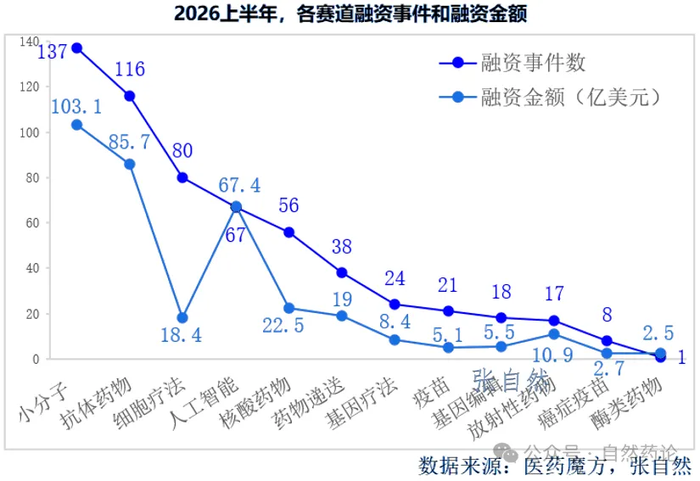
2026年上半年,小分子赛道在融资事件数和融资金额两项指标上均居首位。全年共发生小分子融资事件137起,融资金额103.1亿美元。抗体药物位居第二,融资事件116起,融资金额85.7亿美元。
细胞治疗赛道呈现出值得关注的结构性特征:融资事件80起,数量仅次于小分子和抗体,但融资金额仅18.4亿美元,位列第六。数量与金额之间的落差,反映出该赛道仍处于“资金等待确定性”的阶段。随着《生物医学新技术临床研究和临床转化应用管理条例》(818号文)于今年5月1日起施行,“以研代商”的行业乱象得到规范,行业出清之后,资金有望向真正具备临床与转化能力的企业集中。
人工智能成为融资市场的另一显著变化。AI研发相关融资金额占比同比大幅增长,AI对医药研发的渗透已从概念验证阶段进入二级市场定价阶段。剂泰科技于今年5月13日在港上市,与2024年6月上市的晶泰科技、2025年12月上市的英矽智能并称AI制药“三小龙”。
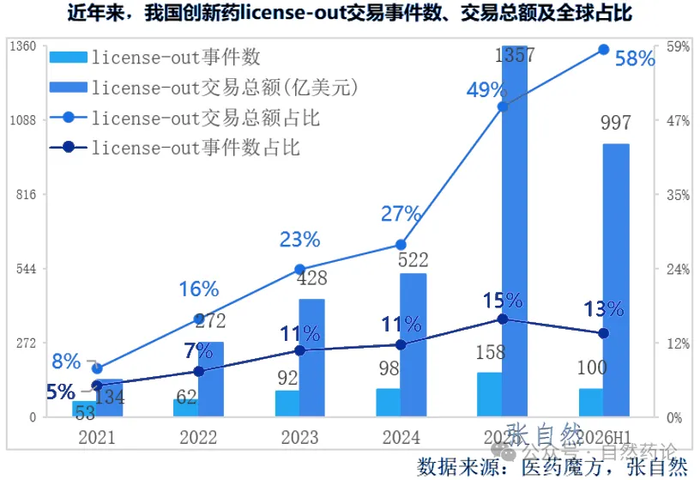
2025年,中国创新药license-out交易已引起全球产业界关注;进入2026年上半年,这一趋势进一步加速。
据医药魔方数据,仅2026年上半年,中国创新药license-out交易总额即达997亿美元,占全球交易总额的58%,占比较上年提升9个百分点。
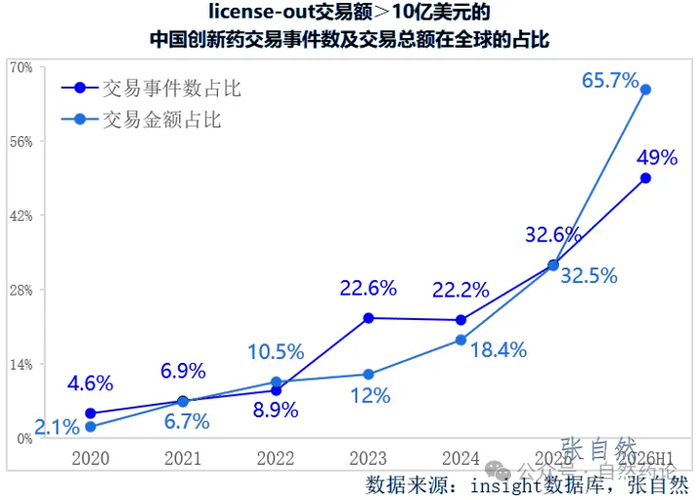
10亿美元级交易已成为常态,百亿美元大单亦不鲜见。仅以总交易额超10亿美元的重磅交易为例,2026年上半年,中国创新药license-out总交易额在全球的占比达65.7%,较2025年提高33.2个百分点,实现翻倍增长;交易事件数占比49%,同比增加16.4个百分点。
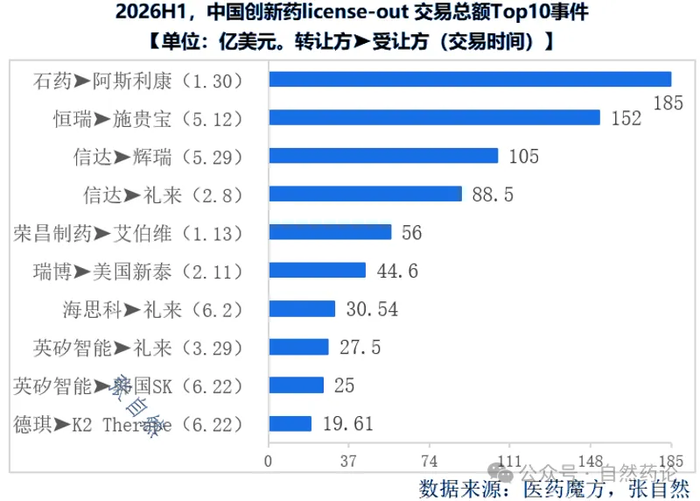
其中,石药集团与阿斯利康达成的交易总额达185亿美元,涉及8个长效多肽体重管理项目全球权益(大中华区除外);恒瑞医药与百时美施贵宝达成约152亿美元的合作,共同推进13款肿瘤、血液及免疫领域早期创新项目;信达生物先后与辉瑞(105亿美元)、礼来(88.5亿美元)达成全球战略合作。
值得关注的一个细节是:礼来一家即引进了三笔交易——信达生物88.5亿美元、海思科30.53亿美元、英矽智能27.5亿美元。跨国药企对中国早期管线的争夺,已摆到明面上。
上半年的数据走势,在研发端呈现出三个明确信号:
其一,早期管线成为硬通货。Top10大单的标的中,相当一部分为临床早期甚至临床前项目——石药交易中包含3个临床前项目,恒瑞与百时美施贵宝合作的是13款早期创新项目,英矽智能输出的是AI平台产出。跨国药企采购早期管线,意味着早期临床研究(I期、IIT)的需求将持续放大。
其二,国际化标准成为标配。出海不再是“授权完成即终止”的模式。在共同开发、全球权益分成的合作模式下,临床方案需同时满足不同监管体系的预期,对数据质量、溯源完整性和多中心协同管理的要求持续提升。
其三,差异化赛道获得资本背书。细胞治疗融资事件数位列第三,818号文落地为行业确立了规范;小分子赛道回暖,AI技术渗透加深。研发资源的流向,正从“热门概念”转向“可验证的临床价值”。
半年997亿美元,不是终点,而是一次全球市场对中国创新药价值的定价重估。
中国创新药在全球研发链条中的位置,正在从“跟随者”转变为“被选择者”。牌桌上更换的不仅是企业名单,更是对专业能力的定价标准——过去比拼的是管线数量,接下来比拼的是管线能否在全球标准下通过验证。
从“跟随者”到“被选择者”,中国创新药的下一个考题,是全球标准下的验证能力。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-

2025年度中国医药工业主营业务收入前100位企业发布!哪家企业上榜?
2026-07-13
-

论医药洁净区空间消毒 / 灭菌的常用方法
2026-06-26
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-

2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
-

全球TOP10药企2026年第二季度财报解读:礼来断层领跑,行业分化加剧
2026-08-03
-

无菌制剂生产线污染控制策略研究与思考
2026-07-16
评论
加载更多