10家CXO半年盘点:订单大涨,业绩分化
2026年上半年,中国创新药资产出海的账面上又多了一笔漂亮数字:海外授权交易首付款49.7亿美元,同比增长68.4%,潜在总金额逼近千亿美元。
钱进来了,接下来一个很自然的问题是:这些钱有多少、以什么节奏流到CXO口袋里。
BD首付款是买方一次性支付给卖方的对价,它进入的是biotech的资产负债表,而CXO的收入来自研发支出——只有这些钱被重新投进研发管线,才有可能变成CXO的订单。
首付款涨了68.4%,不代表国内CXO订单能同比例受益。
所以更准确的说法是:上游热起来了,但热量是通过几条粗细不均的管道往下传的。
在行业回暖的大背景下,10家CXO企业的业绩成色并不一致。以下从营收与净利润两个维度,对各家2026年上半年及2025年全年表现进行对比。
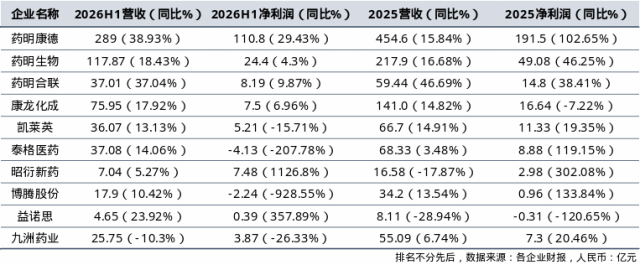
一体化CRDMO收入全面回暖,这部分企业是占比最大的,7家企业的收入端几乎全部实现增长。
药明康德是这一环里最没有争议的一家。2026年上半年营收289亿元、净利润110.8亿元,2025年全年营收454.6亿元、净利润191.5亿元、净利润同比增长102.65%,增速居10家企业之首。
同属药明系的药明生物和药明合联,可以视作这一环"规模与增速双优"的另一个证据:药明生物上半年营收117.87亿元、净利润24.4亿元,延续2025年营收217.9亿元、净利润49.08亿元的稳健增长;药明合联上半年营收37.01亿元、同比增长37.04%,2025年全年增速46.69%,是三家里跑得最快的。ADC赛道的景气度在合联身上兑现得最清楚。
凯莱英H1营收36.07亿元、增长13.13%,净利润5.21亿元却下降15.71%——而它2025年还是营收66.7亿,+14.91%、净利润11.33亿元+19.35%的双增。收入稳健增长,汇率波动影响短期利润。小分子后期项目储备丰富,在手订单高增为后续交付提供支撑。新兴业务加速放量,多肽、寡核苷酸与生物大分子拓展成长空间。
博腾股份H1营收17.9亿元、增长10.42%,净利润亏损2.24亿元,同比下滑928.55%,主要受终止斯洛文尼亚研发生产基地并计提相关资产减值准备3.30亿元影响,剔除终止经营影响后,公司持续经营净利润达到9233万元,同比增长约329%,反映公司主营业务已恢复盈利,经营状况明显改善。
康龙化成上半年营收75.95亿元、增长17.92%,净利润7.5亿元只增长6.96%,2025年全年净利润甚至同比下滑7.22%。但它的Q2营收同比增长20.19%,并上调了全年收入指引,说明需求端没问题,问题在利润率什么时候修复。
九洲药业表观承压、环比拐点明确,订单与多肽兑现打开第二曲线。26Q2业绩环比显著改善,2026年上半年公司业绩同比下滑,主要受客户项目订单影响,且影响主要集中在一季度。但二季度经营情况已现积极改善,Q2单季收入环比增长14.49%,归母净利润环比增长25.12%,显示出较强的经营韧性。小分子创新药业务项目管线持续丰富,26年上半年新增早期临床项目66个,II期临床至上市前阶段项目5个,商业化项目5个。IDES业务作为公司未来发展的重心,在手订单金额同比增长32%,上半年新增项目17个,涵盖减重、糖尿病等热门领域。制剂CDMO业务新增签约项目26个,其中5个为商业化项目,累计承接的商业化项目已达10余个。特色原料药业务随着行业库存出清,部分核心产品价格呈现企稳态势,有望实现恢复性增长 为公司贡献稳定现金流。
同属于临床前安评的昭衍新药和益诺思两家,也是10家企业里利润增速最惊人的一组。
昭衍新药上半年营收7.04亿元,净利润7.48亿元。利润改善主要由实验猴价格上涨所带来的生物资产公允价值变动驱动,报告期生物资产公允价值变动贡献净收益7.35亿元(+737.16%);实验室服务及其他业务贡献净利润-0.37亿元(2025年同期-0.65亿元),主业延续修复态势。
益诺思上半年营收4.65亿元、净利润0.39亿元、同比增长357.89%,实现扭亏。
临床CRO是里面最滞后的一环,泰格医药上半年营收37.08亿元、同比增长14.06%,净利润却亏损4.13亿元;而2025年全年净利润8.88亿元、同比增长119.15%。2025年,公司收购日本Micron及扩大印度和马来西亚团队规模。2026年,子公司方达医药收购观合医药,且新西兰子公司正式投入运营,公司出海及一体化能力持续提升。2025年,公司海外临床CRO收入和利润快速增长,且境外业务毛利率达2978%,高于境内的23.72%,利润结构有望改善。
订单是比业绩更靠前的指标,但也不是看一个增速就完事。
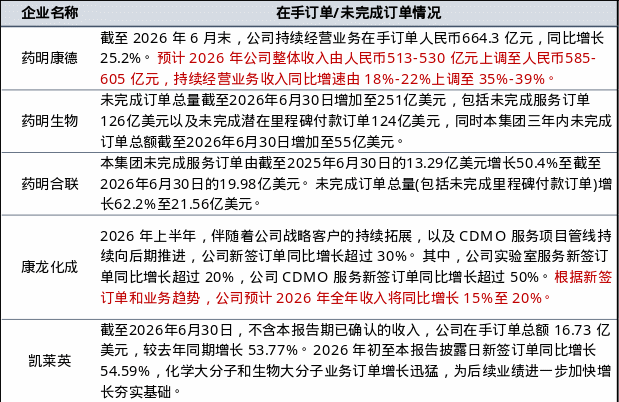
最强的信号来自药明康德上调全年收入指引。持续经营业务收入同比增速从18%-22%上调到35%-39%,这个动作的分量比任何公开表态都重,指引是管理层拿着在手订单和排产计划算出来的,敢上调17个百分点,说明订单的可预见性确实在改善。
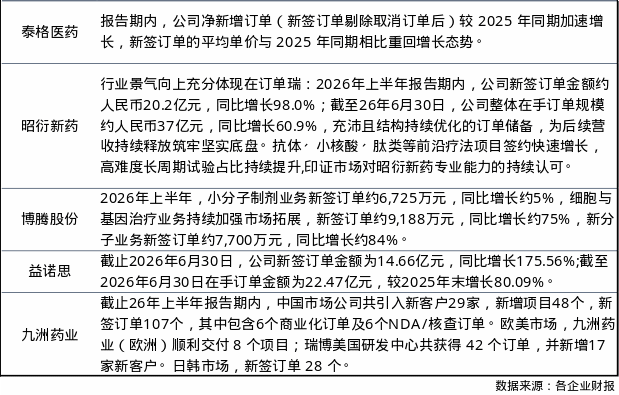
康龙化成H1新签订单同比增长30%以上,其中CDMO新签增速超过50%。凯莱英期末在手订单同比增长53.77%。药明合联未完成订单总额21.56亿美元、同比增长62.2%,在药明系中最突出。九洲药业TIDES业务在手订单金额同比增长32%,博腾股份细胞与基因治疗业务新签订单约9188万元、同比增长约75%,新分子业务新签订单约7700万元、同比增长约84%。
药明生物那组数字要反过来读。未完成订单总量增至251亿美元,听起来很惊人,但其中三年内未完成订单只有55亿美元。这意味着大部分订单是长期的、框架性的,251亿是期权价值,55亿才是近三年的收入能见度。
临床前安评的订单数据,是这一环目前最可信的证据。昭衍受益于需求复苏,公司新签订单约20亿元(+98%),期末在手订单约37亿元(+61%),订单储备持续增厚。结构上,公司在抗体、小核酸、肽类及核酸类等药物的项目签约量同比大幅增长,非人灵长类生殖毒性及致癌试验等高难度长周期试验保持稳定上升态势。
益诺思新签订单表现亮眼,后续业绩弹性可期。公司2026H1新签订单14.7亿,同比+175.6%,单Q2达到7.4亿,环比仍在加速。从量价拆分看,核心业务IND+NDA新签项目个数同比+33.03%,表明新签订单涨价幅度可观,后续收入和盈利弹性可期。自2022年起,益诺思便前瞻布局NAMs,目前已实现心脏/发育、肝脏、肠道、睾丸类器官模型用于非临床安全性评价,自研PHH来源肝脏类器官培养体系,能够高效开展创新药物高通量筛选工作,大幅降低动物使用数量。同时筹划收购临床CRO,布局第二增长曲线。
泰格医药2025年净新增订单金额101.6亿元,同比增长20.7%,新签订单价格企稳,2026年上半年,净新增订单(新签订单剔除取消订单后)较2025年同期加速增长,新签订单的平均单价与2025年同期相比重回增长态势,有望逐步兑现业绩。
过去两年CXO行业最伤的不是订单量,而是单价——以价换量在很多环节是常态,新签订单金额涨了,但拆成单价和数量,可能是"数量涨30%、单价跌20%"。这种增长兑现在收入端会大幅打折,兑现在利润端更是只剩薄薄一层。
所以判断这轮回暖是不是真的,订单增速不是最好的标尺,单价是否企稳才是。
未来两年真正拉开差距的,不是谁的新签订单增速更高,而是订单的转化率、取消率,以及单价能不能真正止住。BD交易的签约高峰已经过去了大半,接下来要看的,是这些签约到底有多少能变成持续的研发投入。
文章内容来自药事纵横,流程工业整理编辑,责任编辑:邵丽竹,审核人:何发
版权声明:本文由“制药工艺与装备”平台整理发布,版权归原作者所有,如有侵权请联系删除。邮箱:cuifangfei@vogel.com.cn。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-
诺和诺德,宣布改名:沿用百年的“Nordisk”正式退场!
2026-09-15
-
刚刚,国家局 GMP 新附录,来了!
2026-09-02
-
A 级是几级?一张表看懂GMP洁净区 A/B/C/D 四个级别与设计要求
2026-08-26
-

无菌制剂生产线污染控制策略研究与思考
2026-07-16
-
2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
评论
加载更多