突发!跨国药企出售在华CDMO工厂
01接连亏损的标的
9月23日,上海莱士发布公告,拟以现金方式收购勃林格殷格翰(中国)投资有限公司持有的勃林格殷格翰生物药业(中国)有限公司100%股权,双方已完成《收购和出售协议》及相关附属协议签署。
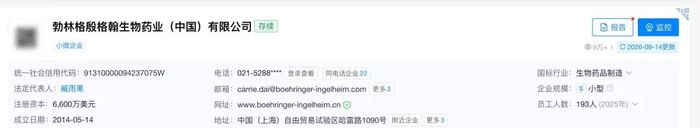
图片来源:天眼查
这笔交易中,最吸引眼球的是1元股权基准价。
此次收购采用“无现金/无债务”原则,交割前需清理关联方借款及往来。最终收购价格将在1元基准价格基础上,根据交割时勃林格殷格翰生物药业(中国)的现金、存货、债务及关联方往来等项目进行调整,各方预计收购价格不超过2000万元,但这一金额并非价格上限,最终价款仍需按协议调整和结算。
协议还约定,上海莱士须支付相当于500万欧元的人民币履约保证金。正常交割后,该款项及利息将退回;若交割前终止交易,按终止原因处理,并非所有情形下都会退还。
此次收购前,上海莱士披露了SR604用于血友病A/B患者出血发作的预防治疗的Ⅲ期临床试验登记信息。
SR604注射液为全球首个靶向活化蛋白C(APC)的血友病单抗药物,此次披露的Ⅲ期试验针对血友病A/B患者;先天性凝血因子Ⅶ缺乏症等适应症仍处于Ⅱ期研究阶段。
SR604此前的工艺转移、放大及Ⅱ/Ⅲ期临床样品生产均由勃林格殷格翰生物药业(中国)承接。
随着勃林格殷格翰体系调整中国大分子CDMO业务布局,如果相关生产能力转移或流失,SR604的临床样品供应和工艺延续可能受到影响。
上海莱士此次收购不仅仅是为了补充CDMO产能,更是在外部合作关系可能变化前,将与核心管线高度绑定的生产能力纳入自身体系。
接下来,如果SR604按计划推进并获批上市,将为该基地提供相对明确的自用产能需求。但SR604单一产品能贡献多少产能需求,仍未可知。
02上海莱士如何消化
作为一家依靠大分子生物药CDMO业务发展的企业,受市场需求波动、外部订单不足等因素影响,近年来勃林格殷格翰生物药业(中国)持续亏损。
2024年,勃林格殷格翰生物药业(中国)实现营收5.86亿元,净亏损7329万元;到2025年,营收降至2.32亿元,净亏损扩大至2.59亿元。连续亏损之下,其净资产也由2024年末的2.79亿元降至2025年末的1961.79万元。
进入2026年一季度,经营压力仍在延续。一季度,勃林格殷格翰生物药业(中国)实现营收3258.53万元,净亏损1678.67万元,期末净资产降至283.12万元。
上海莱士看中的是勃林格殷格翰生物药业(中国)具备商业化生产能力的生物药基地。
勃林格殷格翰生物药业(中国)有限公司位于上海张江,是勃林格殷格翰在中国布局的生物制药合同生产基地,拥有6000L商业化产能、哺乳动物细胞技术平台以及相对完整的生产和技术团队。
相比重新建设生产基地,如果上海莱士能拿下这些资产,将缩短其进入大分子生物药商业化生产环节的时间。
近年来,上海莱士的发展重心从以血液制品业务为核心到“血液制品+创新生物药”双平台。
2025年,上海莱士实现营收73.48亿元,同比下降10.13%;归母净利润15.77亿元,同比下降28.10%。2026年上半年,其营收和归母净利润同比继续下降18.79%和35.80%。
血液制品生产及销售是上海莱士最主要的收入来源,2026年上半年占总营收的98.47%,但该板块营收同比下降19.40%;2025年,该板块营收同比下降9.94%。
主业增长承压下,上海莱士2026年上半年,研发投入1.34亿元,同比增长32.49%,其将研发增长归因于创新药研发管线投入增加。
上海莱士的下滑不是孤例。2026年上半年,天坛生物、华兰生物、派林生物、博雅生物、卫光生物的营收和归母净利润均出现同比下滑。
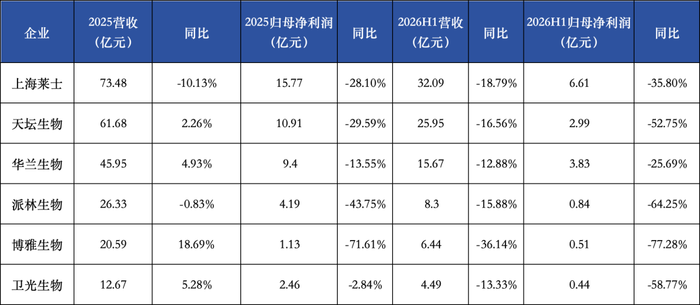
注:以上数据均采用上市公司年报/半年报“营业收入”“归属于上市公司股东的净利润”口径,不等同于纯血制品收入
1元基准价降低了上海莱士取得产能的门槛,但没有降低后续运营的难度,转型的阵痛也很少有例外。
文章内容来自赛柏蓝,流程工业整理编辑,责任编辑:邵丽竹,审核人:何发
版权声明:本文由“制药工艺与装备”平台整理发布,版权归原作者所有,如有侵权请联系删除。邮箱:cuifangfei@vogel.com.cn。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-

2025年度中国医药工业主营业务收入前100位企业发布!哪家企业上榜?
2026-07-13
-

论医药洁净区空间消毒 / 灭菌的常用方法
2026-06-26
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-

2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
-
诺和诺德,宣布改名:沿用百年的“Nordisk”正式退场!
2026-09-15
-
A 级是几级?一张表看懂GMP洁净区 A/B/C/D 四个级别与设计要求
2026-08-26
评论
加载更多