特别专题 | 2026中国生物药上游工艺装备——不锈钢系统调研分析:双路线并进下的行业趋势与格局演变
本文基于105份有效问卷,客观呈现中国生物药上游工艺装备的现状与趋势。调研显示,不锈钢系统仍为主流(81.9%),与一次性系统分场景共存;无菌保障、清洁验证便利性与合规性构成需求第一梯队,清洁验证成为贯穿行业的共性主线。智能化仍处基础传感阶段,国产化替代深化与连续化普及是方向最确定的两大趋势。全文以数据说话,勾勒上游装备从规模化迈向合规化、智能化的演进图景。
生物医药产业正从规模扩张转向质量与创新驱动的高质量发展。作为连接研发与产业化的关键环节,上游工艺装备(配液系统、生物发酵系统与生物反应器)的技术路线选择,直接决定了产能规模、质量保障能力与成本结构。围绕“不锈钢”与“一次性”两条技术路线的取舍与协同,是贯穿上游工艺装备领域的核心命题:一次性技术以灵活适配小批量、多品种生产见长;而不锈钢系统凭借规模化优势、较低的长期运维成本与稳定的生产能力,依然是商业化生产的主力。在国产化替代与供应链安全的双重背景下,不锈钢装备的智能化、清洁验证与系统协同能力,持续受到产业界的关注;AI 与数智化技术,正成为这一领域的新变量。
从产业发展脉络看,上游工艺装备经历了从“规模优先”到“质量与柔性并重”的演进。早期以不锈钢系统为主导的规模化生产,奠定了生物药产能扩张的工业基础;随着单抗、重组蛋白等大品种进入稳定放量期,以及CGT、 mRNA等新兴技术催生的差异化、小批量生产需求,一次系统的应用边界不断拓展。两条路线由此从“此消彼长”走向“分场景共存”,其背后的逻辑,是品种属性、产能规模、合规要求与成本结构的多维平衡。
为客观呈现这一领域的真实图景,《流程工业》 PharmaTEC制药业全媒体平台面向产业界开展了生物药(大分子)上游工艺装备专项调研,共回收有效问卷105 份。样本覆盖生物制药企业、CDMO 与科研机构等主体,其中生物制药企业占80.0%,CDMO/CMO占19.0%,生物药相关科研机构/高校占13.3%(见图1);受访岗位涵盖质量(31.4%)、生产(28.6%)、工艺(24.8%)与设备(20 .0%)等环节(见图2),完整覆盖了从合规验证、生产运行到工艺开发、设备运维的全链路。
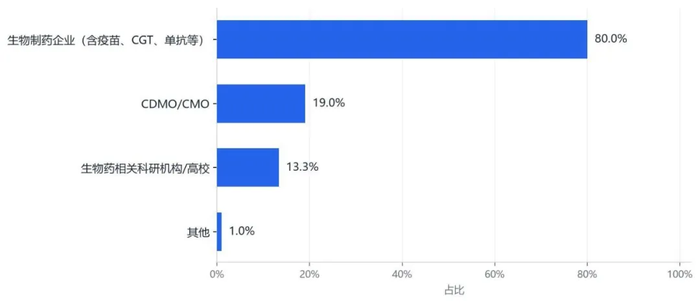
图1 调研企业所属行业类型
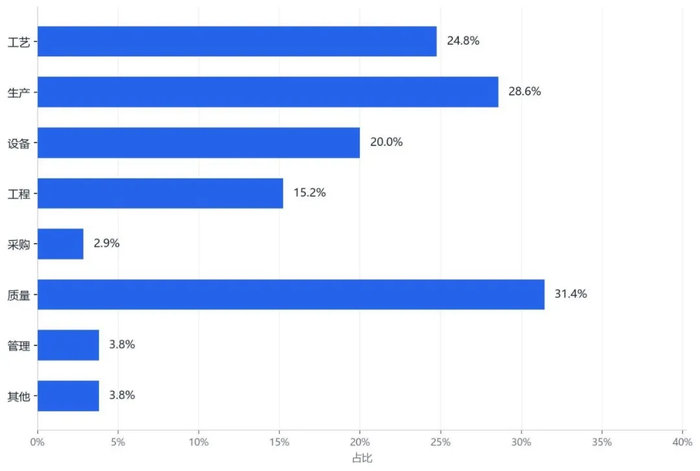
图2 调研对象职位类别
本文将基于调研数据,依次从装备路线与产能、需求导向、不锈钢系统优劣势与适用边界、清洁验证、智能化、协同联动、市场格局与趋势展望等维度展开,力求以数据说话,客观呈现产业一线的真实判断与未来趋势。
装备路线是理解整个上游工艺装备格局的起点。调研显示,53.3% 的受访企业以不锈钢系统为主,若计入“两者并用”的28.6%,涉及不锈钢的样本占比达81.9%;纯一次性路线仅占18.1%。这一格局清晰地表明:不锈钢仍是上游配液、发酵与反应器的主流选择,一次性系统更多作为补充而非替代存在。“两者并用”接近三成的占比,进一步说明不锈钢与一次性之间并非简单的“二选一”,而是按品种、规模与阶段分场景共存的动态平衡(见图3)。
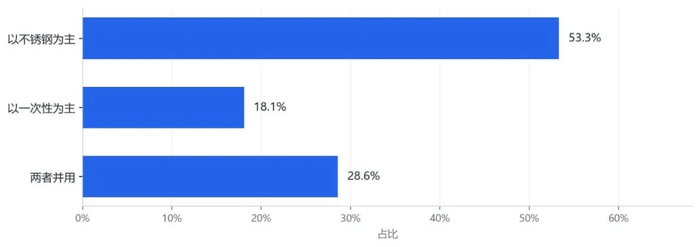
图3 调研企业目前主要使用的上游工艺装备类型
理解这一格局,需要回到两条技术路线的本质差异。不锈钢系统是“可重复使用”的固定资产,其价值在于长周期摊销后的低成本与可验证的稳定性,代价是较高的初始投入、复杂的清洁验证与相对固定的工艺适配;一次性系统则是“即用即弃”的耗材型资产,其价值在于免清洗、低交叉污染与快速切换的灵活性,代价是持续的耗材支出与供应链依赖。正是这种“资本开支型vs运营开支型”的根本差异,决定了二者在不同品种、规模与阶段下的适配逻辑。
品种结构为上述格局提供了产业基础。抗体类药物(47.6%)、疫苗(30.5%)、重组蛋白(26.7%)构成三大主力品种,CGT尚处商业化爬坡期(9.5%)。单抗大规模、长周期、强合规的生产特征,与其对应的高比例不锈钢装备使用逻辑高度一致;而疫苗、重组蛋白等品种的工艺成熟度与产能规模差异,则塑造了多样化的装备需求(见图4)。
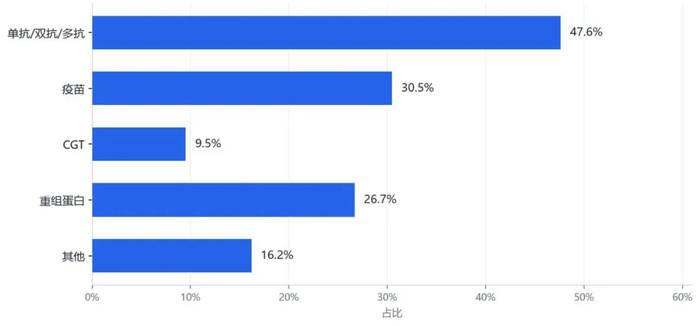
图4 调研企业主要聚焦的生物药品类
产能布局上,63.8%的企业集中于单一大型生产基地,规模化、集中化是当前的主流形态;与此同时,“棕地混合型改造”(19.0%)与“分散于多个中小型基地”(27.6%)并存,反映行业正处于存量改造与新建并行的阶段。值得注意的是,“完全新建不锈钢系统产线”(15.2%)与“完全新建一次性系统产线”(10.5%)的并存,说明增量产能建设同样呈现双路线并进的态势(见图5)。
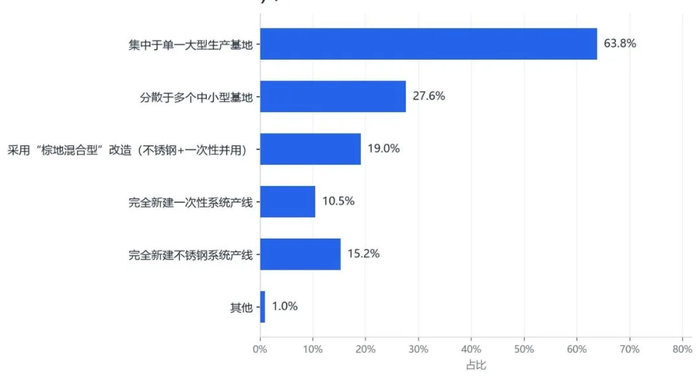
图5 调研企业目前的产能布局特点
产能规模分布相对均衡,现有产能>2000 L(34.3%)、500L–2000L(32.4%)、<500L(20.0%) 三档梯度分布。然而在扩建意愿上,仅16.2%计划扩建/新增不锈钢系统、6.7%计划扩建/新增一次性系统,35.2%明确表示暂无扩建计划。现有产能的高基数与扩建计划的审慎形成鲜明反差,提示行业在经历一轮产能扩张后,短期资本开支趋于理性(见图6)。
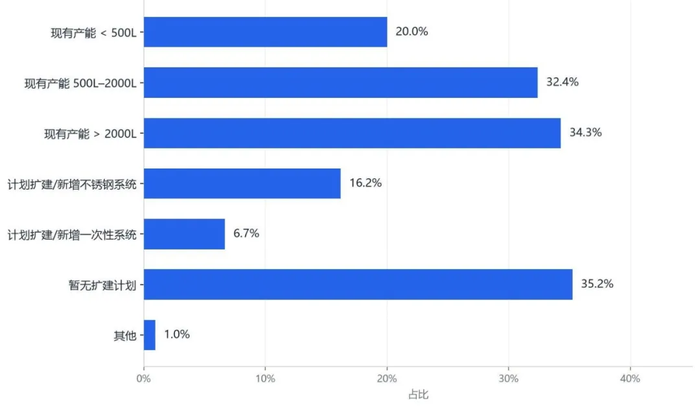
图6 调研企业目前的产能规模及未来3年扩建计划
在配液系统、发酵系统与反应器的需求评估中,无菌保障能力(56.2%)、清洁验证便利性(51.4%)、合规性(45.7%)构成第一梯队,三者均指向“质量与合规”而非 “成本或效率”。这是全卷最核心的结论之一:在上游装备的价值排序中,合规可靠性优先于规模与成本。大规模产能扩展(42.9%)与多品种快速切换(35.2%)构成第二梯队,运维成本控制(34.3%)与节能环保(7.6%)分列其后。这一排序意味着,装备评估的出发点首先是“保证生产出来的药是安全、合规的”,其次才是产能与效率(见图7)。
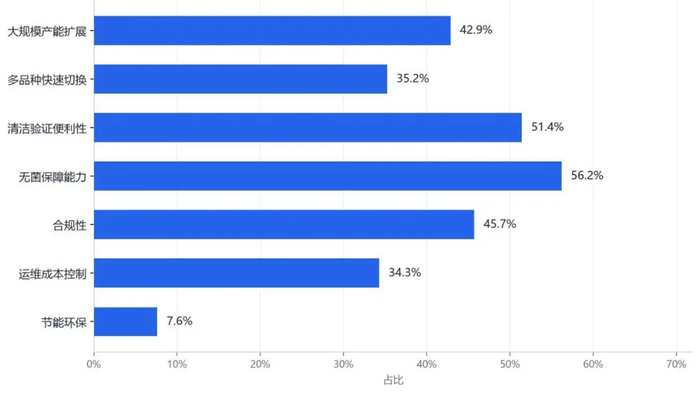
图7 配液系统与生物发酵系统和生物反应器的核心需求导向
需求导向的“合规优先”,与系统协同程度的现状形成耐人寻味的对照。调研显示,配液系统与发酵/反应器之间仅10.5% 实现高度一体化集成,超过六成处于“部分协同”(33.3%)或“完全独立”(27.6%)状态。也就是说,产业界虽然高度认同“质量与合规”的价值,但在系统级协同这一更高阶的能力上,配方自动传递、CIP联动、数据互通等一体化能力仍处于早期。需求认知超前于技术落地,是这一领域值得关注的落差(见图8)。
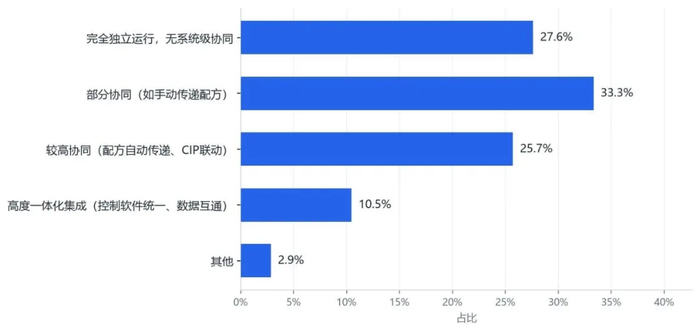
图8 配液系统与生物发酵系统和生物反应器之间的协同程度
政策是塑造装备技术路线的重要外部变量。调研显示,清洁验证相关法规(61.9%)是驱动企业调整技术路线的第一政策因素,国产化替代政策(41.9%)与节能降耗要求(40.0%)分列二三,环保政策(28.6%)亦有显著影响,仅20.0%表示尚未因任何政策调整过技术路线。政策的作用方向高度集中于“合规”与“供应链安全/ 绿色”两大主题,与需求导向的第一梯队高度同构——政策与市场正在同向强化“质量合规+ 国产安全”的产业共识(见图9)。
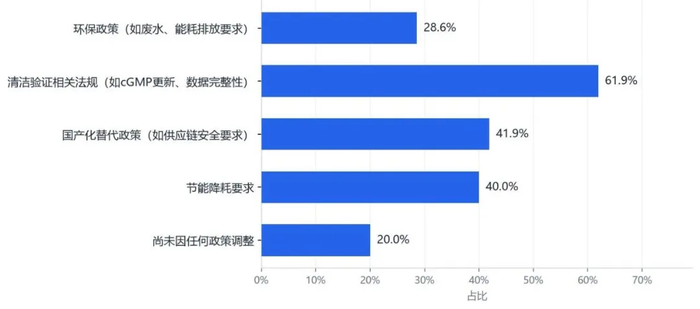
图9 驱动技术路线调整的政策因素
综合需求导向、协同程度与政策驱动三个维度,可以勾勒出一条清晰的逻辑链:合规可靠性是装备评估的第一标尺,系统级协同是实现合规与效率统一的更高阶能力,而政策则在“合规”与“国产安全”两个方向上持续强化这一共识。三者的共同指向是——上游工艺装备的价值重心,正在从“造得出、产得快”向“验得过、控得住”迁移。
聚焦不锈钢系统本身的规模结构,100L–500L(36.2%)与500L–2000L(36.2%)两档并列居首,>2000L的大规模系统占24.8%,<100L的小规模系统占17.1%,另有4.8%未使用不锈钢系统。这一“中小规模为主、大容量稳步推进”的梯度分布,与前述品种结构相互印证:大量中小规模不锈钢系统服务于疫苗、重组蛋白及单抗中小规模生产,而>2000L 系统的存在则对应着单抗大规模商业化生产的骨干产能(见图10)。
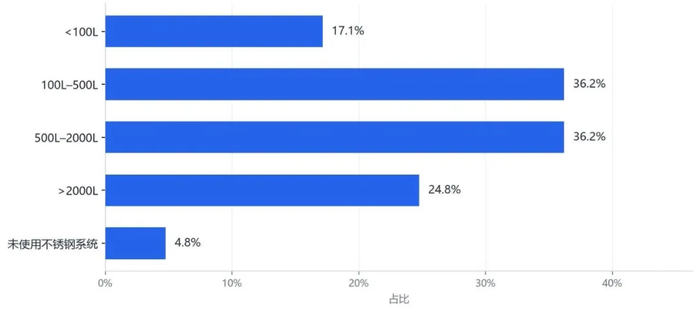
图10 调研企业目前使用的不锈钢系统规模
从最受关注的不锈钢核心技术看,无菌保障设计以66.7%断层领先,CIP/SIP集成(51.4%)与交叉污染防控(44.8%)构成第二梯队,不锈钢材质标准(39.0%)、密封技术(35.2%)、搅拌技术(26.7%)分列其后。三项居前的技术共同覆盖了“清洁+ 无菌+防交叉污染”的完整逻辑链,与需求导向中 “无菌保障、清洁验证、合规性”的第一梯队形成精确对应。可以说,产业界对不锈钢核心技术的关注,本质上是围绕“如何把清洁和无菌做到可靠”展开的(见图11)。
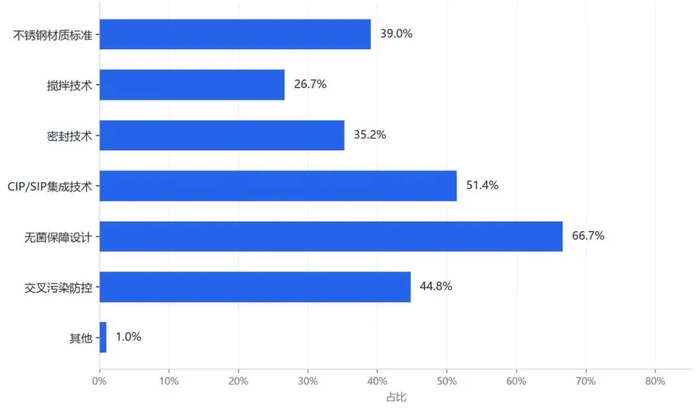
图11 最关注的不锈钢核心技术
然而,关注度不等于成熟度。调研显示,即便CIP/SIP集成是最受关注的核心技术之一,仍有47.6%的受访者认为其技术成熟度有待提升,密封技术(41.9%)与搅拌技术(40.0%)同样被列为待补强领域,仅17.1%认为上述技术均已成熟。这一“高关注、高待提升”的并存状态,揭示了不锈钢装备在清洁、密封、搅拌等基础工艺环节上仍有持续的工程优化空间,也恰恰是国产设备被反复提及的补强方向(见图12)。
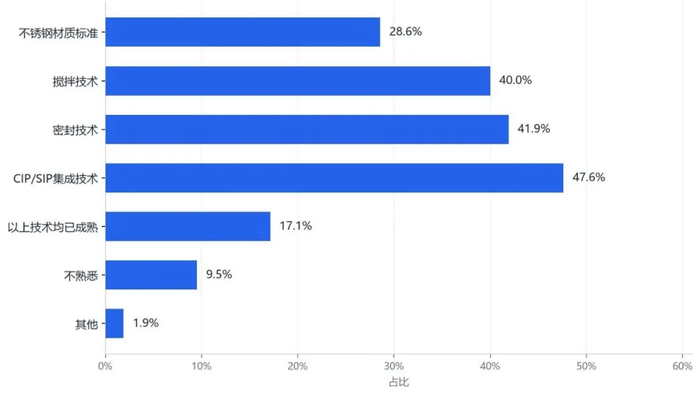
图12 不锈钢核心技术成熟度仍有待提升的领域
与一次性系统相比,不锈钢系统的优势集中在“长周期、大规模、可重复验证”维度:设备寿命更长(62.9%)、可扩展性强(50.5%)、清洁验证可重复性好(48.6%)构成三大优势,运维成本更低(45.7%)紧随其后。相比之下,PAT/智能化兼容(28.6%)与过程控制精度(27.6%)的认可度明显偏低,与后文“智能化是短板”的结论形成呼应。优势项的高度集中说明,产业界对不锈钢系统价值的认知,是围绕“长期、规模、可验证”三个关键词建立起来的(见图13)。
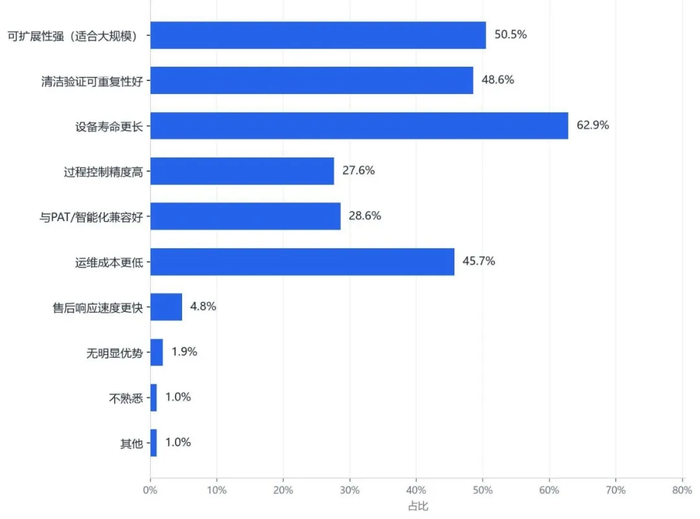
图13 不锈钢系统相较于一次性系统的优势
短板方面,清洁验证复杂(57.1%)与多品种切换效率低(52.4%)是最突出的两项,前者是“合规成本”、后者是“效率瓶颈”;初始投资/ 运维成本高(46.7%)与灵活性不足(37.1%)紧随其后,CIP/SIP实施难度高(31.4%)亦不容忽视。这些短板恰是一次性系统的相对优势所在。优势与短板的一体两面,共同界定了不锈钢系统的适用边界:它擅长长周期、大规模、可重复的稳态生产,而在多品种、高柔性、快速切换的场景中则相对吃力(见图14)。
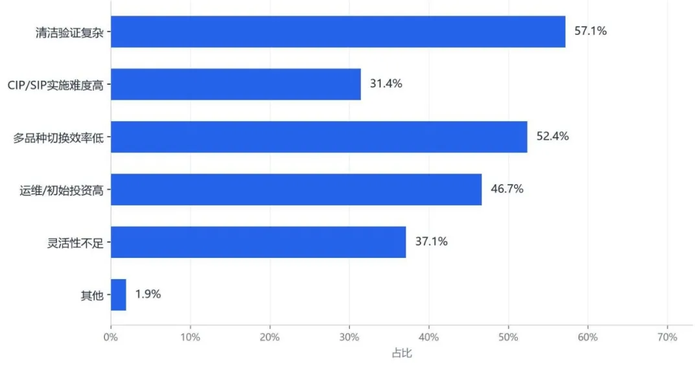
图14 不锈钢系统最明显的三项短板
这一边界在“不适用场景”的判断中得到进一步验证。受访者认为不锈钢系统最不适用的是“多品种快速切换生产”(35.2%)与“小型/ 灵活产线”(27.6%),早期临床样品生产(18.1%)亦有相当比例。值得注意的是,CDMO 代工服务仅9.5%被列为不适用——这意味着即便CDMO天然需要多品种、多批次的灵活生产能力,不锈钢系统在代工场景中仍保有相当程度的接受度,其“长周期稳定”的核心价值并未被柔性需求完全否定(见图15)。
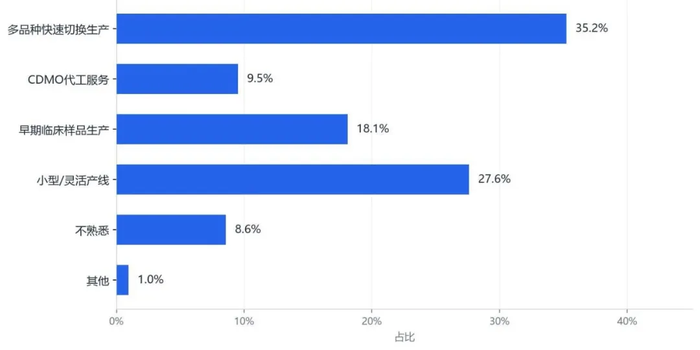
图15 不锈钢系统不适用或存在明显劣势的场景
综合优势、短板与不适用场景三个维度,不锈钢系统的能力边界已经相当清晰:它是一个“长周期、大规模、可重复验证”的稳态生产工具,而非“多品种、高柔性、快速切换”的灵活生产工具。这一边界的形成,根植于其物理属性——不锈钢罐体的清洁验证复杂性与工艺切换成本,天然限制了其在柔性场景的竞争力。产业界对此边界的认知高度一致,恰恰说明不锈钢系统的定位已经相当成熟与稳定。
清洁验证是本次调研中最突出的一条贯穿性主线,在需求、优势、短板、痛点与壁垒等多个维度反复出现并居于高位。它既是药品生产质量管理规范(GMP)体系下的刚性合规要求,也是不锈钢系统区别于一次性系统最核心的技术命题之一。理解清洁验证,是理解不锈钢装备适用边界的关键所在。
落到使用端,不锈钢系统的三大痛点同样指向清洁验证:清洁验证耗时/成本高以65.7%居首,CIP/SIP失败风险(39.0%)次之,而“设备与工艺联动不畅”(47.6%)首次以高占比出现,指向不锈钢系统与工艺控制、信息化系统之间的集成度不足。三大痛点中两项直接关联清洁与无菌,印证了清洁验证作为不锈钢系统“成本与风险中心”的地位(见图16)。
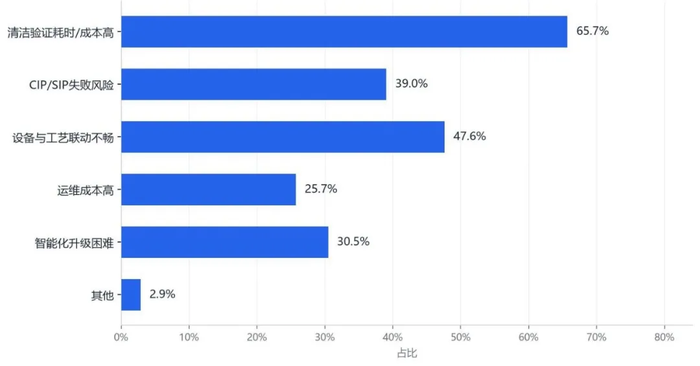
图16 不锈钢系统使用中的三大痛点
具体到清洁验证的核心难点,多品种共线残留风险(63 .8%)居首,CIP/SIP参数验证复杂(48.6%)、验证周期长成本高(41.0%)、取样点难以覆盖死角(39.0%)共同构成“复杂、耗时、有盲区”的三重挑战,清洁验证标准不统一(27 .6%)则进一步加剧了跨企业、跨品种的验证难度。值得注意的是,清洁验证既是不锈钢系统相对于一次性系统的可重复性优势所在,也是其最被关注的一项短板——这一矛盾性,恰恰界定了不锈钢系统最适宜的用武之地(见图17)。
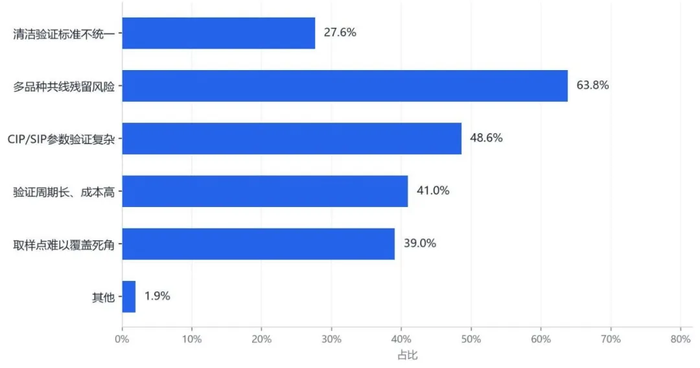
图17 不锈钢系统在清洁验证中的核心难点
在污染防控的认知上,不锈钢与一次性系统的差异同样呈现“分场景互补”的特征。58.1%的受访者认为一次性系统“免清洗、交叉污染风险更低”,53.3%认可其“在快速切换场景更有优势”;与此同时,47.6%认为不锈钢系统“在长期稳定生产场景更有优势”,44.8%认可其“可重复使用、长期验证更可靠”,37.1%认同两者“可协同使用”。污染防控层面的判断与整体路线判断一致,进一步印证了“分场景共存”而非“单一替代”的行业共识(见图18)。
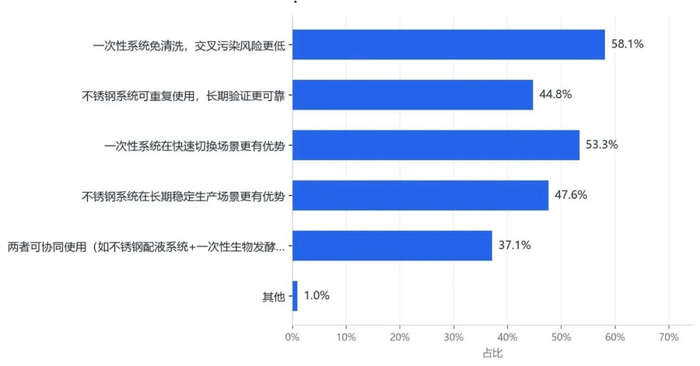
图18 不锈钢与一次性系统在污染防控上的核心差异
不锈钢发酵/反应器的智能化仍处于“基础传感”阶段。在线pH/DO监测以47.6%的渗透率一骑绝尘,而AI 调控参数(13.3%)、远程监控/预警(12.4%)、在线活细胞密度检测(12.4%)、在线代谢物分析(6.7%)等进阶应用渗透率均很低,尚有6.7%表示尚未应用任何智能化技术。智能化水平与设备本身的高渗透率明显不匹配,构成明确的技术落差——不锈钢系统在“规模”维度上的成熟,并未同步转化为“智能”维度上的领先(见图19)。
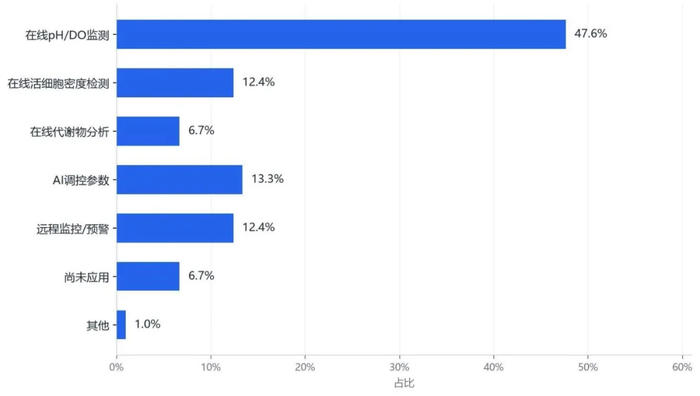
图19 不锈钢系统中已应用的智能化技术
PAT应用成熟度的认知亦未统一。近半数(49.5%)认为“较为成熟、部分应用”,认为“非常成熟、已广泛部署”的占23.8%,两者合计超过七成;但“一般、仍处于探索阶段”(21.9%)与“不太成熟”(3.8%)的比例亦不容小觑。结合智能化渗透率的数据,实际部署仍集中在pH/DO 等基础参数,先进质量参数(如在线活细胞密度、在线代谢物)的落地依然有限。“认知上偏乐观、部署上偏基础”的错位,提示PAT从“可监测”走向“可控制、可优化”仍有相当距离(见图20)。
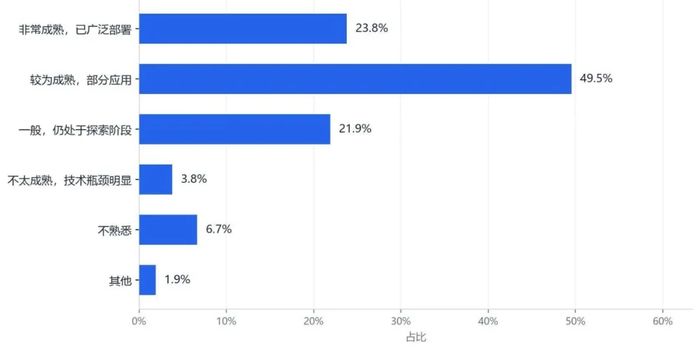
图20 不锈钢系统PAT 技术应用成熟度
系统协同运行的最大障碍是“控制系统不统一”(45.7%),叠加“CIP/SIP 不同步导致验证复杂”(41.0%)与“数据接口不兼容”(17.1%),以及“规模不匹配”(28.6%)的现实约束,本质上是“异构设备、异构控制、异构数据”的集成难题。这与前述“高度一体化集成仅10.5%”的现状相互印证:上游装备智能化的最大瓶颈,或许不在单一设备的感知能力,而在于跨设备、跨系统的标准化与集成(见图21)。
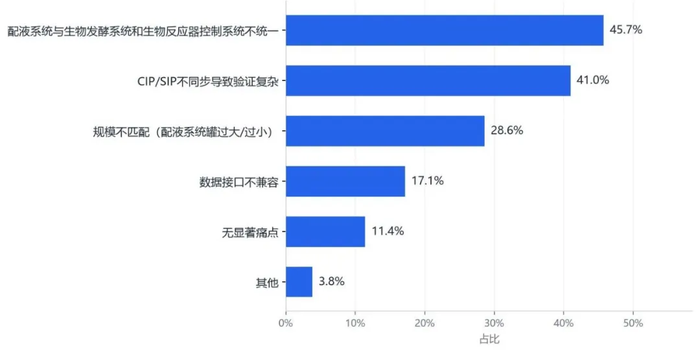
图21 不锈钢系统协同运行的主要痛点
如果说在线传感是智能化的基础层,AI则是它的进阶层。在生物药上游,AI的落地大致沿三条线展开:一是工艺开发与放大,借助机器学习对多变量发酵与培养条件建模寻优,压缩工艺开发周期;二是过程控制,以模型实时解析在线传感与PAT数据,对补料、pH、DO 等关键参数做预测性调控;三是数字孪生,用虚拟模型映射真实系统,辅助批次模拟、偏差预警与清洁验证优化。三条线的共同前提,都是高质量的数据采集与系统互联互通,而这恰是前述基础传感尚不充分、系统集成尚不成熟所指向的短板。AI在上游的落地节奏,最终取决于装备数据化与集成化的进程。
智能化与连续化之间存在内在关联。连续化生产的前提,是各工序间参数的实时感知、自动传递与闭环控制,这本质上依赖智能化能力的支撑;而智能化价值的充分释放,又往往需要连续化、一体化的流程载体。因此,智能化渗透率低与一体化连续生产占比低的现状,实则是同一问题的两面——当基础传感尚不充分、系统集成尚不成熟时,连续化与智能化都难以单独突破。
跨工序的协同难题,在下游联动上表现得更为突出。上游不锈钢系统与下游纯化装备联动的主要痛点,同样以“清洗验证覆盖困难”(55.2%)居首,批次间残留风险(42.9%)紧随其后;而“控制软件不兼容”(40.0%)与“设备接口不统一”(29.5%)的高占比,则直接指向跨工序的软硬件标准化缺失。清洁验证从上游延伸至下游,成为贯穿全流程的共性挑战;而软硬件标准的割裂,则是打通上下游的关键卡点(见图22)。
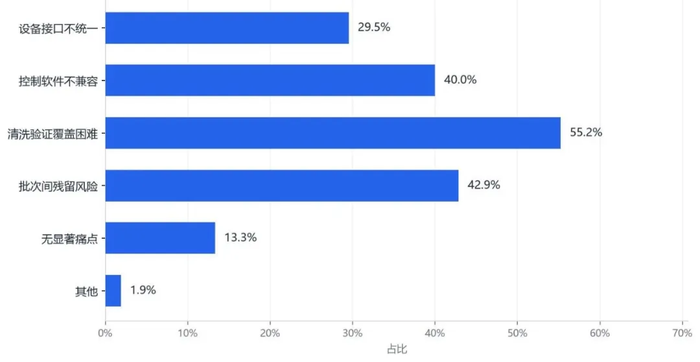
图22 不锈钢系统与下游纯化装备联动的主要痛点
从联动方式看,实现“一体化连续生产”的仅16.2%,主流仍以管道自动转移(43.8%)和中间储罐手动转移(36.2%)为主,另有34.3%完全独立运行。这一分布意味着,尽管“连续化生产”被普遍视为行业演进方向,但当前绝大多数企业的上下游工序仍是“分段式”衔接,一体化连续生产尚处起步阶段。方向与现状之间的落差,是连续化这一赛道最值得关注的特征(见图23)。
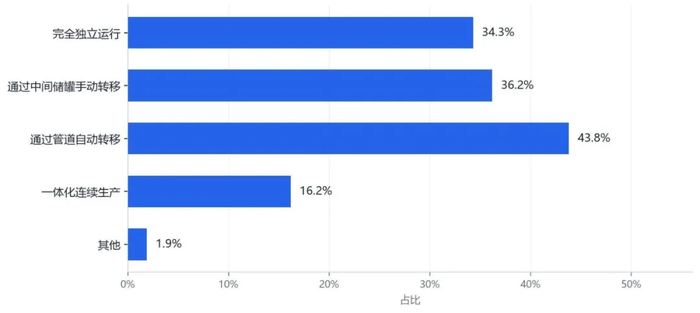
图23 与下游纯化装备的联动方式
从生产场景看,不锈钢系统最受青睐的是“大规模+ 长周期稳定生产”场景——单抗大规模生产(>2000L,35.2%)、成熟品种长期稳定生产(32.4%)、疫苗大规模生产(28.6%)位居前列,单抗中小规模(21.9%)与CDMO多品种代工(21.9%)居中;而早期临床样品生产(10.5%)、疫苗研发/小批量(12.4%)等灵活性要求高的场景认可度最低。这一分布清晰勾勒出“不锈钢= 大规模稳态、一次性= 灵活早期”的分工格局:当品种走向成熟、产能走向规模化,不锈钢的价值即充分显现(见图24)。
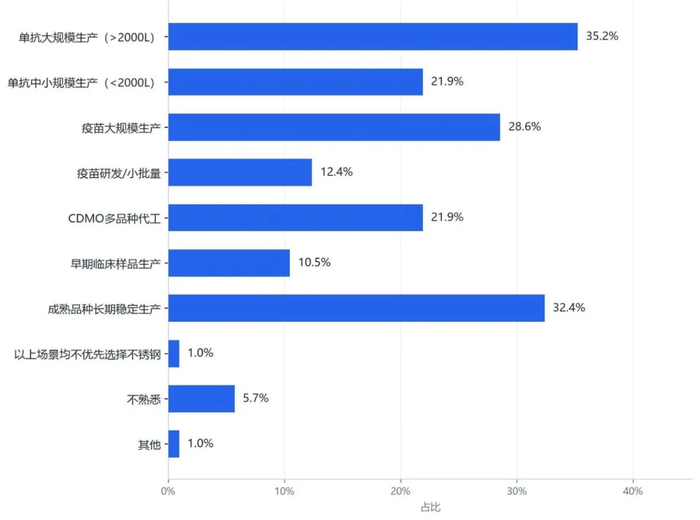
图24 优先选择不锈钢系统的生产场景
国产化是理解中国生物药上游工艺装备市场的一条主线。过去十余年,国产装备经历了从“可用”到“好用”、从边缘到主流的渐进式替代,其进程与国内生物药产业的爆发式增长、供应链安全诉求的上升以及政策端的持续引导密切相关。本节从品牌来源、竞争格局、竞争壁垒、定价逻辑、增长驱动、制约因素与售后保障七个维度,客观呈现这一进程在产业一线的真实投影。
品牌来源是观察国产化进程最直观的窗口。调研显示,国产品牌(上市公司)以52.4% 居首,国产品牌(非上市公司)占21.0%,合计国产提及率73.4%;进口一线品牌占42.9%,其他进口品牌占14.3%。“国产为主、进口并存”的格局已然确立,国产装备在配液、发酵、反应器环节的使用广度已反超进口品牌,这是国产化替代在应用端最直接的体现(见图25)。
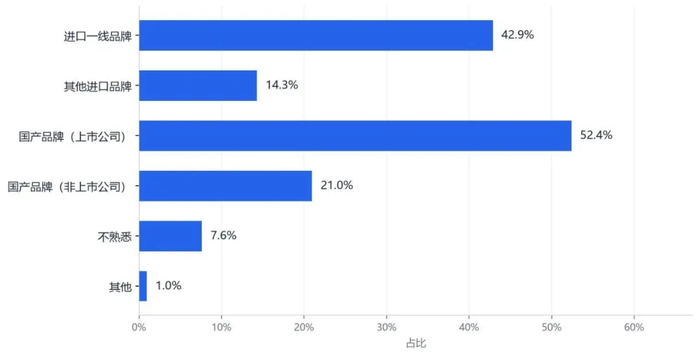
图25 不锈钢系统主要品牌来源
市场格局的认知与品牌使用结构相互印证。三分之二(66.7%)的受访者认为当前市场呈“中等集中、国产品牌崛起”格局,仅25.7%仍认为“高度垄断(国际品牌主导)”,17.1%认为已进入“充分竞争”。这一认知分布说明,国产装备已完成从边缘到主流的跃迁,行业进入国产品牌主导的中等集中阶段;但“中等集中”而非“充分竞争”的判断,也提示国产阵营内部的分化与整合仍在进行(见图26)。
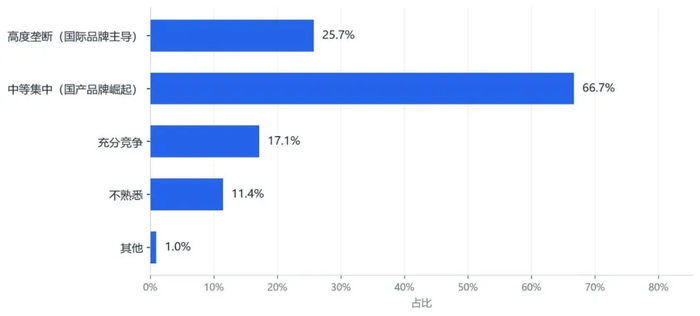
图26 不锈钢系统市场竞争格局
竞争壁垒的结构变化,进一步印证了国产化的纵深。技术壁垒以62.9% 居首,品牌与客户粘性、合规认证壁垒并列第二(各53.3%),资金壁垒(20.0%)与专利壁垒(17.1%)分列其后。这一结构说明,不锈钢装备的竞争护城河已从单纯的“技术”升级为“技术+品牌+合规认证”的复合壁垒——国产设备若要真正站稳高端市场,仅靠技术追赶是不够的,还需同步构建品牌信任与合规认证能力(见图27)。
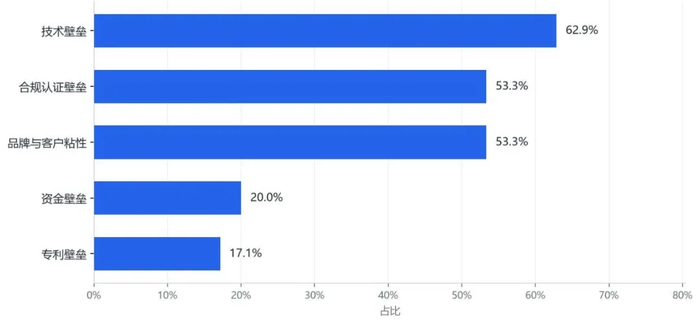
图27 主要竞争壁垒
定价逻辑与竞争壁垒相互呼应。技术含量以69.5%的绝对优势成为影响定价的第一因素,核心零部件成本(47.6%)、品牌溢价(45.7%)、合规认证成本(45.7%)三者并列第二梯队,定制化程度(29.5%)亦有影响。技术主导的价值定价逻辑已经确立,品牌与合规作为价值溢价的来源得到普遍认可,这为国产装备从“性价比”走向“价值”提供了清晰的价格形成机制(见图28)。
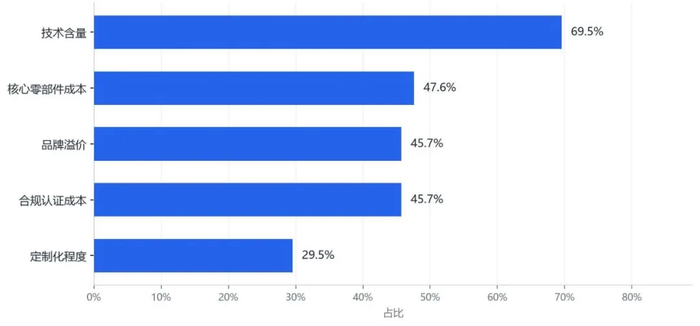
图28 影响定价的核心因素
增长驱动方面,“长期运维成本优势”(64.8%)与“大规模产能扩建”(63.8%)双轮驱动,国产化替代政策(56.2%)构成第三极,一次性系统供应链不稳定(18.1%)与环保节能政策倒逼(9.5%)的影响相对有限。值得关注的是,长期运维成本优势位居增长驱动之首,恰好与不锈钢系统“设备寿命长、运维成本低”的核心优势呼应,说明市场增长的内生逻辑与产品价值优势是一致的(见图29)。
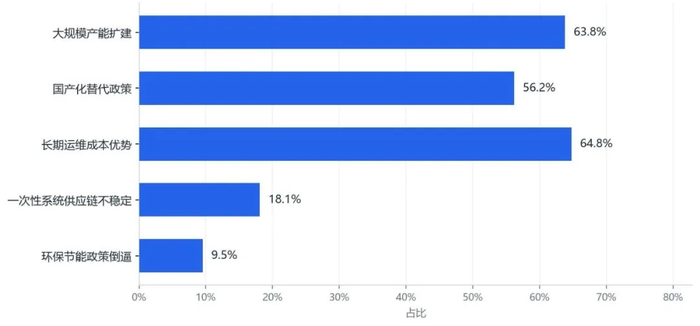
图29 驱动不锈钢系统市场增长的核心因素
制约因素与短板高度重合。清洁验证复杂(58.1%)、多品种切换效率低(54.3%)、初始投资高(53.3%)是制约不锈钢系统市场增长的前三大因素,一次性系统的灵活性优势(30.5%)与国产设备技术成熟度不足(25.7%)分列其后。“短板即增长约束”的逻辑在这里得到精确印证:不锈钢系统的增长天花板,本质上是由其清洁验证复杂度、柔性能力与初始投入所共同决定的(见图30)。
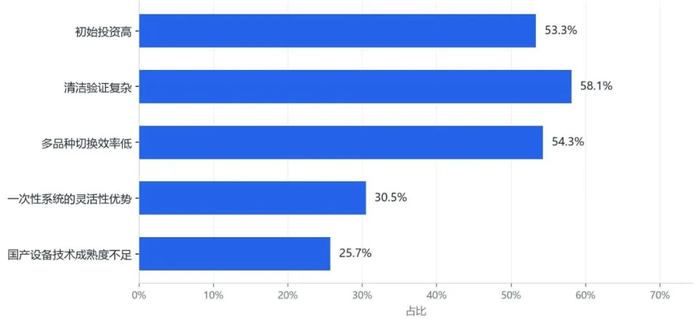
图30 制约不锈钢系统市场增长的主要因素
售后保障是国产化进程中容易被忽视、却直接关系客户粘性的一环。调研显示,技术支持能力强(53.3%)与维修响应速度快(46.7%)是厂商售后评价中最获认可的两项,备件供应及时(38.1%)、培训服务完善(27.6%)次之;与此同时,备件供应周期长(26.7%)、售后响应慢(22.9%)、技术支持能力不足(22.9%)等负面评价亦占相当比例。正面与负面评价的并存,说明售后服务的“响应速度”与“技术深度”仍是厂商需要持续改进的方向(见图31)。
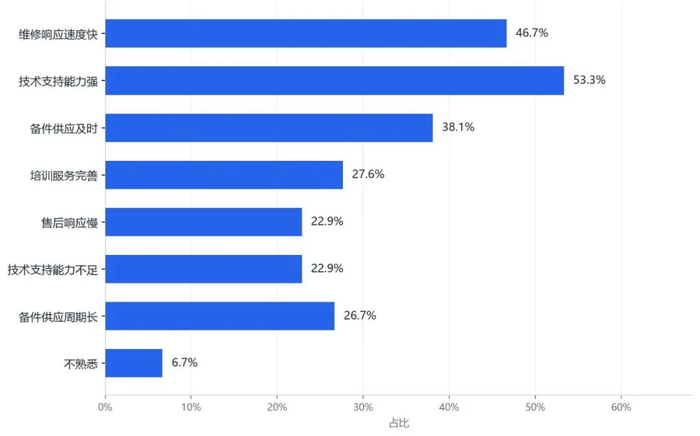
图31 对厂商售后保障服务的评价
面向未来3~5年,PAT与智能控制集成以60.0%的占比成为不锈钢系统最重要的技术迭代方向,这与智能化渗透率低的现状形成明确对标——智能化是行业公认的第一升级方向;清洁验证效率提升(48.6%)与节能降耗技术(41.0%)分列二三,下游联动优化(35.2%)与核心部件可靠性(31.4%)亦受关注。整体构成“智能化+清洁效率+绿色”的升级主线,与需求导向、竞争壁垒的结构一脉相承(见图32)。
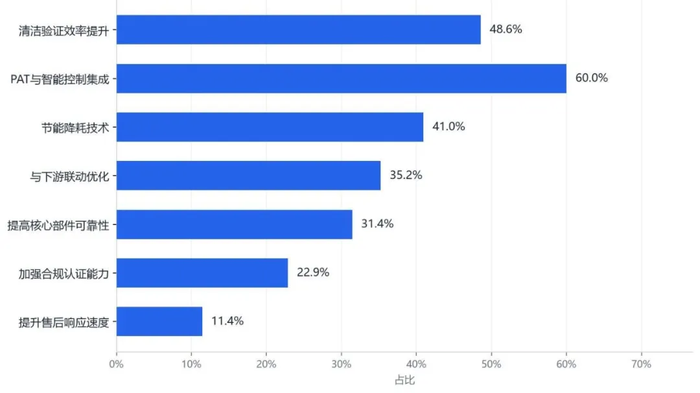
图32 未来3-5 年不锈钢系统最重要的技术迭代方向
行业发展趋势上,国产化替代深化以68.6%的占比成为最确定的大趋势,连续化生产普及(56.2%)次之,二者共同构成产业升级的双主线;CGT商业化加速(39.0%)、mRNA等新型疫苗技术(31.4%)、CDMO行业持续扩张(27.6%)代表新兴增量方向。结合一体化连续生产仅16.2%的现状,连续化是“方向最确定、落地差距最大”的赛道;而国产化替代的高共识,则意味着国产装备在“从有到优”的进阶中仍有广阔的成长空间(见图33)。
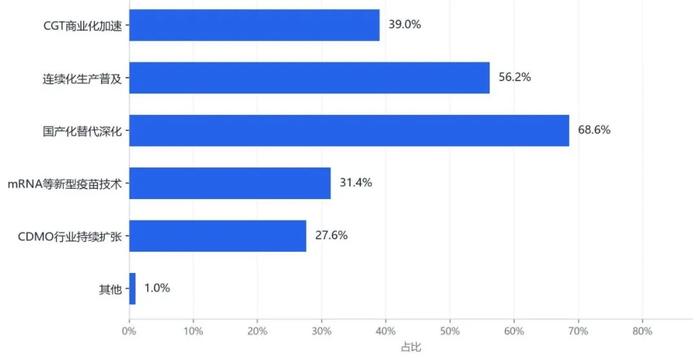
图33 未来生物药行业最重要的三个发展趋势
关于不锈钢与一次性的技术协同,“两者技术迭代方向趋同”以49.5%的占比居首,“两者各有侧重、协同性有限”以48.6% 紧随其后,两者几乎平分秋色;叠加“不锈钢聚焦大规模、一次性聚焦灵活”(35.2%)与“一次性迭代更快、不锈钢相对滞后”(30.5%)的认知,行业主流判断是:两条路线长期将在智能化、连续化等方向上趋同,但短期仍按“大规模稳态vs灵活快速”各有侧重地演进。技术路线的边界不会消失,但会在更高的智能化、连续化水平上重新定义(见图34)。
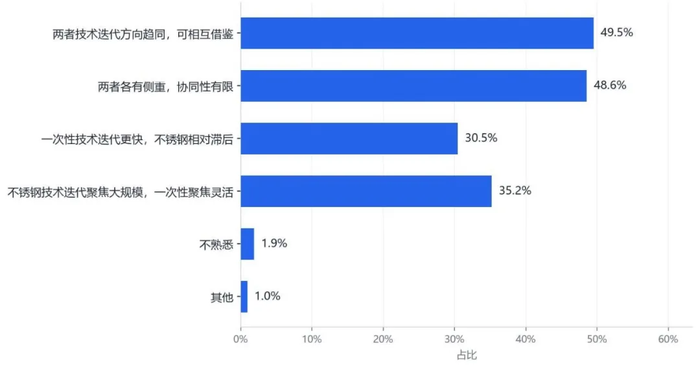
图34 不锈钢与一次性系统技术迭代的协同性趋势
在国产化与连续化之外,AI与数智化正成为第三重变量。随着在线传感与PAT数据持续积累,AI有望从辅助分析走向过程控制的核心,以模型驱动批次预测、偏差预警与参数自适应,进而支撑更高水平的连续化与柔性生产。装备的价值评判也随之改变:在硬件性能之外,数据与算法能力正成为新的竞争维度。
不锈钢系统仍是生物药上游工艺装备的主流,但已不是唯一答案——它与一次性系统在品种、规模与阶段的维度上分场景共存,互为补充。对不锈钢装备而言,清洁验证,既是不锈钢的核心优势,也是其最突出的短板;而智能化与连续化,则是这一领域当前方向最确定、落地差距最大的两个前进方向,而AI,正是破解这两大难题的关键抓手之一。
当国产化从“从无到有”走向“从有到优”,合规可靠性、清洁验证效率与智能化集成,构成了上游工艺装备下一步演进的核心命题。对于身处这一链条上的装备企业而言,能否在清洁验证的可靠性上持续打磨、在智能化集成上实现突破、在国产化进阶中构建品牌与合规的复合壁垒,将决定其在下一个产业周期中的位置。本研究呈现的,是产业一线当下的判断;而趋势的兑现,仍需时间来检验。
最后感谢江苏洁维生物设备股份有限公司对本次调研的大力支持。
江苏洁维生物设备股份有限公司是一家以技术创新为驱动,高端装备制造为核心的高新技术和专精特新企业。公司深耕生物医药领域,精准聚焦抗体药物、疫苗、无菌注射剂、吸入制剂及多肽药物等关键制药场景,并前瞻布局以医美原料与注射剂为代表的新消费市场。致力于为全球制药企业提供从工艺开发、装备制造到工程落地的全生命周期一站式解决方案。
作为生物医药核心工艺装备的领导者,洁维生物依托自主构建的流体工艺技术平台,打造覆盖配液系统、生物反应器、生物发酵系统、水机及分配系统、无菌薄膜蒸发系统、低温蒸发浓缩系统、均质乳化设备的完整产品矩阵,实现上游工艺段关键装备全覆盖。公司现拥有108项核心专利技术(其中发明专利8项)及10项软件著作权,以知识产权高壁垒构筑持续竞争优势。
洁维生物汇聚了数十位来自国内知名企业的专家,组建了一支高度专业化,身具全球视野和深耕本土实践的高水平技术团队。可为客户量身定制从工艺开发、小试、中试到商业化生产的全过程解决方案。
公司秉持“精工为匠、守药之洁”的质量理念,通过持续的技术迭代和严格的质量管理体系,在上游工艺核心装备领域实现多项关键技术突破,已成功赋能数十家行业龙头企业完成工艺优化与产能升级,为中国生物制药产业高质量发展注入强劲动能。
面向中国生物制药市场的蓬勃未来,洁维生物将坚守“以客户价值为中心”的初衷,致力于成为客户首选的工艺装备合作伙伴。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-

2025年度中国医药工业主营业务收入前100位企业发布!哪家企业上榜?
2026-07-13
-

论医药洁净区空间消毒 / 灭菌的常用方法
2026-06-26
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-

2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
-
诺和诺德,宣布改名:沿用百年的“Nordisk”正式退场!
2026-09-15
-
A 级是几级?一张表看懂GMP洁净区 A/B/C/D 四个级别与设计要求
2026-08-26
评论
加载更多