十大药王,全球撞线:中国创新药的50亿美元俱乐部
复宏汉霖HLX43(PD-L1 ADC)即将启动二线非小细胞肺癌注册临床试验,标志着中国创新药产业进入一个新的阶段:按潜在销售峰值超过50亿美元口径统计,进入全球撞线期的大品种至少已有十个,国际化由此前的BD授权爆发期,迈入大药自主兑现期。
今年国内市场首次诞生10亿美元级分子,而到2027—2028年,海外市场有望集中催生50亿美元乃至100亿美元级别的全球重磅品种。中国创新药产业已经走出早期青苗阶段,开始进入头部品种集中兑现的新阶段。
与人工智能等领域的快速迭代相似,创新药产业的认知周期同样在不断缩短。上半年行业尚在讨论BD效应边际递减之后的增长点,如今答案已经清晰:第一批集中兑现的是肿瘤领域的重磅品种,第二批则将由自免领域的大药接力。
国内市场10亿元人民币级别的商业化成功可以解决企业生存问题,而全球市场50 亿、100亿美元级别的商业化成功,则将重塑整个产业生态。只有走到这一步,中国创新药企业才真正具备开展源头创新、大规模自主出海的能力与资源。
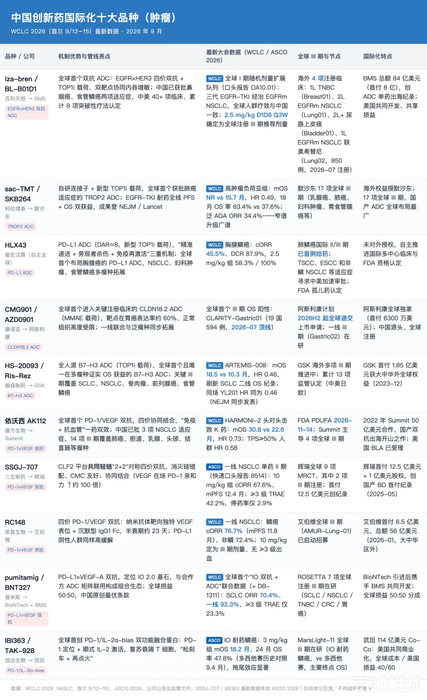
本文按以下标准筛选出第一批十个国际化大品种:其一,2026年内已进入全球多中心III期临床,或已具备FDA、EMA路径的国际注册临床条件;其二,具有明确的全球价值实现路径,包括跨国大药企大额BD授权、共同开发或企业自主全球推广;其三,研报共识或公司指引给出的名义销售峰值上限不低于50亿美元。
赛道高度集中于ADC与二代IO
中国创新药国际化在最小阻力方向上率先突破。一方面,抗体工程与载荷组合是中国创新的优势领域;另一方面,在专利悬崖与技术迭代压力之下,IO联合ADC已成为跨国药企未来肿瘤管线布局的核心方向。内外需求共振,形成了当前的格局。
上述十个大品种全部集中在两个赛道:其一为ADC,共五个,载荷以拓扑异构酶I抑制剂(TOPO1i)为主流;其二为IO双抗或融合蛋白,共五个,以PD-(L)1联合VEGF或IL-2路径为主。由于基础研究积累相对薄弱,中国药企尚未在原始靶点发现上形成全球领先,但在“已验证靶点+工程化改造+最优组合”路径上做到了全球领先——双抗 ADC(Iza-Bren)、共同轻链双抗(SSGJ-707)、α 偏向细胞因子(IBI363)均属于工程创新而非靶点创新,这是产业起步阶段效率最高的切入方式。
中国资产在跨国药企全球管线中的战略地位持续上升。2021年至 2025年,中国医药交易总额在全球占比由9%升至49%,2026年 6 月单月占比已达62%。从2025年交易金额结构看,双/多抗与ADC 分别贡献17%和13%,成为对外授权的主力。其底层逻辑在于:中国创新药起步阶段的创新方向,与全球肿瘤治疗升级路径高度契合——二代IO有望在PD-1耐药及“冷肿瘤”领域提升疗效;IO联合 ADC有望通过肿瘤抗原释放与免疫微环境重塑实现协同增效;新型载荷ADC则有望以多机制杀伤提升异质性肿瘤的治疗效果。
具体交易层面,GSK将HS-20093定位为肿瘤管线核心支柱,启动大规模III期临床开发计划,构建从后线到前线的临床布局,并以 106亿美元收购Nuvalent为B7-H3 ADC拓展提供平台支撑;辉瑞在一年内以5项III期临床投入SSGJ-707;BMS同时押注Iza-Bren与 pumitamig;BioNTech则以中国ADC与双抗资产自建组合矩阵。跨国药企所购买的不仅是单一资产,更是面向未来的产品组合能力。
相较海外药企,本土药企凭借更低的单项目投入与更快的研发周转效率,可并行推进多条管线,分散单靶点研发失败风险,并稳步提升整体管线的转化成功率。据麦肯锡与医药魔方数据,中国药企同靶点单抗经风险调整后的整体研发投入仅为海外药企的1/2.7;中国药物发现周期平均为36个月,跨国药企平均为54个月;临床开发阶段中国平均为87个月,海外平均为100个月。
在中国庞大的患者基数与三甲临床中心资源支撑下,单中心月均入组患者数显著高于全球平均水平。尤其在I期临床中,国内单例受试者费用仅为海外的1/3,招募速度可达海外的2至5倍;国内各层级科研人员整体薪酬较海外低约50%,且中国企业普遍采用“快速信号验证”模式,多研发步骤并行推进;实验室人员工作时长亦高于欧美同行,同等规模团队可显著缩短药物发现周期。若跨国药企完整复制中国研发效率,相关药物有望提前约2.5年上市,从而大幅延长盈利周期、提升资产总价值。
这一效率外溢已在多个项目上显现:CMG901从I期临床到全球III期取得OS阳性结果仅用3年;翰森制药两个ADC(B7-H3、B7-H4)在一年内启动近10项全球III期临床;辉瑞、信达、GSK均在借助中国临床中心效率压缩全球开发周期。中国已不再只是患者招募基地,而是全球临床开发策略的发起端——CMG901/AZD0901的 CLARITY-Gastric 01全球III期临床由阿斯利康中国团队推动,正是这一转变的标志。
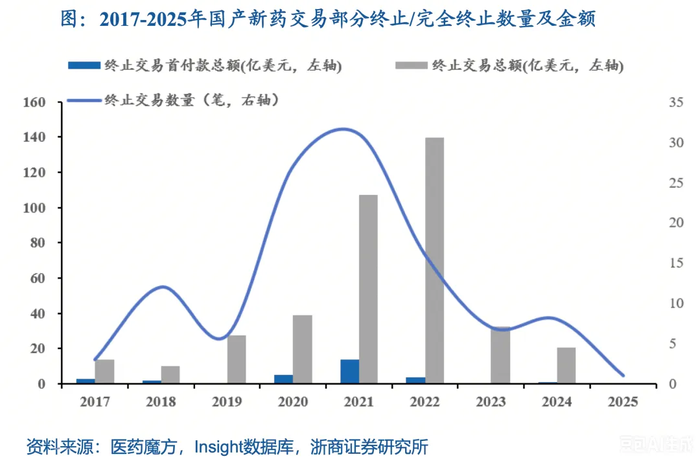
从国产新药License-out终止交易统计看,2017至2022年终止交易的规模与数量逐年上升,2022年之后数据持续回落,近两年项目退货比例明显下降。结合近年典型终止案例可以发现,近期终止事由多源于买方企业战略收缩或管线优先级调整,而非中国资产本身的临床或质量缺陷。伴随国产创新资产临床确定性与技术差异化持续优化,叠加合作模式迭代升级,国产创新药海外退货、合作终止的行业风险整体趋于收敛,资产出海价值稳定性有望继续增强。
从交易结构看,中国公司保留的价值份额正在系统性提升:早期为纯授权模式;其后升级为大额首付加销售分成,如 SSGJ-707首付 14亿美元并附带双位数销售分成;再进一步升级为利润共担或共同商业化,如Iza-Bren的美国利润分成安排、IBI363的40:60分担比例;直至发展为完全自推模式,如复宏汉霖HLX43、再鼎医药 zoci。HLX43的路径揭示了一个明确趋势:中国药企对出海管线临床开发与商业化的主导权正在逐级上升。
今年6月,艾伯维以109亿美元收购Apogee,引爆了超长效自免赛道的市场关注。当前三款同挂“超长效TSLP”标签的中国资产,差异化定位大于直接竞争:恒瑞医药SHR-1905的特点在于合作方与进度,由GSK主导、III期布局最为全面;和铂医药HBM9378的特点在于分子与数据,半衰期最长、II期肺功能数据最为扎实;康诺亚 CM512的特点在于首发与差异化,是全球首款长效TSLP×IL-13双抗,在慢性鼻窦炎伴鼻息肉(CRSwNP)领域进度领先。三款产品均有潜力成长为全球超级分子。
据国泰海通预测,2026 年下半年至2027年,恒瑞医药海外大药有望密集开展约20项全球III期临床,其中包含三款具备100亿美元以上销售峰值潜力的品种:长效TSLP产品 SHR-1905(GSK5784283)、潜在同类最佳的myosin抑制剂HRS-1893(BHB-1893),以及下一代银屑病重磅品种IL-36/IL-23p19 双抗 SHR-1139。恒瑞有望成为第二波大药行情的重要赢家。
其一,依沃西能否于2026年11月14日获得FDA批准。这是中国二代IO全球商业化的关键节点,将验证“中国原研—全球III期—FDA批准”全流程的可行性,无论结果如何,都不会改变产业整体向前的趋势。
其二,HLX43与zoci等完全自推模式的进展。这将检验中国创新药企能否在不依赖跨国药企的情况下,独立完成全球注册与商业化。
其三,随机III期临床对单臂II期数据的保值程度。这批资产大多凭借单臂II期临床的高客观缓解率(ORR)完成对外授权,2027—2028 年全球III期临床数据集中读出时,究竟是实力验证还是估值回调,将决定整个板块的估值中枢。
部分赛道已从“人无我有”转入同质化竞争阶段。以对外BD 口径统计,B7-H3 ADC已有5笔出海,PD-(L)1/VEGF已有6笔出海(其中IMM2510被退货),CLDN18.2 ADC已有7笔出海(其中 LM-302、SKB315被退货),DLL3已有 4笔出海,竞争日趋激烈,并出现了较为罕见的退货案例。
与此同时,部分前沿领域仍存在海外药企的代差式领先。panRAS分子作为KRAS/RAS通路长期难以突破之后的新一代方向,有望覆盖KRAS G12D、G12V、G12C及其他 RAS突变人群,在胰腺癌、结直肠癌、非小细胞肺癌等 RAS驱动肿瘤中具备较大的临床与商业化潜力。今年7月,Revolution泛RAS分子胶Daraxonrasib的上市申请已获 FDA 受理,而国内panRAS管线最快仍处于I期阶段,差距约为5年。
这些压力将推动中国创新药适时转向源头创新——工程化优势终将边际递减,仅靠快速跟进与组合创新难以维持长期领先。
50 亿、100亿美元级全球大药的相继兑现,正在为中国创新药打开源头创新的下一程。当本土企业具备与Revolution同等的底气 ——敢于拒绝跨国药企高达320亿美元的并购邀约,以自主开发、自主商业化的方式获取全球价值——中国创新药才真正完成从跟跑到并跑、再到部分领跑的跨越。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-

2025年度中国医药工业主营业务收入前100位企业发布!哪家企业上榜?
2026-07-13
-

论医药洁净区空间消毒 / 灭菌的常用方法
2026-06-26
-

浅谈制药智能配液系统的设计
2026-06-24
-

2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
-

全球TOP10药企2026年第二季度财报解读:礼来断层领跑,行业分化加剧
2026-08-03
-

无菌制剂生产线污染控制策略研究与思考
2026-07-16
评论
加载更多