九大药企联名发表警告信
9月22日,一封由阿斯利康、葛兰素史克、诺和诺德、诺华、罗氏、赛诺菲、勃林格殷格翰、凯西集团及益普生九位欧洲制药巨头董事长联合署名的公开信,在行业内外引发震动。信中直言不讳地指出:欧洲正在全球医药投资与临床试验竞赛中系统性落后于美国和中国。
这封信的罕见之处,不仅在于九大企业首次集体发声,更在于其措辞之严厉——“行业创新者收到的信号十分明确:欧洲并不重视你们所做的工作。”这句话几乎是对欧洲创新生态的公开否定。
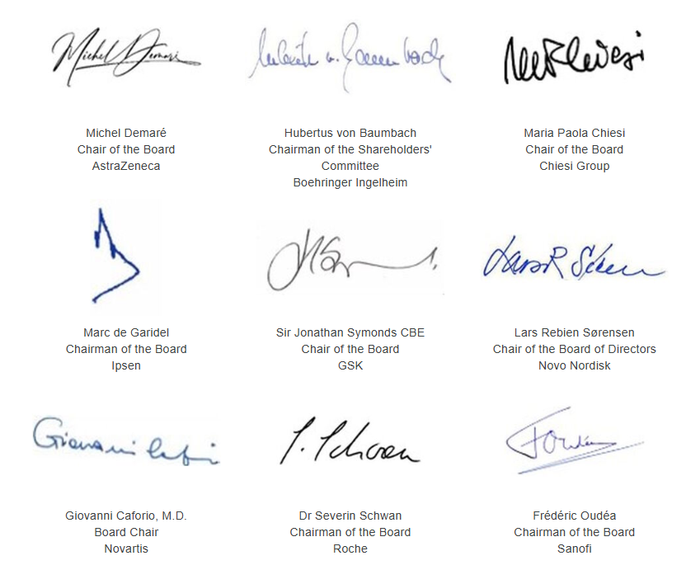
图片来源:astrazeneca官网
数据触目惊心:欧洲正在“失速”
从数据看,欧洲制药业的衰退已非一日之寒。其在全球医药研发中的占比已从1990年的43%下滑至31%;商业临床试验份额在过去十年间从约18-20%腰斩至9%。而仅过去两年,美国和中国宣布的制药业投资总额已突破6000亿美元。
更值得关注的是,信中明确承认:中国在临床试验、医药专利和新药开发方面已超越欧洲。
中国:从“跟跑”到“并跑”
这一判断并非空穴来风。自2015年中国启动药审改革以来,药品审评积压从2.2万件大幅缓解,2025年单年批准1类新药达76个,创历史新高。
据2025年行业数据,中国创新药在研管线占全球比例已达33.7%,仅次于美国。
与此同时,License-out交易持续爆发,2025年上半年中国药企对外授权交易金额突破百亿美元,标志着中国创新正从“跟随”走向“输出”。
隐忧:FIC短板与支付压力
但机会背后,挑战同样严峻。尽管中国在新药数量和速度上快速追赶,但在First-in-class(首创新药)领域,仍与美国存在显著差距。
2025年全球获批的First-in-class药物中,美国主导占比超70%,中国自主原研的FIC药物仍属少数。
此外,中国药企的海外商业化能力普遍薄弱,多数依赖跨国药企合作落地,自主出海仍面临法规、支付、市场准入等多重壁垒。
更现实的问题在于国内支付环境。医保谈判常态化虽提升了药品可及性,但也加剧了价格压力。
2025年医保目录调整中,多个创新药降幅超60%,部分企业坦言“利润空间被压缩至难以支撑持续研发”。如何在“可负担”与“可持续创新”之间取得平衡,仍是政策与产业共同面对的难题。
中国的镜鉴
欧洲的困境,恰恰为中国提供了镜鉴。当欧洲因监管碎片化、HTA评估缓慢、定价机制僵化而失去吸引力时,中国若能进一步优化审评审批效率、完善多元支付体系、强化知识产权保护,便有望在全球创新药格局中占据更主动的位置。
我们已站上舞台中央,但真正的较量,才刚刚开始。
文章内容来自蒲公英Ouryao,流程工业整理编辑,责任编辑:邵丽竹,审核人:何发
版权声明:本文由“制药工艺与装备”平台整理发布,版权归原作者所有,如有侵权请联系删除。邮箱:cuifangfei@vogel.com.cn。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-

2025年度中国医药工业主营业务收入前100位企业发布!哪家企业上榜?
2026-07-13
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-
诺和诺德,宣布改名:沿用百年的“Nordisk”正式退场!
2026-09-15
-

2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
-

全球TOP10药企2026年第二季度财报解读:礼来断层领跑,行业分化加剧
2026-08-03
-
A 级是几级?一张表看懂GMP洁净区 A/B/C/D 四个级别与设计要求
2026-08-26
评论
加载更多