领跑、追赶与翻身:三家千亿药企的中期分析
在国内创新药产业迈向高质量发展的进程中,千亿市值已成为头部企业穿越成长期的一道标志性门槛。海思科、艾力斯与诺诚健华三家企业,凭借差异化的战略定位与执行路径,成为当前这一赛道上备受关注的代表。其中,海思科市值已逾700亿元,估值主要反映其在研管线与出海潜力,而非当期盈利;诺诚健华于2025年实现首次盈利并完成BD变现,估值处于重估阶段;艾力斯则以扎实的硬核盈利支撑市值,2025年实现净利润21.89亿元,但估值仍受单品依赖格局制约。本文从财务表现、国际化BD布局与新药研发管线三个维度,对三家企业的差异化突围路径进行梳理。
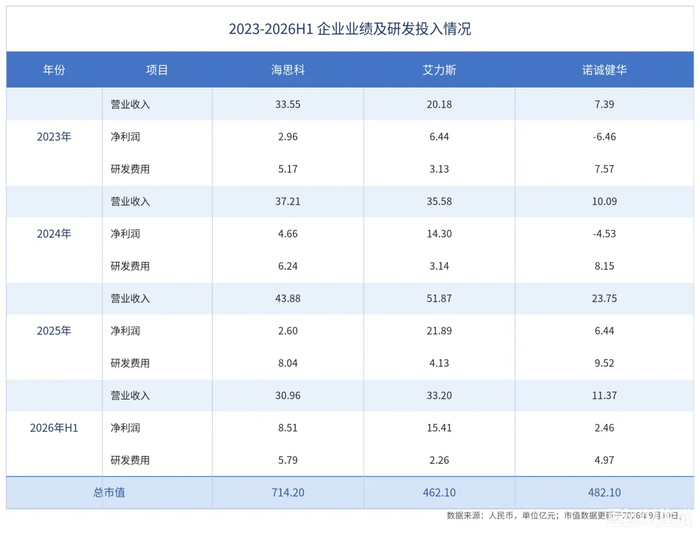
千亿市值的支撑最终仍需回归业绩兑现。近三年三家企业均保持较快成长,但利润释放节奏与驱动因素存在明显差异。艾力斯凭借核心单品实现高速放量,营收与净利润近三年复合增速分别达到60.37%和84.12%,并在2026年上半年延续高增长,净利润达15.41亿元,业绩确定性较强。诺诚健华营收近三年复合增速达79.2%,位列三家之首,2025年成功扭亏为盈,2026年上半年净利润为2.46亿元,盈利拐点已经确立。海思科近三年营收保持稳健增长,复合增速约为14.24%,前期受高强度研发投入与BD节奏影响,2025年利润短期承压;随着前期投入逐步进入收获期,2026年上半年营收同比增长54.71%至30.96亿元,归母净利润同比增长426.98%至8.51亿元,呈现强势反弹。
研发投入强度同样反映了三家企业所处的不同阶段。2026年上半年,研发费用占营业收入的比例分别为:海思科18.7%、艾力斯7.66%、诺诚健华43.72%。诺诚健华将近一半营收再投入研发,仍处于管线密集推进阶段;艾力斯研发投入比例相对较低,但绝对规模并不小;海思科研发投入增速最快,与创新药管线密集推进及早研平台建设直接相关。
对外授权交易正在重塑创新药企的利润表结构,一笔具有分量的跨境BD往往直接影响年度盈亏格局。海思科是2026年以来BD市场上最为活跃的国内企业之一。年内公司已密集落地5笔跨境BD交易,潜在交易总金额超过77亿美元,创下公司历史新高。其出海路径由早期千万美元级试水,逐步升级为超亿美元级单项授权,进而与礼来、艾伯维等跨国制药企业达成数十亿美元级战略合作;交易结构也由最初的License-out,拓展至NewCo、多管线打包等更为复杂的形式。对于一家以麻醉镇痛起家的企业而言,这一战略转身具有标志性意义。
与海思科的高频扩张形成对照,艾力斯的BD策略更为聚焦,并在国内创新药企中走出了一条少见的“双向BD闭环”。早在2021年,公司即将核心产品伏美替尼的海外权益授权给ArriVent,迈出国际化关键一步;2026年8月,又从ArriVent反向引进一款潜在首创ADC,以补强自身大分子能力。其交易策略不追求数量,而是围绕肿瘤主战场持续进行资产置换。
诺诚健华的BD路径则呈现出“迂回盘活”的特征。奥布替尼在自免方向的对外合作早期一度受挫,但公司并未放弃该管线的全球价值。2025年,公司与康诺亚合作,以NewCo模式将奥布替尼的全球多发性硬化(MS)权益及多项自免资产授权给Zenas BioPharma,交易金额创下中国自免小分子对外授权纪录。通过这一安排,公司既盘活了自免资产,又完整保留了血液瘤领域权益,未动摇基本盘。
三家企业虽同处创新药赛道,但管线布局与成长逻辑差异显著,分别代表了全面型、聚焦型与均衡型三种典型路径。
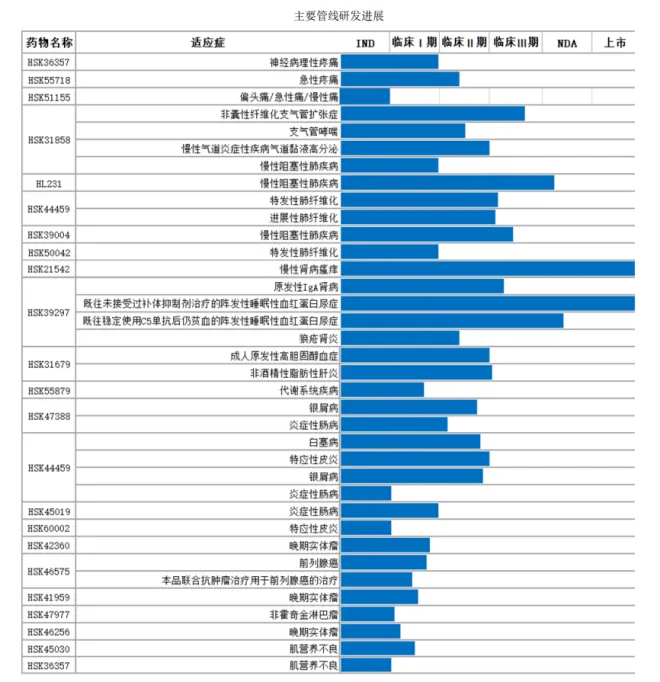
海思科走的是“多领域布局+国际化BD变现”的全面型路线。其原点在麻醉镇痛领域,核心品种为环泊酚(思舒宁),并以此为支点向代谢、自免、呼吸等方向延展。随着安瑞克芬、克利加巴林等新品相继上市,创新药收入占比有望在今年超过50%,标志着公司正由“具有创新药业务的药企”向“以创新药为核心收入来源的药企”转型。在研管线方面,HSK39004(PDE3/4抑制剂)、HSK31858(DPP1抑制剂)等已进入III期临床或海外申报阶段。围手术期麻醉镇痛市场容量有限但需求稳定,若能在此场景做深做透,并辅以差异化品种与专业化学术推广,海思科的行业地位将进一步巩固。
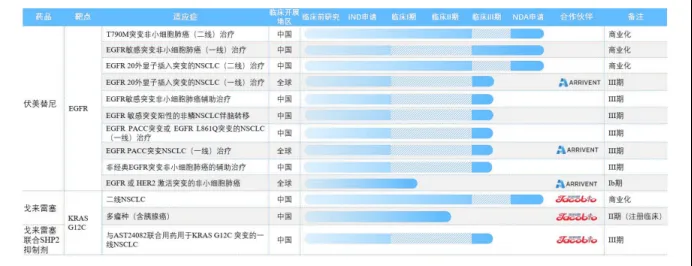
艾力斯采取“核心品种极致深耕+相邻领域延伸”的聚焦型路线。公司围绕伏美替尼在EGFR靶向治疗领域构建了较高壁垒,并以此为基础向妇科肿瘤等新领域拓展,同时积极布局ADC、KRAS等前沿方向,力图在肿瘤治疗领域进一步加深护城河。这一路线的优势在于资源集中、执行力强,但估值层面也需面对单品依赖所带来的潜在制约。
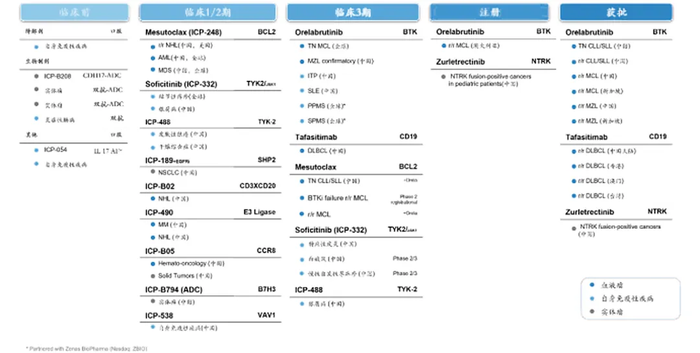
诺诚健华则呈现“血液瘤+自免双轮驱动,前沿技术平台布局”的均衡型特征。血液瘤是其基本盘,奥布替尼已在该领域站稳脚跟;自免构成第二增长曲线,围绕B细胞与T细胞通路布局了Soficitinib等差异化口服小分子,其中部分资产已通过上述Zenas交易实现价值兑现;ADC平台被视为第三增长曲线,佐来曲替尼(TRK抑制剂)与自研ADC管线共同构成公司下一阶段的成长赌注。
总体而言,海思科将研发平台作为交易来源,以高频BD验证资产价值;艾力斯将单一品种做到极致,再通过“引进来”培育第二增长曲线;诺诚健华在血液瘤基本盘稳固之后,借助NewCo模式将自免管线推向国际市场,押注更长周期的价值释放。
千亿市值并非一张一次性的证书,而更像一个中间状态。当企业进入这一体量,依靠单一品种或单笔交易已难以支撑长期估值,关键在于后续管线能否持续兑现、商业化能力能否同步承接。对海思科、艾力斯与诺诚健华而言,谁先触及千亿市值或许并非最重要的问题;更值得行业关注的是,在跨过这一门槛之后,企业能否凭借差异化的产品组合、国际化的资产运作能力以及稳健的研发产出,在更高的平台上持续站稳脚跟。
邵丽竹
何发
热点文章
-

2025年度中国医药工业主营业务收入前100位企业发布!哪家企业上榜?
2026-07-13
-

论医药洁净区空间消毒 / 灭菌的常用方法
2026-06-26
-

浅谈制药智能配液系统的设计
2026-06-24
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-

2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
-

全球TOP10药企2026年第二季度财报解读:礼来断层领跑,行业分化加剧
2026-08-03
-

无菌制剂生产线污染控制策略研究与思考
2026-07-16
-

赛德齐瑞 | 寡核苷酸工艺系统整体解决方案
本系统面向寡核苷酸、mRNA等核酸药物生产,提供从工艺定义、设备与管道设计、自动化控制到验证支持的一体化工程方案,覆盖溶剂与试剂储存、单体供应、氨解切割、纯化与超滤配液、退火及产品收集等核心单元,实现缓冲液配制、输送、过滤与 CIP/SIP 全流程闭环管理。
-
制药工程与设备专题 | 高压放电检漏机在BFS产品包装密封完整性检测中的应用
-
郑凤庚
-
郑文科
-
汤伦
-
王路鑫
评论
加载更多