国药系,出售亏损药厂,摘牌条款暗藏风险
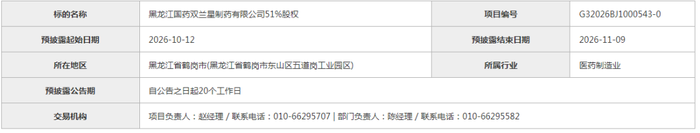
本次挂牌出售的是黑龙江国药双兰星制药,注册于黑龙江鹤岗,2007年设立,拥有药品生产、中药饮片加工、保健食品、消毒剂生产、药品进出口等多品类生产资质,是具备完整生产能力的制药企业。股权结构上,转让方江阴天江药业持有51%控股权,隶属于国药集团旗下中国中药控股体系,属于典型的国药系下属企业。

对于产业收购方而言,药厂的吸引力往往来自生产厂房、GMP 产能、药品文号、保健食品生产资质等硬资产。但本次转让公告中一条特殊约定,直接改变了这笔交易的价值逻辑,也是本次交易最大的风险点:交易完成,受让方取得实际控制权后,标的公司不得继续使用国家出资企业及其子企业字号、经营资质、特许经营权等无形资产,不得再以国药系企业名义开展经营活动。
直白解读:买家拿下51%控股权,“国药” 这块金字招牌要当场摘掉。很多意向投资方收购国企下属药厂,除了产能文号,也看重国企品牌背书、供应链信任、招投标信用等无形资产。而该条款直接切断了国药品牌的延续使用,意味着收购后企业需要更名、重塑市场信用,原有依托 “国药” 字号形成的商业关系大概率需要重新建立。
结合转让主体背景来看,本次交易也是国药集团旗下中国中药控股的资产出清动作。近年来,国药体系持续推进低效、亏损资产梳理与剥离,收缩非核心、盈利能力差的生产基地,把资源向核心中药配方颗粒、优质中成药主业集中。双兰星制药长期经营停滞、持续亏损,已经成为低效资产,通过产权交易所公开挂牌转让控股权,是典型的国有资产瘦身处置。
这笔交易也给医药产业并购敲响警钟:国企下属药厂股权转让,不能只盯着厂房和文号,必须细读产权公告里的无形资产、字号使用限制条款。很多投资者惯性认为收购国企子公司可以延续原有品牌,而本次 “摘牌条款” 是一个范本案例,国有资本退出控制权后,品牌字号、特许经营资质的使用权限会同步终止。
同时,资不抵债的底层财务状况是另一重硬风险。意向方在尽调阶段,必须全面摸排企业隐性负债、历史合同、员工安置、药品文号维护成本、环保遗留问题。账面负债之外,药厂还可能存在 GMP 整改、设备维护、资质年审等持续性投入。如果药品文号长期未开展生产,还存在文号失效风险。
整体来看,本次挂牌是一次典型的 “带坑资产处置”。国药系甩掉持续亏损的包袱,而潜在收购方要权衡:剥离国药品牌之后,仅依靠厂房、产能、文号,能否覆盖存量债务与后续运营投入。这笔交易最终能否找到合适买家,还要看正式披露后的挂牌底价,以及意向方对标的资产价值的判断。
医药产业并购早已告别 “捡牌照” 时代,资产背后的债务包袱、品牌权限、合规条款,每一项都足以决定一笔收购的成败。双兰星制药的挂牌案例,将成为医药国企资产转让领域一个值得反复研究的样本。
文章内容来自健康微观,流程工业整理编辑,责任编辑:邵丽竹,审核人:何发
版权声明:本文由“制药工艺与装备”平台整理发布,版权归原作者所有,如有侵权请联系删除。邮箱:cuifangfei@vogel.com.cn。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-
刚刚,国家局 GMP 新附录,来了!
2026-09-02
-
A 级是几级?一张表看懂GMP洁净区 A/B/C/D 四个级别与设计要求
2026-08-26
-
国内首仿已报!替尔泊肽专利还剩十年,仿制药大军已经急不可耐?
2026-08-18
-
AI for Science爆发!中国30家硬核企业全盘点
2026-09-14
-
诺和诺德,宣布改名:沿用百年的“Nordisk”正式退场!
2026-09-15
评论
加载更多