中国 Biotech 进入「被围猎」时刻
中国,正在成为跨国药企(MNC)全球布局中不可缺席的一站。
2026 年以来,MNC 密集在华举办创新合作日或研发日活动—— 第一三共、卫材、安斯泰来、GSK、施维雅等,首次将这类活动落地中国;阿斯利康、艾伯维、拜耳、强生等,则已多次举办、持续加码。更值得注意的是,尽管活动主场在中国,各家的全球总部负责人、BD 高管几乎悉数到场,与中国 Biotech 面对面对话。
MNC 为何集体来中国举办创新合作日或研发日活动?这一轮密集布局的背后,又折射出怎样的行业变局?
MNC 对外部创新需求强烈
据 IQVIA 发布的《Biopharma M&A: Outlook for 2026》显示,到 2030 年,预计将有超过 2300 亿美元的生物医药行业收入面临专利或市场独占权到期风险;部分大型药企的风险敞口甚至可能达到当前销售额的 65%。进入 2030 年代初,还将有约 2000 亿-2500 亿美元收入进一步暴露于专利到期风险之下。
随着一批核心产品陆续进入生命周期后段,专利悬崖正从远期风险转变为 MNC 必须面对的现实增长压力。这一压力已经集中反映在主要 MNC 的核心产品组合中。
阿斯利康的达格列净、奥希替尼等重要产品将在 2035 年前陆续进入专利到期窗口;默沙东则面临更集中的帕博利珠单抗专利悬崖,公司已启动多年期成本优化计划,计划每年节省约 30 亿美元,并将资金重新投入新产品上市和研发管线建设。
强生面临的是多款成熟产品集中进入生命周期后段。乌司奴单抗在 2025 年迎来生物类似药竞争后,国际市场销售额一年内下降近 33%;戈利木单抗美国化合物专利已于 2024 年到期,达雷妥尤单抗、阿帕他胺、马昔腾坦、司来帕格、利伐沙班(与拜耳联合开发)及利匹韦林等重要产品也将在 2030 年前后陆续进入专利或市场独占权减弱阶段。
GSK、诺华和罗氏同样面临产品接续压力。GSK 需要在 Dovato(多替拉韦+拉米夫定)等核心 HIV 产品进入专利到期窗口前建立新的增长支柱;诺华在 Entresto(沙库巴曲+缬沙坦)失去美国市场独占权后,需要依靠瑞波西利、奥法妥木单抗、Pluvicto 等产品加快完成收入接力;罗氏则面临 HER2 产品线持续迭代,恩美曲妥珠单抗和帕妥珠单抗逐渐进入专利及竞争压力上升阶段。
专利悬崖之外,MNC 还面临长期存在的内部研发效率压力。摩根士丹利此前的研究显示,2023 年大型药企内部研发管线的投资回报率(IRR)已降至较低水平,传统自研模式越来越难以单独支撑企业持续增长。
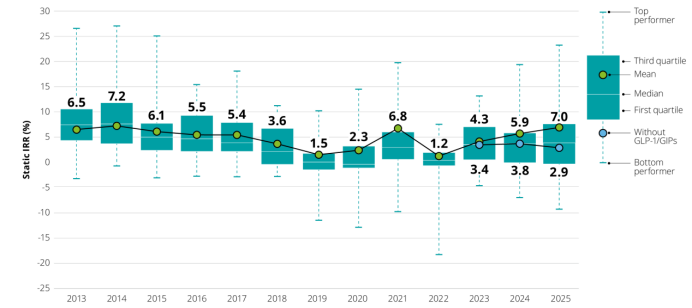
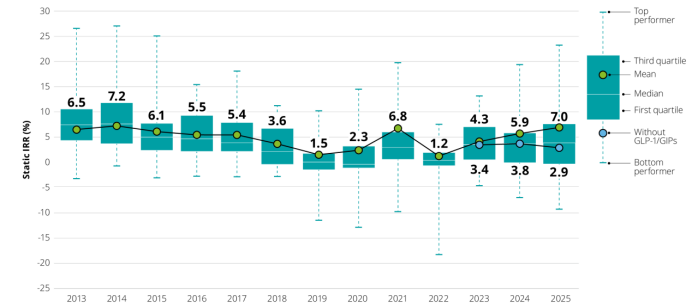
Deloitte 最新研究进一步显示,全球 Top 20 生物制药公司的后期研发管线预计 IRR 虽然已从 2023 年的 4.3% 回升至 2024 年的 5.9% 和 2025 年的 7.0%,但这一改善较大程度上集中于 GLP-1/GIP 等少数高价值资产(图 1),并不意味着行业整体研发生产率问题已经得到根本解决。
图 1.2013-2025 年 TOP 20 企业的内部投资收益率分布情况
数据来源:Deloitte
与此同时,单个药物的平均研发成本仍在持续攀升,2025 年已进一步升至约 26.7 亿美元。高投入、长周期与高失败率并存,使得单纯依靠内部研发难以快速、稳定地补齐专利悬崖形成的收入缺口。
因此,对于 MNC 而言,外部创新已经从传统研发体系的补充手段逐步转变为重建增长管线的重要组成部分。通过 BD 获取经过一定验证的外部创新资产,可以帮助大型药企缩短研发周期、分散研发风险,并更快补充潜在增长引擎。
中国创新获得全球认可
中国正在从全球创新药的重要参与者进一步成为高质量创新资产的重要来源地。一方面,中国在研发成本、临床执行效率和开发速度上具备明显优势。
毕马威《2026 年中国生命科学行业概览及未来展望》显示,中国药物发现成本较美欧低约 30%-40%,临床试验患者招募速度约快 2-3 倍。相对高效的临床资源配置和支持创新的政策环境,使中国 Biotech 能够更快推动项目进入临床,并较早获得概念验证(PoC)数据,从而降低后续开发的不确定性。
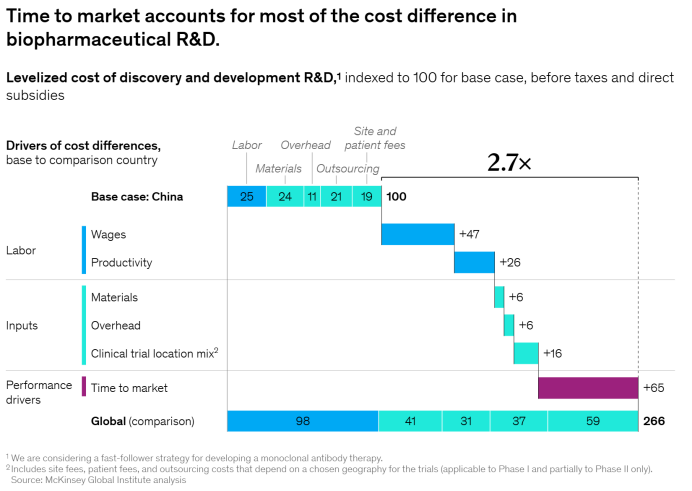
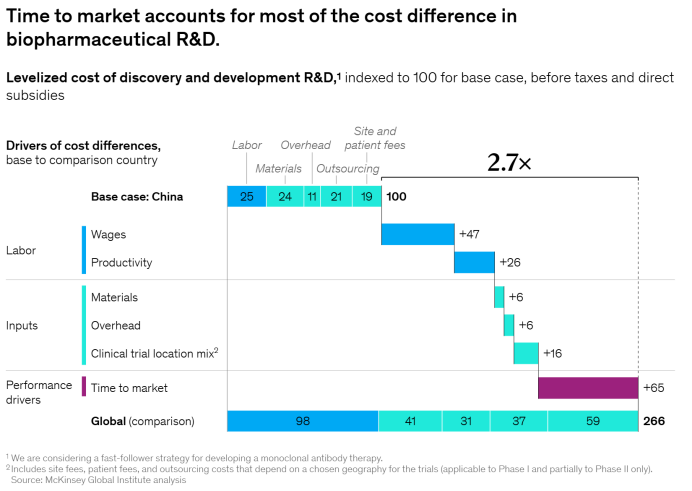
麦肯锡在《Biopharma R&D: The evolving formula for discovery and development》中进一步指出,中国药物发现平均约需 36 个月,低于全球平均的 54 个月;药物开发约需 87 个月,也短于全球平均的 100 个月;全球开发同类生物药的研发成本约为中国的 2.7 倍。
图 2. 全球开发同类生物药的研发成本约为中国的 2.7 倍
数据来源:麦肯锡
这种效率优势在临床阶段表现得更为明显。中国 I 期临床试验的单患者成本约为全球基准的三分之一;从靶点识别到临床试验启动的速度约为全球平均水平的 1.5 倍,患者招募速度则可达到全球基准的 2-5 倍。这意味着,中国创新药能够更快完成从早期研发到临床验证的转化,为后续全球开发提供成熟度更高的资产基础。
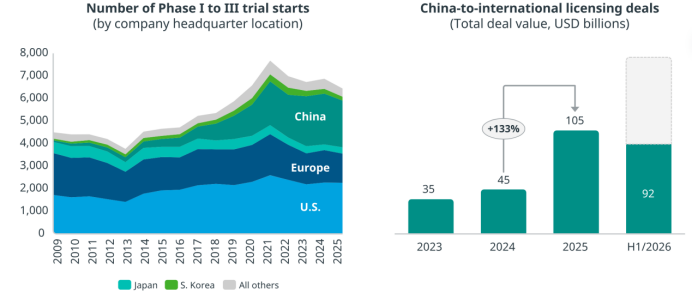
另一方面,随着中国创新资产质量不断提升,跨境 BD 交易持续增长,越来越多中国资产开始进入全球药企的研发管线。麦肯锡指出,目前中国已经贡献约全球 30% 的创新药研发管线。IQVIA 于 2026 年 7 月 8 日发布的《Biopharma M&A: Mid-year 2026 update》显示,2025 年,全部 License in 资产中 40% 来自中国授权方。
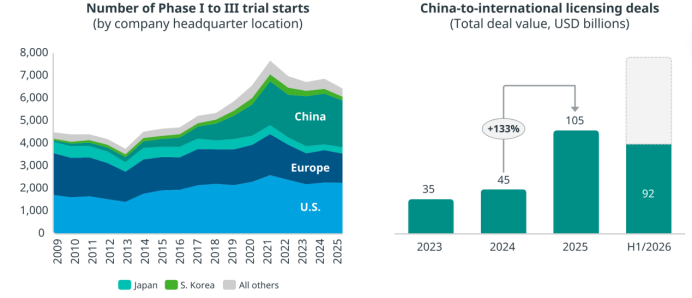
进入 2026 年,这一趋势进一步加速。2026 年上半年,剔除 AI 相关合作后,涉及中国原创资产的 License in 交易总潜在金额已达到 920 亿美元,相当于 2025 年全年交易额的 88%。此前,2024 年至 2025 年,中国资产对外授权总潜在交易金额已经实现翻倍以上增长(图 3);按照 2026 年上半年的交易进度,全年交易规模有望再次刷新历史纪录。
图 3. 全球 I-III 期临床试验启动数量(左)中国创新资产对外许可交易规模(右)
图片来源:IQVIA
比交易规模增长更值得关注的是,MNC 采购中国创新资产的方式也在发生变化,合作正从单一资产授权逐步向覆盖多个治疗领域的系统性合作延伸。
例如,阿斯利康与石药集团达成最高 185 亿美元的合作,覆盖 8 个项目;BMS 与恒瑞医药达成最高 152 亿美元的合作,覆盖 13 个早期项目;辉瑞与信达生物达成最高 105 亿美元的合作,覆盖 12 个肿瘤项目;礼来与信达生物的合作总潜在金额则达到 88 亿美元,覆盖肿瘤和免疫等领域。
与此同时,中国创新资产还成为 NewCo 模式的重要来源。Kailera 基于恒瑞医药授权的肥胖及代谢管线成立,先后完成 4 亿美元 A 轮、6 亿美元 B 轮融资,并于 2026 年完成 6.25 亿美元 IPO;Air Nexis 则围绕海思科授权的 COPD 资产成立,并于 2026 年完成 2 亿美元 A 轮融资,中国创新正在被全球资本和产业体系持续验证。
MNC 将中国纳入全球创新资产采购体系
中国创新项目数量持续增加,但真正符合全球研发战略和管线需求的优质资产并不会主动进入 MNC 的视野。如何降低信息不对称,更早触达、筛选并锁定潜在高价值项目,正在成为 MNC 在中国布局外部创新的重要一环。
在这一背景下,一套更本土化的创新资产发现机制正在形成。近年来,多家 MNC 频繁在中国举办创新研发日、合作伙伴开放日等活动,试图将中国创新更系统地纳入全球创新资产采购体系。
艾伯维是较早在中国举办这类活动的 MNC 之一,其自 2021 年起每年举办中国合作日活动,旨在深化与中国生物制药产业链的合作伙伴关系。2026 年,艾伯维更是将活动频率由每年一次升级为每年两次,分别在上海、苏州举办。
「2026 H1 艾伯维中国合作日」已在上半年举行,吸引超过 400 位研究机构、企业负责人及行业人士参会。与一般行业交流活动不同,艾伯维此次参会人员包括全球首席业务及战略官、全球搜索与评估负责人、国际治疗业务负责人以及中国外部创新团队在内的核心决策人员,直接与本土创新主体交流。艾伯维搜索与评估、全球联盟副总裁 Niels Emmerich 在会上透露,2025 年艾伯维共评估超过 3000 个新项目机会,并与多家合作伙伴推进后续洽谈;自 2024 年以来,艾伯维已宣布超过 20 项不同核心领域的合作,其中包括 4 项与中国生物药企的合作。
更值得关注的是,艾伯维风投团队每年投资约 6-8 家企业,约 75% 的资金投向早期阶段,同时通过创新奖等方式进一步挖掘中国早期原创项目。艾伯维管理层还将中国称为其全球创新网络的重要节点之一,并提出在中国同时加速内部创新与外部创新合作。
阿斯利康中国研发日自 2022 年开始举行,是连接阿斯利康全球研发网络与中国创新生态的重要年度平台。自 2023 年起,阿斯利康每年在中国举行两场研发日活动。
今年的两场分别在北京(3 月)、上海(9 月)举行:北京场的主题聚焦癌症,阿斯利康全球 CEO Pascal Soriot、阿斯利康全球执行副总裁、全球肿瘤研发负责人 Susan Galbraith 率近 40 位全球研发管理团队成员共同参会;上海场的主题是慢性病与罕见病,包括全球生物制药研发负责人、首席财务官和国际业务负责人在内的管理层以及 60 余位全球研发高管来到现场,与中国科研、临床和产业创新力量展开交流。
此外,拜耳从 2025 年起已在中国举行过两届开放日活动;强生亦是从 2025 年起开始在中国举办强生对外合作峰,目前已经举行了两次。
2026 年以来,这种动作还在明显扩散:
9 月 14 日,第一三共在上海举办首届中国合作交流日,活动旨在聚焦发掘研发优势与第一三共重点研发方向形成互补的潜在合作伙伴。第一三共全球业务拓展及研发团队联合国内生物医药创新企业代表,围绕肿瘤、新兴技术平台与研究技术等多个方向,共探创新合作机会。
9 月 22 日,卫材首次在上海举办合作伙伴开放日,活动围绕卫材全球研发战略、神经科学与肿瘤科学研发方向、中国医疗行业发展、创新投资及合作政策等议题展开深入交流,旨在探索卫材与中国生物医药创新力量在研发、业务及投资等领域的合作机会。
安斯泰来计划于 10 月 29 日在北京举办首届中国创新研发日,重点讨论中国创新研发中心如何连接本土科研、临床资源与全球研发网络;
施维雅首届中国合作日将于 11 月 3 日在上海举办,进一步深化开放创新与科研协作,持续强化与中国生命科学创新生态的深度联结。
GSK 首届中国创新合作日计划于 11 月 11 日在上海举办,由全球商务拓展、项目搜索与评估、交易及全球研发管理团队直接参与,并与中国生物科技企业及投资机构开展一对一交流。
这些动作共同指向一个趋势:MNC 正在把全球研发、BD 和投资团队直接带到中国,在优质资产进入公开交易市场之前就建立接触,尽可能把项目发现和筛选环节前移。
这种项目发现机制也不只发生在 MNC 内部。
9 月 16 日,首届拜耳 Co.Lab 创投联盟全球路演在北京启动,来自中国、美国、德国、瑞士、日本和韩国等地的 26 家创新企业,与超过 20 家全球投资机构及拜耳全球药物研发团队进行交流。
与此同时,第三方机构也开始成为 MNC 集中寻找项目的重要入口。启明创投的医疗健康合作伙伴日已经连续举办 4 年,累计促成全球药企与中国生物科技企业数百场一对一交流;仅 2025 年,就有近 50 家公司完成 140 余场项目对接,其中一家 MNC 一次性与 13 家中国生物科技企业交流。
对 MNC 而言,本土投资机构长期跟踪企业,本身具备项目发现和初步筛选能力。借助这类平台,MNC 能够在较短时间内集中接触一批经过专业机构初筛的潜在资产,进一步提高在中国寻找创新项目的效率。
结语
专利悬崖与内部研发效率的双重压力正迫使 MNC 加快寻找新的增长来源。与此同时,随着创新资产质量提升、跨境 BD 持续升温,中国正成为全球药企越来越重要的创新供给端。
创新研发日、合作伙伴开放日的密集出现正是这一变化的集中体现,MNC 正在把「找项目」的入口前移到中国,并将中国更系统地纳入全球创新资产采购体系。中国,正在成为跨国药企(MNC)全球布局中不可缺席的一站。
2026 年以来,MNC 密集在华举办创新合作日或研发日活动—— 第一三共、卫材、安斯泰来、GSK、施维雅等,首次将这类活动落地中国;阿斯利康、艾伯维、拜耳、强生等,则已多次举办、持续加码。更值得注意的是,尽管活动主场在中国,各家的全球总部负责人、BD 高管几乎悉数到场,与中国 Biotech 面对面对话。
MNC 为何集体来中国举办创新合作日或研发日活动?这一轮密集布局的背后,又折射出怎样的行业变局?
MNC 对外部创新需求强烈
据 IQVIA 发布的《Biopharma M&A: Outlook for 2026》显示,到 2030 年,预计将有超过 2300 亿美元的生物医药行业收入面临专利或市场独占权到期风险;部分大型药企的风险敞口甚至可能达到当前销售额的 65%。进入 2030 年代初,还将有约 2000 亿-2500 亿美元收入进一步暴露于专利到期风险之下。
随着一批核心产品陆续进入生命周期后段,专利悬崖正从远期风险转变为 MNC 必须面对的现实增长压力。这一压力已经集中反映在主要 MNC 的核心产品组合中。
阿斯利康的达格列净、奥希替尼等重要产品将在 2035 年前陆续进入专利到期窗口;默沙东则面临更集中的帕博利珠单抗专利悬崖,公司已启动多年期成本优化计划,计划每年节省约 30 亿美元,并将资金重新投入新产品上市和研发管线建设。
强生面临的是多款成熟产品集中进入生命周期后段。乌司奴单抗在 2025 年迎来生物类似药竞争后,国际市场销售额一年内下降近 33%;戈利木单抗美国化合物专利已于 2024 年到期,达雷妥尤单抗、阿帕他胺、马昔腾坦、司来帕格、利伐沙班(与拜耳联合开发)及利匹韦林等重要产品也将在 2030 年前后陆续进入专利或市场独占权减弱阶段。
GSK、诺华和罗氏同样面临产品接续压力。GSK 需要在 Dovato(多替拉韦+拉米夫定)等核心 HIV 产品进入专利到期窗口前建立新的增长支柱;诺华在 Entresto(沙库巴曲+缬沙坦)失去美国市场独占权后,需要依靠瑞波西利、奥法妥木单抗、Pluvicto 等产品加快完成收入接力;罗氏则面临 HER2 产品线持续迭代,恩美曲妥珠单抗和帕妥珠单抗逐渐进入专利及竞争压力上升阶段。
专利悬崖之外,MNC 还面临长期存在的内部研发效率压力。摩根士丹利此前的研究显示,2023 年大型药企内部研发管线的投资回报率(IRR)已降至较低水平,传统自研模式越来越难以单独支撑企业持续增长。
Deloitte 最新研究进一步显示,全球 Top 20 生物制药公司的后期研发管线预计 IRR 虽然已从 2023 年的 4.3% 回升至 2024 年的 5.9% 和 2025 年的 7.0%,但这一改善较大程度上集中于 GLP-1/GIP 等少数高价值资产(图 1),并不意味着行业整体研发生产率问题已经得到根本解决。
图 1.2013-2025 年 TOP 20 企业的内部投资收益率分布情况
数据来源:Deloitte
与此同时,单个药物的平均研发成本仍在持续攀升,2025 年已进一步升至约 26.7 亿美元。高投入、长周期与高失败率并存,使得单纯依靠内部研发难以快速、稳定地补齐专利悬崖形成的收入缺口。
因此,对于 MNC 而言,外部创新已经从传统研发体系的补充手段逐步转变为重建增长管线的重要组成部分。通过 BD 获取经过一定验证的外部创新资产,可以帮助大型药企缩短研发周期、分散研发风险,并更快补充潜在增长引擎。
中国创新获得全球认可
中国正在从全球创新药的重要参与者进一步成为高质量创新资产的重要来源地。一方面,中国在研发成本、临床执行效率和开发速度上具备明显优势。
毕马威《2026 年中国生命科学行业概览及未来展望》显示,中国药物发现成本较美欧低约 30%-40%,临床试验患者招募速度约快 2-3 倍。相对高效的临床资源配置和支持创新的政策环境,使中国 Biotech 能够更快推动项目进入临床,并较早获得概念验证(PoC)数据,从而降低后续开发的不确定性。
麦肯锡在《Biopharma R&D: The evolving formula for discovery and development》中进一步指出,中国药物发现平均约需 36 个月,低于全球平均的 54 个月;药物开发约需 87 个月,也短于全球平均的 100 个月;全球开发同类生物药的研发成本约为中国的 2.7 倍。
图 2. 全球开发同类生物药的研发成本约为中国的 2.7 倍
数据来源:麦肯锡
这种效率优势在临床阶段表现得更为明显。中国 I 期临床试验的单患者成本约为全球基准的三分之一;从靶点识别到临床试验启动的速度约为全球平均水平的 1.5 倍,患者招募速度则可达到全球基准的 2-5 倍。这意味着,中国创新药能够更快完成从早期研发到临床验证的转化,为后续全球开发提供成熟度更高的资产基础。
另一方面,随着中国创新资产质量不断提升,跨境 BD 交易持续增长,越来越多中国资产开始进入全球药企的研发管线。麦肯锡指出,目前中国已经贡献约全球 30% 的创新药研发管线。IQVIA 于 2026 年 7 月 8 日发布的《Biopharma M&A: Mid-year 2026 update》显示,2025 年,全部 License in 资产中 40% 来自中国授权方。
进入 2026 年,这一趋势进一步加速。2026 年上半年,剔除 AI 相关合作后,涉及中国原创资产的 License in 交易总潜在金额已达到 920 亿美元,相当于 2025 年全年交易额的 88%。此前,2024 年至 2025 年,中国资产对外授权总潜在交易金额已经实现翻倍以上增长(图 3);按照 2026 年上半年的交易进度,全年交易规模有望再次刷新历史纪录。
图 3. 全球 I-III 期临床试验启动数量(左)中国创新资产对外许可交易规模(右)
图片来源:IQVIA
比交易规模增长更值得关注的是,MNC 采购中国创新资产的方式也在发生变化,合作正从单一资产授权逐步向覆盖多个治疗领域的系统性合作延伸。
例如,阿斯利康与石药集团达成最高 185 亿美元的合作,覆盖 8 个项目;BMS 与恒瑞医药达成最高 152 亿美元的合作,覆盖 13 个早期项目;辉瑞与信达生物达成最高 105 亿美元的合作,覆盖 12 个肿瘤项目;礼来与信达生物的合作总潜在金额则达到 88 亿美元,覆盖肿瘤和免疫等领域。
与此同时,中国创新资产还成为 NewCo 模式的重要来源。Kailera 基于恒瑞医药授权的肥胖及代谢管线成立,先后完成 4 亿美元 A 轮、6 亿美元 B 轮融资,并于 2026 年完成 6.25 亿美元 IPO;Air Nexis 则围绕海思科授权的 COPD 资产成立,并于 2026 年完成 2 亿美元 A 轮融资,中国创新正在被全球资本和产业体系持续验证。
MNC 将中国纳入全球创新资产采购体系
中国创新项目数量持续增加,但真正符合全球研发战略和管线需求的优质资产并不会主动进入 MNC 的视野。如何降低信息不对称,更早触达、筛选并锁定潜在高价值项目,正在成为 MNC 在中国布局外部创新的重要一环。
在这一背景下,一套更本土化的创新资产发现机制正在形成。近年来,多家 MNC 频繁在中国举办创新研发日、合作伙伴开放日等活动,试图将中国创新更系统地纳入全球创新资产采购体系。
艾伯维是较早在中国举办这类活动的 MNC 之一,其自 2021 年起每年举办中国合作日活动,旨在深化与中国生物制药产业链的合作伙伴关系。2026 年,艾伯维更是将活动频率由每年一次升级为每年两次,分别在上海、苏州举办。
「2026 H1 艾伯维中国合作日」已在上半年举行,吸引超过 400 位研究机构、企业负责人及行业人士参会。与一般行业交流活动不同,艾伯维此次参会人员包括全球首席业务及战略官、全球搜索与评估负责人、国际治疗业务负责人以及中国外部创新团队在内的核心决策人员,直接与本土创新主体交流。艾伯维搜索与评估、全球联盟副总裁 Niels Emmerich 在会上透露,2025 年艾伯维共评估超过 3000 个新项目机会,并与多家合作伙伴推进后续洽谈;自 2024 年以来,艾伯维已宣布超过 20 项不同核心领域的合作,其中包括 4 项与中国生物药企的合作。
更值得关注的是,艾伯维风投团队每年投资约 6-8 家企业,约 75% 的资金投向早期阶段,同时通过创新奖等方式进一步挖掘中国早期原创项目。艾伯维管理层还将中国称为其全球创新网络的重要节点之一,并提出在中国同时加速内部创新与外部创新合作。
阿斯利康中国研发日自 2022 年开始举行,是连接阿斯利康全球研发网络与中国创新生态的重要年度平台。自 2023 年起,阿斯利康每年在中国举行两场研发日活动。
今年的两场分别在北京(3 月)、上海(9 月)举行:北京场的主题聚焦癌症,阿斯利康全球 CEO Pascal Soriot、阿斯利康全球执行副总裁、全球肿瘤研发负责人 Susan Galbraith 率近 40 位全球研发管理团队成员共同参会;上海场的主题是慢性病与罕见病,包括全球生物制药研发负责人、首席财务官和国际业务负责人在内的管理层以及 60 余位全球研发高管来到现场,与中国科研、临床和产业创新力量展开交流。
此外,拜耳从 2025 年起已在中国举行过两届开放日活动;强生亦是从 2025 年起开始在中国举办强生对外合作峰,目前已经举行了两次。
2026 年以来,这种动作还在明显扩散:
9 月 14 日,第一三共在上海举办首届中国合作交流日,活动旨在聚焦发掘研发优势与第一三共重点研发方向形成互补的潜在合作伙伴。第一三共全球业务拓展及研发团队联合国内生物医药创新企业代表,围绕肿瘤、新兴技术平台与研究技术等多个方向,共探创新合作机会。
9 月 22 日,卫材首次在上海举办合作伙伴开放日,活动围绕卫材全球研发战略、神经科学与肿瘤科学研发方向、中国医疗行业发展、创新投资及合作政策等议题展开深入交流,旨在探索卫材与中国生物医药创新力量在研发、业务及投资等领域的合作机会。
安斯泰来计划于 10 月 29 日在北京举办首届中国创新研发日,重点讨论中国创新研发中心如何连接本土科研、临床资源与全球研发网络;
施维雅首届中国合作日将于 11 月 3 日在上海举办,进一步深化开放创新与科研协作,持续强化与中国生命科学创新生态的深度联结。
GSK 首届中国创新合作日计划于 11 月 11 日在上海举办,由全球商务拓展、项目搜索与评估、交易及全球研发管理团队直接参与,并与中国生物科技企业及投资机构开展一对一交流。
这些动作共同指向一个趋势:MNC 正在把全球研发、BD 和投资团队直接带到中国,在优质资产进入公开交易市场之前就建立接触,尽可能把项目发现和筛选环节前移。
这种项目发现机制也不只发生在 MNC 内部。
9 月 16 日,首届拜耳 Co.Lab 创投联盟全球路演在北京启动,来自中国、美国、德国、瑞士、日本和韩国等地的 26 家创新企业,与超过 20 家全球投资机构及拜耳全球药物研发团队进行交流。
与此同时,第三方机构也开始成为 MNC 集中寻找项目的重要入口。启明创投的医疗健康合作伙伴日已经连续举办 4 年,累计促成全球药企与中国生物科技企业数百场一对一交流;仅 2025 年,就有近 50 家公司完成 140 余场项目对接,其中一家 MNC 一次性与 13 家中国生物科技企业交流。
对 MNC 而言,本土投资机构长期跟踪企业,本身具备项目发现和初步筛选能力。借助这类平台,MNC 能够在较短时间内集中接触一批经过专业机构初筛的潜在资产,进一步提高在中国寻找创新项目的效率。
结语
专利悬崖与内部研发效率的双重压力正迫使 MNC 加快寻找新的增长来源。与此同时,随着创新资产质量提升、跨境 BD 持续升温,中国正成为全球药企越来越重要的创新供给端。
创新研发日、合作伙伴开放日的密集出现正是这一变化的集中体现,MNC 正在把「找项目」的入口前移到中国,并将中国更系统地纳入全球创新资产采购体系。
文章内容来自丁香园Insight 数据库,流程工业整理编辑,责任编辑:邵丽竹,审核人:何发
版权声明:本文由“制药工艺与装备”平台整理发布,版权归原作者所有,如有侵权请联系删除。邮箱:cuifangfei@vogel.com.cn。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-
刚刚,国家局 GMP 新附录,来了!
2026-09-02
-
A 级是几级?一张表看懂GMP洁净区 A/B/C/D 四个级别与设计要求
2026-08-26
-
诺和诺德,宣布改名:沿用百年的“Nordisk”正式退场!
2026-09-15
-
国内首仿已报!替尔泊肽专利还剩十年,仿制药大军已经急不可耐?
2026-08-18
-
2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
评论
加载更多