凯莱英藏着 “两张底牌”,CXO新周期开启!
国内中报密集披露期,头部CXO企业半年财报相继出炉,行业景气提升持续验证,CXO行业重回上行周期。药明康德总营收同比增长38.93%,博腾股份营收同比增长8%至12%,核心业务毛利率同比提升约4个百分点,盈利能力持续修复。从龙头企业到细分CDMO领域,增长正在行业内多点开花。
值得注意的是,本轮行业回升并非简单的周期反弹,而是一场更深层次的结构性调整。海外投融资率先回暖,国内创新药大规模对外授权带动内需企稳,2026年新签订单与业绩进入加速增长阶段。与此同时,行业分化同样显著:CDMO与新分子赛道景气度持续走高,传统CRO业务仍相对低迷;头部企业订单饱满,中腰部企业表现参差不齐。当竞争重心转向新分子领域,真正能够穿越周期、占据下一周期发展先机的企业,往往是那些提前完成技术布局与产能储备的企业。
在本轮行业发展趋势中,凯莱英的中报是观察行业发展的重要参考。集团整体业务与新兴业务营收均实现双位数增长,订单储备充沛,反映出行业正处于景气回升的上升通道。
中报披露后,业内人士关注到这家CDMO龙头企业的两项重要业务进展。其一,公司此前已披露手握5个合作的减重相关小分子GLP-1项目,而本次中报进一步明确,其中商业化项目1个、临床后期项目1个。这一信息与此前机构披露的凯莱英已进入某跨国药企小分子GLP-1明星产品供应链的消息高度呼应,体现了其小分子CDMO传统业务的深厚实力。
其二,多肽业务作为化学大分子的重要组成部分,构成公司第二成长曲线。中报显示,公司服务多肽药物项目共60个,其中减重相关领域项目25个;按药物所处阶段划分,商业化项目1个,验证批(PPQ)项目8个,临床后期项目13个,临床早期项目23个,并参与多个跨国药企未来具备重磅药潜力的项目。这意味着,随着这些潜力药物全球商业化进程的推进,凯莱英在多肽赛道的营收规模有望实现跨越式增长。
整体来看,凯莱英正处于业务结构换挡的关键阶段:小分子CDMO业务根基稳固,大分子CDMO业务正式起步,收入实现翻倍增长,首个双抗ADC的BLA订单已落地;介于两者之间的化学大分子CDMO业务发展迅速,在手订单同比增长163%。新分子技术、订单储备与产能布局的三线协同,正在将行业增长逻辑转化为具体的经营业绩。
行业正在发生关键的结构性转变:多肽、寡核苷酸、ADC等复杂分子,正在取代传统小分子,成为全球CDMO行业增长的主要驱动力。药明康德TIDES业务的高速增长,印证了复杂分子已成为头部CDMO企业的共同战略选择。新分子技术已成为CDMO企业穿越周期的第二增长曲线,而凯莱英的半年报恰恰处于这条增长曲线的关键位置。
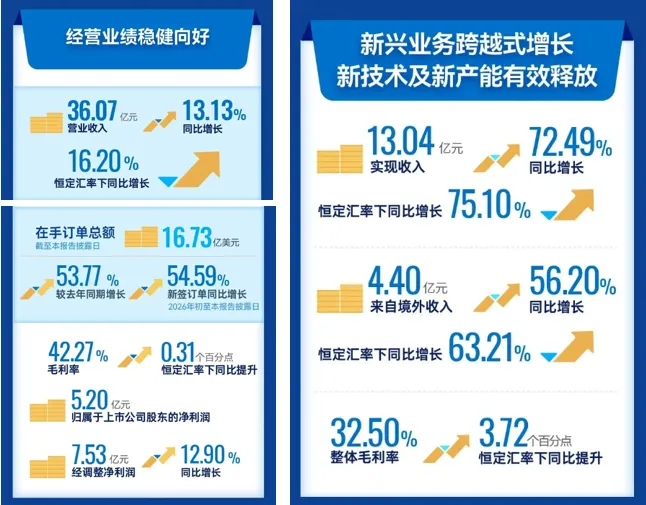
· 新兴业务收入13.04亿元,同比增长72.49%(恒定汇率下增长75.10%);
· 化学大分子在手订单金额同比增长163.47%,构成未来收入的重要储备;
· 服务多肽项目60个(其中减重相关25个)、寡核苷酸项目74个、毒素连接体项目58个,形成了扎实的管线纵深;
· 新兴业务境外收入4.40亿元,同比增长56.20%;化学大分子在手订单中,境外订单占比达68.30%,公司已与全球药企的复杂分子需求实现深度对接。
新兴业务的高速增长,源于凯莱英在TIDES(多肽/寡核苷酸)领域持续的技术投入。公司正积极参与新递送核酸偶联药物项目,布局AOC、oligo-lipid等新型核酸偶联形态,卡位下一代递送技术;在工艺端,TAG辅助液相合成、基于短片段的汇聚式合成等关键技术取得突破,为复杂分子的高效、规模化生产提供支撑。
这些技术突破共同解决一个核心问题:将多肽、寡核苷酸等以往难以规模化生产的复杂分子,实现更快、更稳定的量产。目前成效已逐步显现:多个TIDES重点合作项目已迈入临床后期开发阶段,报告期内公司服务6个验证批(PPQ)项目,技术平台正将新分子领域的发展红利转化为实际产出。
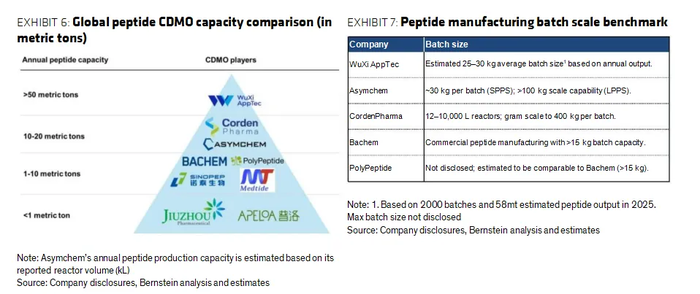
顶级研究机构Bernstein于2026年7月发布的报告显示,凯莱英2025年多肽收入达1.52亿美元,同比增长124%;固相合成产能4.5万升,预计2026年扩至6.9万升,年产出约10至20吨,位居全球第二梯队前列,批次规模可达30kg(固相合成)至100kg以上(液相合成),EBIT利润率领先西方同行。技术层面,凯莱英与药明康德是全球仅有的两家在环肽、烃钉合肽、寡核苷酸、放射性核素偶联等几乎所有前沿技术领域均完成布局的企业,技术平台覆盖全面,且交付速度领先,多肽项目从IND到NDA仅需12至18个月。基于上述判断,该报告认为,凯莱英是中国CDMO企业中未来最有望持续提升全球市场份额的竞争者之一。
产业发展的动力所在,就是企业布局的重点方向。面对新分子领域的发展机遇,凯莱英提前完成了技术平台与产能的战略储备。这与药明系企业的扩产与并购逻辑一致:具备产业化能力、订单能见度高的头部CDMO企业,通过提前布局产能,才能在需求爆发时有效承接市场放量。
凯莱英的产能储备同样体现了精准布局的特点:多肽固相合成产能将于年底进一步扩容;新增5条高活性产线已投产;生物大分子领域首个双抗ADC的BLA订单已落地,距离商业化仅一步之遥。
为将已锁定的订单高效转化为收入,凯莱英持续加大产能投入。报告期内新增约20亿元产能扩建投入,进一步夯实承接市场放量的基础。这笔新增投入,对应下半年集中签订、即将进入交付高峰期的订单需求,使产能储备不仅满足当前需求,更延伸至下半年的放量窗口。
据披露,订单签订主要集中在下半年,全年营收预计增长19%至22%。上半年营收同比增长13.13%,看似增速平缓,但这只是已兑现部分的口径;上半年是业务起量阶段,下半年才是集中放量阶段。技术领先、产能就位、订单锁定,凯莱英已处于承接行业放量红利的有利位置——16.73亿美元的在手订单,较去年同期增长53.77%,正是这种发展确定性的量化体现。市场对这份确定性也给出了直接回应:半年报发布次日,凯莱英A股强势涨停,反映出市场对其在手订单所代表的未来增长的高度认可。
新药模态正在经历从简单到复杂的深刻转变。传统小分子和单抗药物仍是最大品类,但增速最快的领域已转向多肽、XDC、双/多抗、核酸药物。这些新模态药物的年增长率远超行业整体水平,且制造难度呈指数级攀升。例如,ADC药物需要同时掌握生物药生产、linker-payload化学合成和高活性化合物处理技术;多肽药物涉及多步合成和苛刻的纯化要求;双特异性抗体需要克服链错配问题。每一项技术突破都需要大量资本投入、专业分析平台和专有工艺技术积累。
制造难度越高,外包率相应越高。CDMO企业深度嵌入客户从开发到商业化的全流程,合作关系一旦建立便难以切换。Bernstein核心判断认为,具备复杂分子产业化能力的CDMO企业将获取行业增长的超额份额。在中国全球化CXO阵营中,药明康德、凯莱英、药明生物将是这一趋势的主要受益者。
凯莱英的半年报也在验证这一趋势:新分子技术是穿越周期的第二增长曲线,产能先发优势承接市场放量红利。72.49%的新兴业务增速、68.30%的境外订单占比、16.73亿美元的在手订单、20亿元的精准扩产,从新分子布局(尤其是技术先行卡位)到产能与订单的逐步兑现,凯莱英均拿出了扎实的数据支撑。
中国CXO的全球竞争才刚刚开局,凯莱英正是这一历史进程的典型缩影。此前行业观点认为药明系是全球CXO领域的标杆企业,而凯莱英凭借在大、小分子赛道的同步布局,有望成为行业发展中的又一重要增长极。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-

2025年度中国医药工业主营业务收入前100位企业发布!哪家企业上榜?
2026-07-13
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-
诺和诺德,宣布改名:沿用百年的“Nordisk”正式退场!
2026-09-15
-

2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
-

全球TOP10药企2026年第二季度财报解读:礼来断层领跑,行业分化加剧
2026-08-03
-
A 级是几级?一张表看懂GMP洁净区 A/B/C/D 四个级别与设计要求
2026-08-26
评论
加载更多