创新药出海持续升温!License-out成Biotech新出路
国内创新药行业的底层逻辑,在过去两年发生了巨大转变。医保国谈持续降价、DRG/DIP付费全面推进、院内准入门槛抬升,单纯依靠国内市场商业化,创新药企的盈利空间持续承压。在此背景下,License-out(海外权益对外授权)不再是锦上添花的备选,而是众多Biotech活下去、兑现管线价值的核心出路。
一、近2年真实交易数据:出海BD爆发式增长
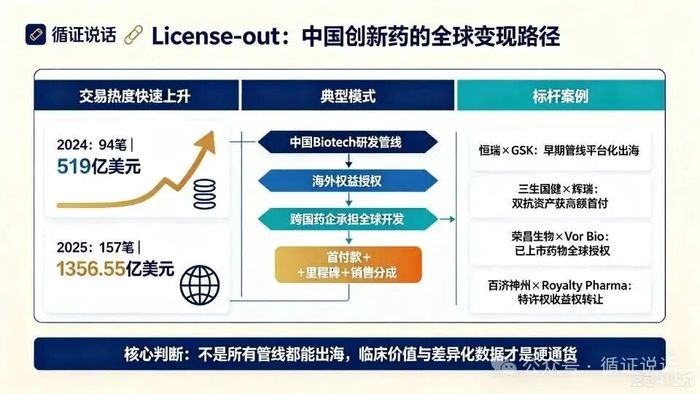
- 2024年:国内创新药License-out交易一共94笔,潜在总交易金额519亿美元。市场处于快速起势阶段,单笔交易金额稳步走高,以早期临床资产授权为主。
- 2025年:全年157笔对外授权交易,潜在总金额高达1356.55亿美元,首付款合计70亿美元,三项指标全部刷新历史纪录 。
值得关注的是,2025年全球医药BD交易TOP10榜单,中国项目独占8席;全球百亿美元级重磅BD交易共4单,其中3单来自中国药企,中国创新药License-out交易总额占全球接近一半,首次在全球BD市场拥有话语权 。
从交易阶段来看,2025年全年交易中,临床前、I期早期资产占比达到68%。海外跨国药企愿意为国内早期管线买单,说明认可中国源头创新能力,不再只等产品进入II期、III期临床才考虑合作。
提示:统计口径为协议约定潜在总金额(首付款+开发/注册/销售里程碑),里程碑需要达到临床、上市、销售目标之后才能兑付;首付款是企业当期可直接拿到的现金。
二、近2年标杆成功案例
案例1:恒瑞医药 × GSK(2025年7月)
恒瑞将HRS-9821(COPD双靶点小分子)以及最多11款早期候选药物,海外权益授权给GSK。交易首付款5亿美元,潜在总金额最高125亿美元。
HRS-9821是PDE3/4双抑制剂,用于慢阻肺,当时处于临床前/Ⅰ期阶段。GSK获得中国大陆以外全球独家选择权,承担后续全部研发、注册、商业化费用。
行业意义:传统大药企不再只是国内市场销售,平台化管线打包出海,证明国内药企早期小分子管线获得全球巨头认可 。
案例2:三生国健 × 辉瑞(2025年5月)
三生国健自主研发PD-1/VEGF双抗SSGJ-707,海外独家权益授权辉瑞。首付款高达12.5亿美元,叠加里程碑最高48亿美元。
SSGJ-707当时处于II期临床,用于非小细胞肺癌,获CDE突破性疗法认定。这笔交易创下当时国产创新药出海首付款纪录。
行业意义:国产双抗资产,仅凭II期临床数据拿到巨额首付,标志国产多抗、双抗赛道的临床价值被全球顶尖药企认可 。
案例3:荣昌生物 × Vor Bio(2025年6月)
荣昌生物把已在国内获批上市的泰它西普(BLyS/APRIL双靶点融合蛋白,红斑狼疮、重症肌无力),大中华区以外全球权益授权美国Vor Bio。首付款4500万美元,叠加认股权证,最高潜在金额41.05亿美元。
行业意义:国内已经获批上市的成熟创新药,同样可以走License-out出海,不局限于早期在研管线,打开已上市创新药的全球价值兑现路径 。
案例4:百济神州 × Royalty Pharma(2025年8月)
百济神州不卖药物知识产权,直接出售塔拉妥单抗海外销售的特许权使用费权益,最高获得9.5亿美元。属于新型交易模式:不转让管线,直接变现未来持续销售分成。
行业意义:License-out的模式持续进化,除了卖管线权益,还可以做特许权收益权转让,丰富Biotech现金流变现工具 。
三、为什么License-out成为Biotech的最优解?
国内创新药赛道内卷,根源在于:大量同质化me-too品种扎堆国内申报,国谈降价幅度大,医院DRG控费下新药入院难度上升。对于资金有限、没有自建商业化团队的Biotech,单独走完III期临床、海外申报、海外销售,资金投入动辄十几亿美元,失败风险极高。
License-out模式完美对冲Biotech的痛点:
1. 快速获得首付款,稳定现金流
首付款可以直接投入公司其他管线研发,减少对一级市场持续融资的依赖,解决Biotech持续烧钱的生存难题。
2. 转移高昂海外临床与商业化风险
由海外大型药企承担海外III期临床、欧美注册申报、海外市场推广、销售团队成本;管线一旦临床失败,主要损失由合作方承担,风险共担。
3. 借助跨国药企成熟全球体系,实现管线全球上市
国内Biotech很难自建欧美临床、合规、商业化团队。借力跨国药企的全球网络,国产创新药有机会登陆欧美主流市场。
4. 证明国产创新的全球价值
海外药企BD团队筛选极其严苛,只认可差异化、临床有优势的资产。一笔大额License-out交易,本质是全球顶尖药企对国内管线临床价值的投票。
四、行业真相:出海红利,不是普惠红利,高度分化
License-out热潮之下,并非所有管线都能卖出高价,行业分化极其明显:
容易拿到大额交易:ADC、双抗、siRNA核酸药物、首创靶点(first-in-class)、具备同类最优(best-in-class)潜力,解决未被满足临床需求。
很难获得高对价:简单me-too、靶点同质化严重、临床数据没有显著优势,仅在国内有微弱优势,海外没有临床价值。
2024-2025大量交易集中在ADC、双抗、小分子代谢/呼吸、核酸药物赛道。同质化管线,即便低价也很难吸引海外药企。海外买方看的核心永远是临床硬数据、差异化优势,不是故事。
五、未来趋势
1. 交易继续前移:越来越多临床前、IND阶段早期资产完成海外授权,BD竞争从II期临床,前移到早期管线布局。
2. 交易模式多元化:不再只是单纯“卖海外权益换首付+里程碑”,特许权转让、联合开发、平台技术授权陆续增多,不止是单个品种出海,技术平台出海逐步兴起。
3. 国内与海外两条线并行:国内市场负责本土患者用药与国内价值验证;海外License-out负责管线价值兑现、现金流补充,形成“国内临床验证+海外BD变现”的双循环模式。
文章内容来自循证说话,流程工业整理编辑,责任编辑:邵丽竹,审核人:何发
版权声明:本文由“制药工艺与装备”平台整理发布,版权归原作者所有,如有侵权请联系删除。邮箱:cuifangfei@vogel.com.cn。
邵丽竹
何发
热点文章
-

2025年度中国医药工业主营业务收入前100位企业发布!哪家企业上榜?
2026-07-13
-

论医药洁净区空间消毒 / 灭菌的常用方法
2026-06-26
-

浅谈制药智能配液系统的设计
2026-06-24
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-

2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
-

全球TOP10药企2026年第二季度财报解读:礼来断层领跑,行业分化加剧
2026-08-03
-

无菌制剂生产线污染控制策略研究与思考
2026-07-16
-

赛德齐瑞 | 寡核苷酸工艺系统整体解决方案
本系统面向寡核苷酸、mRNA等核酸药物生产,提供从工艺定义、设备与管道设计、自动化控制到验证支持的一体化工程方案,覆盖溶剂与试剂储存、单体供应、氨解切割、纯化与超滤配液、退火及产品收集等核心单元,实现缓冲液配制、输送、过滤与 CIP/SIP 全流程闭环管理。
-
制药工程与设备专题 | 高压放电检漏机在BFS产品包装密封完整性检测中的应用
-
郑凤庚
-
郑文科
-
汤伦
-
王路鑫
评论
加载更多