从BMS砍单3.8亿到四家企业全亏损:CGT CDMO 困在两套制造逻辑里
CGT与mRNA CDMO行业正陷入一种突出的产业错配困境:一方面,市场询盘和订单量在回暖增长;另一方面,行业整体却难以实现稳定盈利。这一矛盾的根源在于,先进疗法已经分化为两条截然不同的发展路径——一人一批次的个性化定制路线和规模化标准化的现货路线。二者在生产逻辑、产能模型、成本结构和监管要求上存在巨大差异,给产业链上下游带来了多重挑战。随着资本环境变化和临床管线推进,整个行业正迎来一轮结构性洗牌。
海外CGT CDMO市场已经出现明显的调整信号,集中表现为项目合作终止、产能闲置和企业裁员。这些现象并非孤立事件,而是行业前期超前扩产与后续商业化不及预期之间矛盾的集中爆发。
典型案例:BMS终止与Cellares的产能预订合作
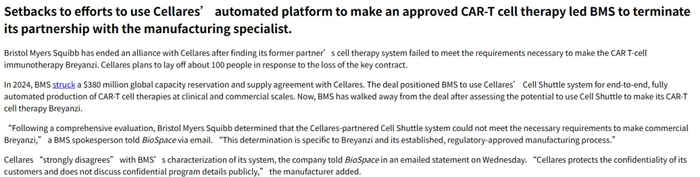
最具代表性的案例是BMS终止与Cellares价值近3.8亿美元的产能预订合作。这一合作的终止并非因为Cellares的自动化平台技术不可行,而是有着更深层的监管与工艺原因。
核心问题在于:已经实现商业化的CAR-T产品,其生产工艺已经被监管机构固化。Cellares的自动化封闭生产平台在技术层面确实具备优势,但对于已上市产品而言,任何工艺变更都需要经过极其严格的合规验证,变更门槛极高。药企在权衡变更成本与收益后,选择放弃引入新的自动化生产方案。合作终止后,Cellares随即进行了大规模裁员,反映出单一客户依赖和超前产能投入带来的经营风险。
行业整体收缩态势
除Cellares外,海外CDMO行业的收缩还体现在多个方面:
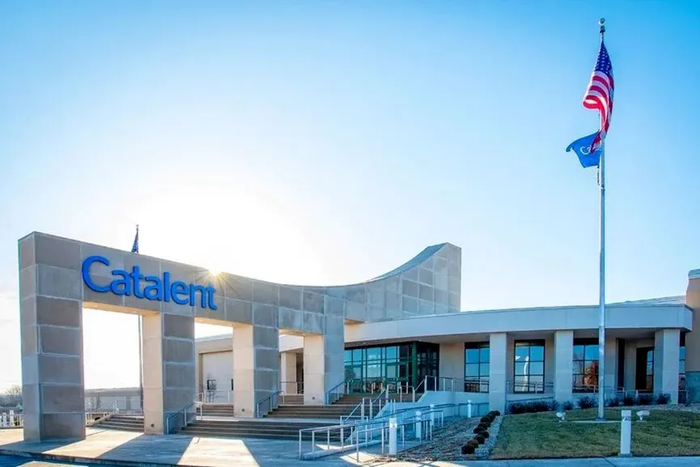
Catalent关停了欧洲的CGT相关工厂资产,标志着行业头部企业也在主动调整产能布局;Charles River选择出售其CGT CDMO业务,进一步说明部分企业正在战略性退出这一领域。
更普遍的问题在于,不少企业前期为自体CGT项目预留了专用产线,但随着合作方管线临床失败,这些产线直接陷入空置状态。自体CGT产线的专用性极强,难以转产其他类型产品,一旦客户管线终止,产能利用率骤降,固定成本却无法同步压缩,成为企业的沉重负担。
与海外市场的收缩态势不同,国内CGT、mRNA CDMO的询盘数量和在手订单同比有所回暖,但整个行业尚未实现稳定盈利。订单增长与盈利困难之间的反差,正是国内CDMO企业面临的核心困境。
从产能建设角度看,CGT与mRNA CDMO的硬件共享程度非常有限。只有质粒工段的硬件设备可以在不同项目间共享,而细胞车间、病毒载体车间、mRNA-LNP车间之间相互独立,无法通用。这意味着每进入一个新的技术领域,都需要投入大量资金建设专用车间,前期固定资本开支极为高昂,折旧压力巨大。
国内四家具有代表性的CGT/mRNA CDMO企业,虽然战略路径各有不同,但均面临盈利困境:
和元生物:采取全路线布局策略,覆盖CGT产业链多个环节。但其临港基地带来的高额折旧,以及大量低毛利自体项目的拖累,使得公司营收虽有小幅增长,却持续处于亏损状态。值得注意的是,公司的减亏主要依靠费用管控而非业务收入放量,说明主营业务的盈利能力尚未实质性改善。
博腾生物:手握CGT商业化生产资质,这在行业内属于稀缺资源。公司新签订单实现高速增长,海外客户占比持续提升,展现出较强的市场拓展能力。但与此同时,自体定制项目消耗了大量运营资源,新业务仍处于投入期,公司尚未实现扭亏为盈。
康龙生物:其CGT板块处于深度亏损状态,主要依靠集团小分子CDMO业务的盈利来进行对冲。这种跨业务板块的盈利补贴模式,虽然在短期内维持了CGT业务的持续投入,但也直接拉低了集团CDMO业务合并后的整体毛利率,影响了公司整体财务表现。
蓬勃生物:业务侧重标准化赛道,主动控制低毛利个性化项目的接单规模。这一策略使得公司毛利率有所修复,经营质量相对改善,但即便如此,企业依旧处于亏损状态,说明标准化赛道的规模效应尚不足以覆盖前期投入。
综合来看,国内CGT/mRNA CDMO行业存在几个共性矛盾:
第一,收入来源以早期项目为主。企业收入大多来源于I/II期临床阶段的小批量定制项目,这类项目的单价有限,难以支撑高额的固定成本摊销。
第二,质量控制与返工成本高企。CGT和mRNA产品的工艺复杂度高,质量控制要求严格,返工和报废率相对较高,进一步侵蚀了项目利润空间。
第三,厂房折旧难以摊薄。专用车间的建设成本高昂,而产能利用率不足,导致单位产品的折旧成本居高不下。
第四,临床失败风险直接传导至产能端。一旦合作药企的管线临床失败,CDMO企业前期为该项目预留的产能就会直接闲置,且难以快速转产。
CGT与mRNA CDMO行业盈利困境的深层根源,在于先进疗法已经分化出两套截然不同的制造逻辑,而传统CDMO的规模化盈利模式难以同时适配这两种逻辑。
个性化定制路线的代表产品包括自体CAR-T和个体化mRNA肿瘤疫苗。这类产品的核心特征是“一人一批次”,每个患者的产品都需要单独生产,单批次的生产体量非常小。
这种制造模式的关键特点在于:不存在传统意义上的规模降本效应。由于每个批次都是独立的、不可合并的,无法通过增大单批次规模来降低单位成本。企业只能通过增设更多的生产单元来实现多批次并行生产,即所谓的“scaling out”(横向扩产)。这种模式下,产能扩张意味着线性增加设备和场地,固定成本同步上升,难以形成边际成本递减的规模效应。
在这一方向上,美国ARPA-H(高级健康研究计划局)启动了GIVE计划,采用“scaling out + scaling down”的技术范式,研发小型模块化的分布式RNA生产设备。其思路是将生产设备小型化、模块化,部署到更接近患者的地点,实现分布式制造。但这一方向同时面临两大难题:一是分布式制造的质量控制难度大幅增加,多个分散生产点的质量一致性难以保障;二是现有监管框架需要重构,FDA正在同步探索适用于分布式制造的监管模式。
标准化现货路线的代表产品包括异体通用型细胞药物、AAV基因治疗产品和通用mRNA疫苗。这类产品不针对特定个体,而是面向特定患者群体,可以实现"一批次生产、多患者使用"。
这种制造模式的核心优势在于:依托主细胞库和种子库,可以实现大批量生产,具备传统的规模效应。随着生产规模的扩大,单位产品的固定成本可以被有效摊薄,这正是CDMO企业实现商业化盈利的优质方向。
但标准化现货路线并非没有风险。其最大的不确定性在于临床失败带来的产能空置风险。如果产品在临床试验中失败,前期为其建设的规模化产线同样会面临产能利用率骤降的问题。此外,标准化产品的竞争往往更加激烈,价格压力也可能影响CDMO的盈利空间。
合作破裂的核心矛盾
药企与CDMO之间合作破裂的核心矛盾,在于双方对生产工艺的认知存在落差。创新药企往往容易混淆实验室工艺与GMP工业化生产工艺,低估个性化疗法从实验室走向工业化生产过程中的成本增加和工艺波动风险。
具体而言,实验室阶段的小批量生产在环境控制、质量检测、文件记录等方面的要求相对较低,而一旦进入GMP工业化生产,各项合规要求大幅提升,生产成本和工艺复杂度都会显著增加。药企如果在项目早期未能充分评估这一差距,就容易在后续合作中因成本超预期、交付延迟等问题与CDMO产生分歧。
除了认知落差外,以下因素进一步加剧了行业的经营压力:
一是行业超前扩产。在资本热潮期,大量企业基于乐观预期提前建设产能,但实际商业化进度不及预期,导致产能过剩。
二是资本市场环境转变。融资环境收紧使得创新药企的研发投入更加谨慎,CDMO的新项目订单增长受限。
三是产品上市后安全风险。部分已上市CGT产品在临床应用中出现安全隐患,影响了市场对这类产品的信心,也间接影响了CDMO的业务预期。
经过前期的粗放扩张和当前的调整阵痛,CGT与mRNA CDMO行业正在进入新的发展阶段。行业已经告别单纯比拼厂房面积和反应器容积的时代,柔性产能调度能力和项目筛选能力将成为CDMO企业的核心竞争力。
对于CDMO企业而言,未来的竞争重点将从“谁的产能更大”转向“谁的产能更灵活、项目选择更精准”。具体而言:
在产能布局上,需要合理配比小批次生产隔间、规模化生产产线和面向未来的柔性模块化产能,以同时适应个性化定制和标准化现货两种不同的生产需求。单一类型的产能布局将难以应对行业分化带来的挑战。
在项目筛选上,需要做好项目评估,主动控制低毛利定制项目的占比。盲目承接所有订单、不考虑项目盈利能力的做法,将使企业持续承受高额折旧和低毛利的双重压力。优先选择具有商业化潜力、毛利水平合理的项目,将成为CDMO企业改善盈利的关键。
对于创新药企而言,CGT与mRNA产品的开发不能只关注临床效果,还需要在早期就纳入制造可行性的考量。
具体而言,药企在管线设计阶段就需要充分评估产品的制造可行性,明确产品属于个性化定制路线还是标准化现货路线,并提前接受对应路线的成本结构和交付周期。对于个性化产品,需要预留更高的生产成本预算;对于标准化产品,需要更早规划规模化生产的工艺路线。
同时,药企需要主动缩小实验室工艺与GMP工业化生产之间的差距,在研发早期就引入生产和质量团队的参与,避免在后期工艺转移阶段出现重大调整,从而降低与CDMO合作中的摩擦和成本超支风险。
当前的行业调整本质上是一轮洗牌,粗放式扩产的企业将被淘汰,而具备核心能力的企业将脱颖而出。未来行业预计将留存两类具有竞争力的企业:
第一类是平台型CDMO。这类企业具备多范式订单的调度能力,能够同时承接个性化定制和标准化现货项目,通过产能的灵活调配提高整体利用率。平台型企业的优势在于业务多元化,可以对冲单一技术路线的风险。
第二类是专精型CDMO。这类企业深耕某一细分赛道,依靠工艺深度和成本优势获取标准化订单。专精型企业的优势在于在特定领域建立技术壁垒,通过专业化运营实现成本领先。
在国内市场,政策层面正在出现新的机遇窗口。818号令和828号令的落地,确立了“医疗技术+药品”格局。这一监管框架的建立,为院内临床转化提供了更加清晰的路径,释放出大量的临床转化需求。
对于CDMO企业而言,院内临床转化需求成为消化产能、改善盈利水平的现实出口。与传统的药企外包订单相比,院内转化项目虽然单个规模可能不大,但数量众多、需求稳定,能够有效提高产能利用率。
以和元生物为例,公司正在推进“1+N”多区域中心战略,通过在多个区域布局转化中心,贴近临床需求。公司已经取得了C类药品生产许可证,为承接院内转化项目奠定了资质基础,新增订单实现了增长。这一案例说明,积极拥抱政策变化、布局院内转化市场,正在成为国内CDMO企业突破盈利困境的重要方向。
CGT与mRNA CDMO行业的核心矛盾,本质上是先进疗法分化出的两套制造逻辑与传统CDMO规模化盈利模式之间的错配。个性化定制路线难以通过规模效应降本,标准化现货路线虽具盈利潜力但仍受临床失败风险制约。
随着行业从粗放扩产转向能力建设,柔性产能调度与项目筛选将成为决定企业生存的关键。CDMO企业需要从“拼规模”转向“拼能力”,创新药企需要从“重临床”转向“临床与制造并重”。国内“医疗技术+药品”双轨监管格局的形成,为CDMO消化产能、改善盈利提供了新的政策窗口,行业结构性洗牌正在加速。能够在这一轮调整中建立核心竞争力的企业,将在先进疗法的长期发展中占据有利位置。
邵丽竹
何发
热点文章
-

2025年度中国医药工业主营业务收入前100位企业发布!哪家企业上榜?
2026-07-13
-

论医药洁净区空间消毒 / 灭菌的常用方法
2026-06-26
-

浅谈制药智能配液系统的设计
2026-06-24
-

2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
-

药品研发中的良好人工智能实践——EMA与FDA联合指导原则核心要点解读
2026-06-17
-

全球TOP10药企2026年第二季度财报解读:礼来断层领跑,行业分化加剧
2026-08-03
-

无菌制剂生产线污染控制策略研究与思考
2026-07-16
-

赛德齐瑞 | 寡核苷酸工艺系统整体解决方案
本系统面向寡核苷酸、mRNA等核酸药物生产,提供从工艺定义、设备与管道设计、自动化控制到验证支持的一体化工程方案,覆盖溶剂与试剂储存、单体供应、氨解切割、纯化与超滤配液、退火及产品收集等核心单元,实现缓冲液配制、输送、过滤与 CIP/SIP 全流程闭环管理。
-
制药工程与设备专题 | 高压放电检漏机在BFS产品包装密封完整性检测中的应用
-
郑凤庚
-
郑文科
-
汤伦
-
王路鑫
评论
加载更多