三星生物大罢工倒计时,龙沙、药明合联等同行在干啥?
2026年10月,三星生物再度陷入罢工风暴,三周停工在即,供应链连续性质疑升温。
而它的同行们没有一家停下来等它:龙沙上调中长期目标,药明合联迎来M端商业化元年并完成新加坡基地GMP放行,皓元医药把ADC大分子产能重心押在重庆……三星生物的麻烦,正在成为同行重新划分版图的窗口期。
龙沙:上调中长期目标,稳中求进
Guide View
龙沙:上调中长期目标,稳中求进
Guide View
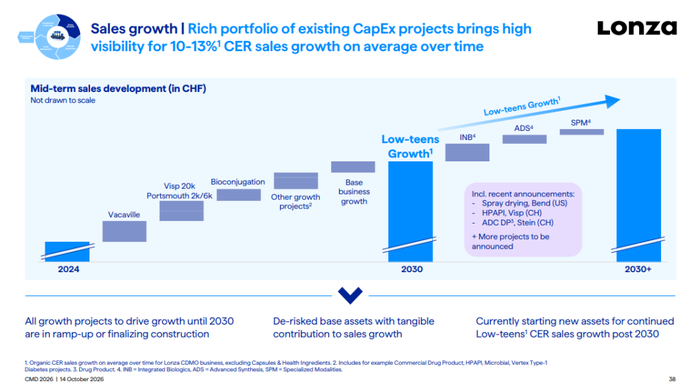
10月14日资本市场日,龙沙更新内生增长模型,将中期有机营收年均增速目标设定在10%–13%,核心EBITDA利润率中期目标上调至30%区间高段,ROIC目标为WACC的2–3倍。
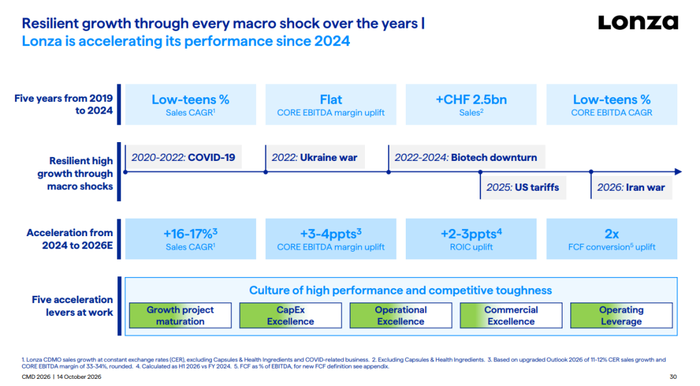
支撑这一目标的是已跑出的财务底座:2025年CDMO业务销售额65亿瑞士法郎,CER增长21.7%;核心EBITDA 21亿瑞士法郎,利润率31.6%;按公司原来的口径,2025年自由现金流5.45亿瑞郎、同比接近翻倍。2026年指引为CER销售增长11%–12%,核心EBITDA利润率33%–34%。
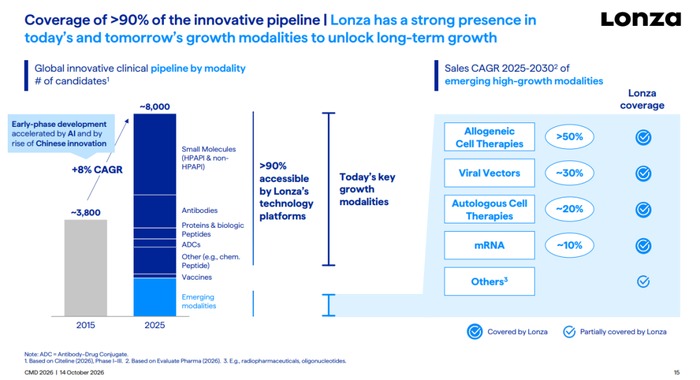
龙沙敢上调目标,因为可及市场仍在扩容。全球制药市场增速约6%–7%,龙沙可及的CDMO市场增速约8%–10%;全球创新临床管线(Phase I–III)分子数已从2015年约3800个增至2025年约8000个,龙沙技术平台可触达其中超过90%。这意味着增长并非押注单一赛道,而是通过哺乳动物、微生物、生物偶联物、mRNA、小分子、细胞与基因等多技术平台覆盖绝大多数创新药需求。
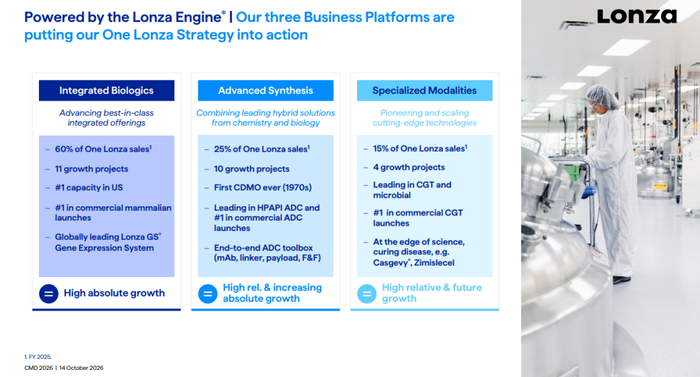
业务层面,龙沙持续推进纯CDMO战略。公司以企业价值23亿瑞郎向Lone Star Funds出售胶囊与健康原料(CHI)业务60%股权,先期收到17亿瑞郎现金、保留40%股权,此前口径预计2026年底前完成交割——龙沙称其向纯CDMO的转型已经完成。组织上落地三大平台:生物制品平台、高级合成平台、专业化模式平台。
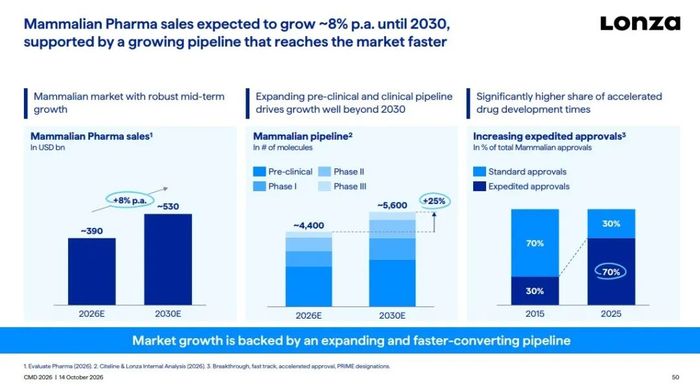
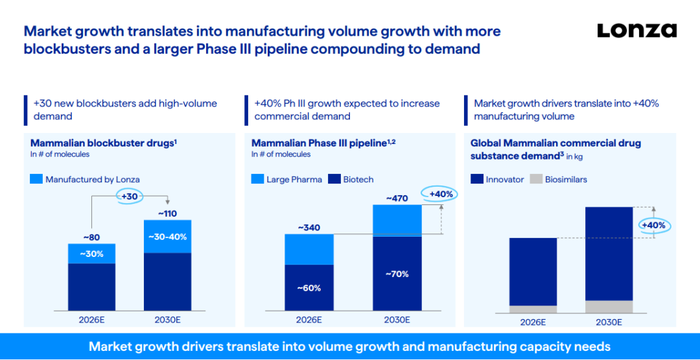
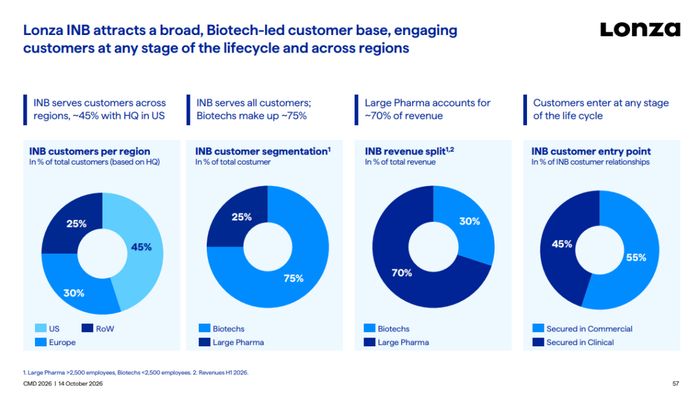
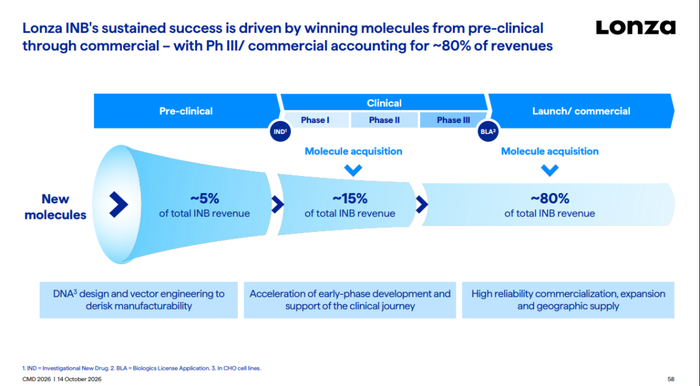
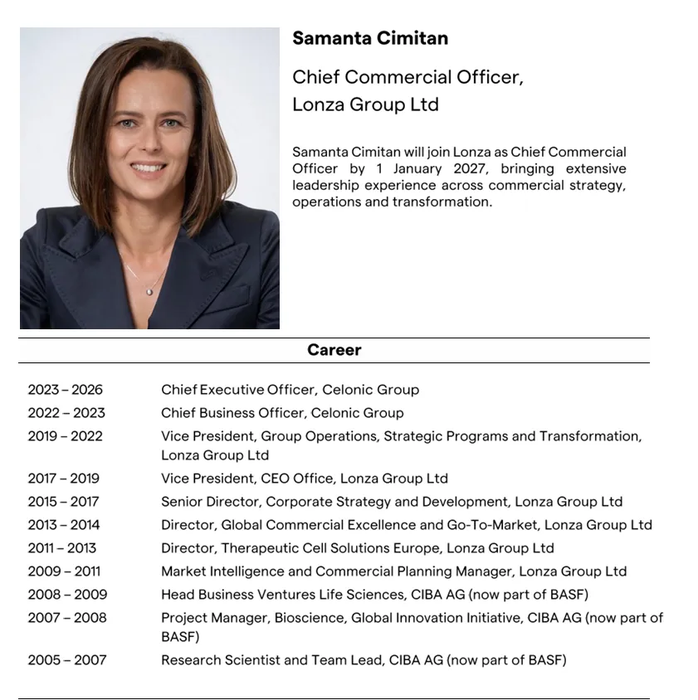
今年8月,龙沙还宣布设立首席商业官(CCO)一职,任命曾在龙沙工作近13年的“老将”萨曼塔·西米坦(Samanta Cimitan)回归掌舵(2027年1月到任),负责打通三大业务平台之间的商业壁垒,折射出CDMO的全球化竞争正延伸至组织协同与客户体验的深水区。
药企遴选CDMO时,供应链稳定性、去单一中心化的多元柔性供应与合规性日益成为优先级。三星生物持续发酵的劳资动荡,客观上促使全球客户重新审视供应商清单,将目光投向龙沙这类运营稳定的CDMO厂商。
药明合联:M端启航,全球化落子
Guide View
药明合联:M端启航,全球化落子
Guide View
三星生物面临“罢工”引发的供应链稳定性风险之际,药明合联正以另一种节奏推进棋局。
2026年上半年,公司营收37.01亿元(含4月起并表的东曜药业;剔除后独立收入35.56亿元、AER增长31.7%),AER同比增长37.0%,CER增长41.5%;毛利13.71亿元,增长40.6%,毛利率37.0%;经调整归母净利润10.27亿元,增长37.4%。
和龙沙一样,药明合联有新的人事调整落定。
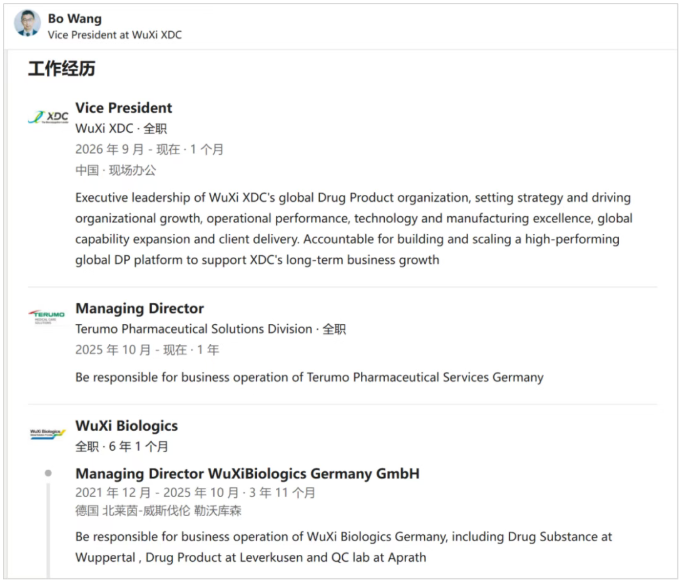
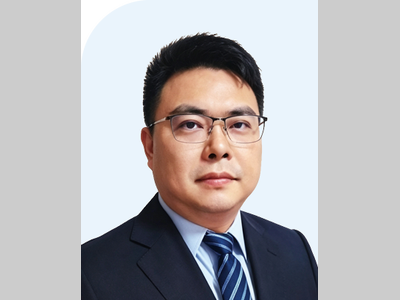
近期,Bo Wang加入药明合联担任副总裁,负责全球药品制剂业务。他早年任职拜耳、基因泰克,2016年加入三星生物担任高级生产经理,2019年转入药明生物,2021年底出任药明生物德国公司总监,2025年10月转任泰尔茂,不到一年再次回到药明系。从三星生物到药明合联,这次履新正值新加坡基地DP4制剂车间完成GMP放行的关键节点。
公司尚未披露他是否直接负责新加坡基地。但背景是药明合联迎来商业化启航,接下来的任务无疑包括——稳住全球制剂业务的商业化生产与交付大盘,他过往的跨国运营经验很有价值。
图源:迪医咨询
书接上文,盖德视界CXO中报解读报道已提到,药明合联M端启航,从“项目数量驱动”切换到“项目价值驱动”。
中报最核心的信号是项目漏斗向后期整体位移:综合CMC项目总数328个,新签51个创历史新高;III期项目从19个增至30个,同比增长57.9%;PPQ从11个增至21个,同比几乎翻倍;商业化项目从1个增至2个。管理层将2026年定义为“商业化元年”,预计全年约6个BLA递交,下半年到明年上半年迎来密集FDA及官方核查。无锡基地即将迎来公司史上第一个FDA现场核查,对应映恩生物与BioNTech合作的ADC项目。M端收入占比到2030年目标20%。
技术平台也开始独立变现:比如,2026年2月WuXiTecan-2™载荷连接子平台与Earendil Labs达成对外授权,收入模型从单纯服务费扩展为“服务费+授权费+里程碑+销售分成”。
订单池持续增厚。截至6月末,未完成服务订单约20亿美元,同比增长50.4%;含潜在里程碑付款约22亿美元,增长62.2%。收入增长37%,订单池增长50%以上,高增长并非消耗存量订单。毛利增速40.6%快于收入增速37.0%,经调整净利润环比2025H2增长26.6%,利润弹性释放。
产能方面,新加坡基地落地,“全球双厂”从蓝图变为现实。2026年9月21日,药明合联在新加坡大士生物医药园举行放行庆典——从2024年3月宣布新建到2026年8月BCM3双功能产线及DP4制剂车间GMP放行,仅用两年半。新加坡与无锡、上海、合肥、苏州形成全球协同网络。公司已公布2026至2030年资本开支路线图,计划投入近80亿元扩充ADC产能。
当竞争对手忙于应对罢工与治理风波,它正在把“全球双厂供应”从战略口号变成GMP放行单上的事实。
皓元医药:ADC一体化平台“西进”
Guide View
皓元医药:ADC一体化平台“西进”
Guide View
当三星生物在应对罢工、药明合联全力备战M端商业化时,另一家中国CDMO皓元医药迎来成立二十周年,把ADC产能布局的关键一步落在重庆。
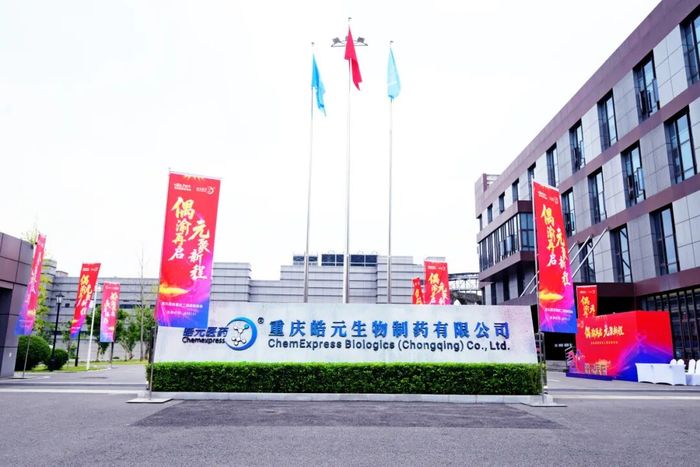
10月11日,重庆AXC偶联药物产业协同创新发展联盟正式成立,重庆皓元二期工程同步启动。据介绍,重庆皓元基地2025年3月投产,已是西南规模最大、国内为数不多可提供ADC药物一体化服务的CDMO平台,覆盖抗体原液、偶联到制剂灌装完整链条。
2026年10月,基地首个支持客户美国FDA IND申报项目正式生效,生产标准、质量体系与交付能力对标国际。二期将新增多条抗体、偶联、制剂灌装产线,打通抗体原液-ADC偶联-制剂灌装闭环,提供从临床前、IND申报到BLA商业化生产的一站式全周期服务。
此前,8月4日,皓元董事会通过议案,暂缓菏泽高端医药中间体及原料药CDMO产业化项目(一期)建设,将调减的2亿元募集资金以借款形式给到重庆皓元,全部投入ADC CDMO基地抗体制剂扩建。截至7月24日,菏泽项目累计投入仅5588.17万元,进度14.98%,公司解释为当地安全环保政策变化。把资金转向ADC赛道,方向明确。
业务能力也持续积累。截至上半年末,皓元承接ADC项目超100个,5条ADC小分子高活性产线稳定运行;16个ADC相关小分子产品完成美国FDA sec-DMF备案,参与6个BLA申报,ADC大分子在手订单超1.5亿元。ADC小分子高活产线利用率达70%以上,重庆ADC大分子基地利用率约50%、仍处爬坡阶段,后续产能释放节奏是行业最值得跟踪的变量。
而除了皓元医药,中国CDMO在多肽、ADC赛道已经形成清晰梯队:药明系、凯莱英是第一梯队企业,皓元、博腾、普洛、药石、九洲等也已纷纷卡位,另一批是特色CDMO,比如诺泰生物、圣诺生物,以及年初被药明合联并购的东曜药业……
结语
Guide View
结语
Guide View
就在业绩曲线持续上扬的同时,三星生物劳资关系的裂痕却在加速扩大。相关分析指出,罢工对订单获取的抑制作用远不止于直接收入损失。
但同行们不会等它,正在把三星生物的这一劣势变成自身抢占市场的窗口期:龙沙用上调的中长期目标证明稳定供应链本身就是溢价能力;药明合联用M端商业化落地和新加坡基地GMP放行证明全球化产能布局不再是图纸规划;皓元医药用重庆二期启动和AXC联盟揭牌证明ADC一体化平台的生命力。
CDMO的竞争,早已不止产能和报价。当供应链连续性直接绑定药物交付与患者用药,运营稳定性、合规能力、地缘分散度、技术平台覆盖度与资本纪律,或许才是真正决定谁能接住下一波订单的东西。
文章内容来自盖德视界,流程工业整理编辑,责任编辑:邵丽竹,审核人:何发
版权声明:本文由“制药工艺与装备”平台整理发布,版权归原作者所有,如有侵权请联系删除。邮箱:cuifangfei@vogel.com.cn。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-
刚刚,国家局 GMP 新附录,来了!
2026-09-02
-
A 级是几级?一张表看懂GMP洁净区 A/B/C/D 四个级别与设计要求
2026-08-26
-
诺和诺德,宣布改名:沿用百年的“Nordisk”正式退场!
2026-09-15
-
2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
-
国内首仿已报!替尔泊肽专利还剩十年,仿制药大军已经急不可耐?
2026-08-18
评论
加载更多