新分子接棒,凯莱英重叩80亿大门!
图源:天津新闻频道报道截图 AI优化
新兴业务+50.20%:寒冬布局的产线,开始高质量产出
Guide View
新兴业务+50.20%:寒冬布局的产线,开始高质量产出
Guide View
对于全球CXO来说,新分子已经是最确定的增量。药明康德TIDES(多肽/寡核苷酸)前三季度收入同比+46.9%,全年收入增长指引约47%,继续处于高增长区间。
凯莱英三季报里,对应的曲线变化十分陡峭:
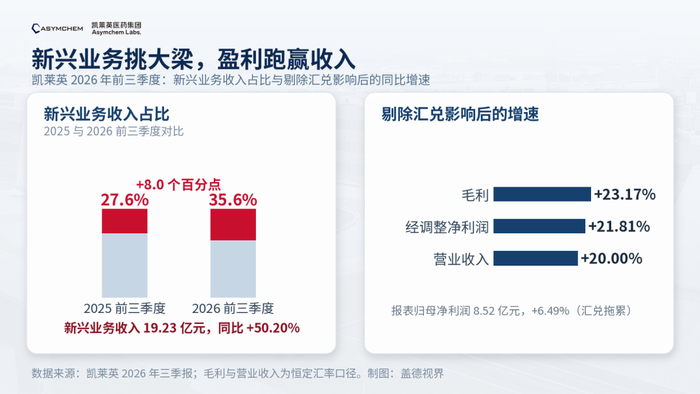
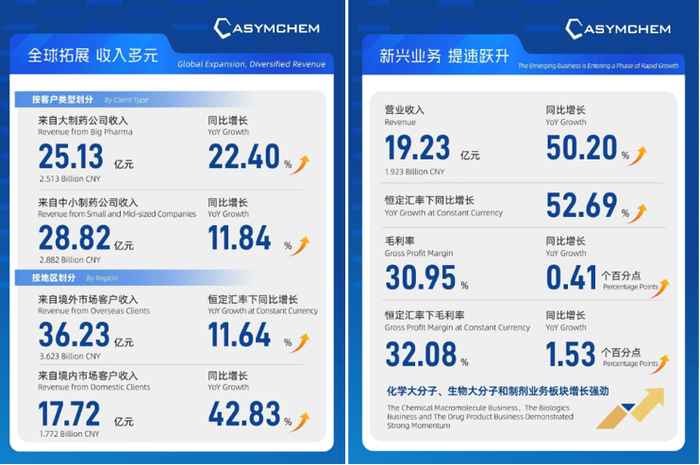
新兴业务收入19.23亿元,同比增长50.20%(恒定汇率下+52.69%),化学大分子、生物大分子和制剂板块增长强劲;
按披露收入与增速测算,新兴业务贡献了前三季度约八成的收入增量;
新兴业务收入占比已达35.6%,去年同期约为27.6%。
为什么新分子的收入在此刻集中兑现?
一个行业背景是,这类药物正在从研发热点走向商业化放量。
今年3月,FDA批准首个每周一次基础胰岛素(诺和诺德Awiqli®);9月,礼来的周制剂胰岛素Onswik紧随其后获批。一年两款周制剂落地,叠加GLP-1、ADC等品类的商业化推进,复杂分子正在进入“拼制造”的阶段。
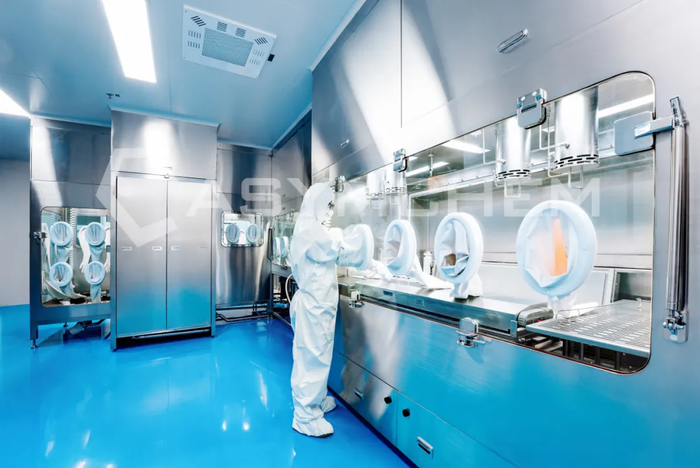
图源:凯莱英官推,下同
这个阶段,竞争的关键词不再是“谁在做”,而是“谁能高效、高质量、稳定地做”:商业化订单批量大、执行周期长,对产能稳定性、工艺一致性的要求远高于临床阶段。只有在寒冬期提前建成TIDES产线、持续投入工艺优化的公司,才有机会把需求变成收入。
凯莱英新兴业务+50.20%,背后正是提前布局。随着TJ4基地MCSGP TWIN 1000连续色谱系统投运、下游PSD喷雾干燥平台落地,产能布局从合成延伸到纯化和干燥,补强纯化环节、支撑大规模稳定交付,对应下半年集中交付安排。产能节点接上交付节奏,收入兑现才开始落到报表上。
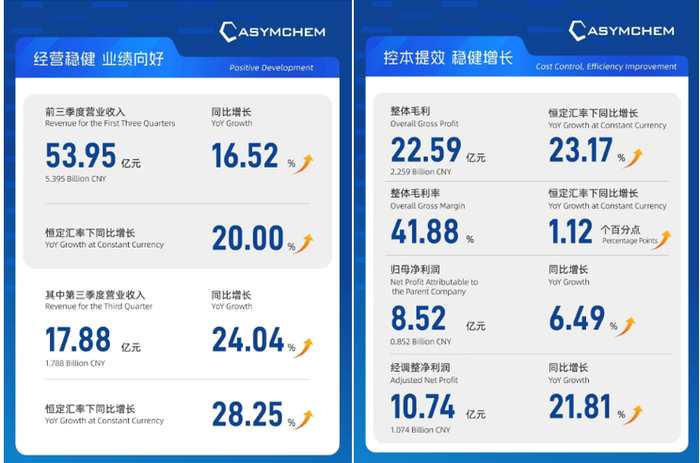
公司视角下,恒定汇率口径来看,凯莱英的整体盈利持续跑赢收入:前三季毛利22.59亿元、同比 +23.17%,快于收入的+20.00%。报表归母只增6.49%,差的2亿多主要受汇兑影响拖累。对一家境外收入占三分之二的公司,这是其接下来必须改善的地方。
机构方解读则直指:复杂新分子是CXO高景气的主动力,凯莱英是仅次于药明系的受益者。
境内收入+42.83%:国内创新药的需求,同步兑现落地
Guide View
境内收入+42.83%:国内创新药的需求,同步兑现落地
Guide View
中国CXO正与中国创新药深度捆绑,一起走向下一个全球化周期。在凯莱英的三季报里,能找到这个响应时代风潮的答案。
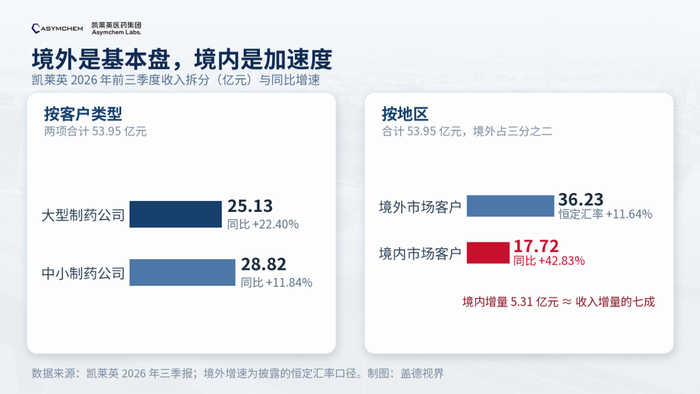
据三季报,凯莱英来自全球大制药公司的收入25.13亿元,同比增长22.40%。境外基本盘仍在(境外收入36.23亿元,恒定汇率下同比+11.64%),但境内是增速更高的那部分。境内市场客户收入17.72亿元,同比增长42.83%,增量5.31 亿元,换算成贡献度,境内贡献了前三季度约七成的收入增量。
放到行业背景里,这条曲线并不孤立。今年前三季度,国内创新药对外授权约1300亿美元,接近去年全年;按医药魔方统计,交易158起、总包同比增长 33%。前9月全球生物医药融资251亿美元、同比+31%。
过去市场更关心这些交易“签了多少钱”,现在开始关心另一个问题:BD和研发投入,有多少传导成了产业链的收入?从凯莱英的三季报看,这条从交易、临床走向生产与交付的传导链,已经开始在中国CXO的报表上留下痕迹。
更长线看,全球医药资本正加大亚太配置,比如10月奥博资本超10亿美元的史上最大亚洲基金落定。这一趋势下,药企推进临床和外包订单的长期空间加速打开。
依靠纯内生增长,凯莱英营收体量将破80亿
Guide View
依靠纯内生增长,凯莱英营收体量将破80亿
Guide View
“新分子是穿越周期的主引擎”——中报新兴业务+72.49%,三季报+50.20%,收入占比升到35.6%。引擎不仅还在转,而且在整个收入结构里的分量越来越重。
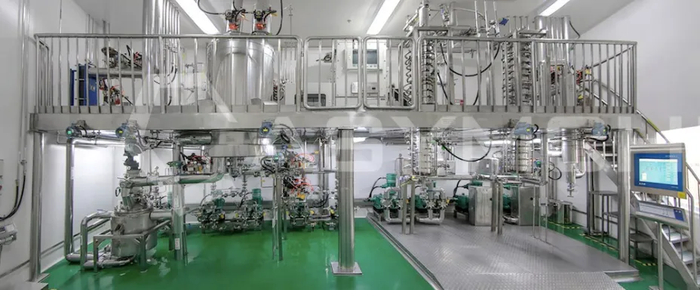
“产能是接住放量的先手”——中报披露的约20亿元扩产、多肽固相合成产能扩容、5条高活产线投产,如今对应的正是下半年的集中交付安排。面向后续放量,近日在TJ4基地投运的MCSGP TWIN 1000连续色谱系统,以及下游PSD喷雾干燥平台,则把产能布局进一步延伸到纯化与干燥环节。
“上半年起量,下半年放量”——上半年收入+13.13%,Q3单季+24.0%,节奏已经兑现到Q3。当时还有一组更像“预期”的数字:截至中报在手订单16.73亿美元,当期化学大分子在手订单同比增长163.47%。
如今,它们正一项项变成收入。从公司在手待交付订单看,预计第四季度交付规模较Q3还将大幅增加。凯莱英前三季度新签订单同比保持双位数增长,并维持指引2026 全年收入增长 19%~22%,对应约79.4~81.4 亿元。
图源:凯莱英官推
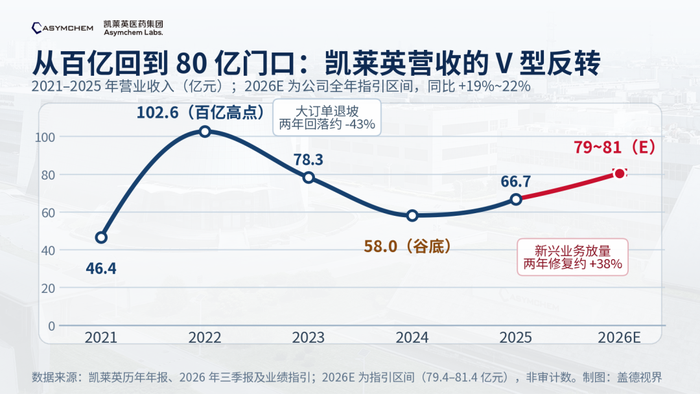
这将是新冠周期后,凯莱英依靠纯内生增长把营收体量重新做到80亿量级。2022年新冠大单曾把营收推高到102.55亿元,2024年回落到58.05亿元、2025年恢复到66.70亿元,按当前指引2026年有望达到79.4~81.4亿元。
这条爬回来的曲线,既说明公司接得住突发大单,也说明它能靠内生增长撑起持续经营。
结语:中国纯CDMO穿越周期
Guide View
结语:中国纯CDMO穿越周期
Guide View
春天看订单,秋天看收入。
过去两年,行业讲了很久订单回暖:投融资回升、BD交易密集。但订单只是先行指标,收入才是最终答案。这个秋天,从药明康德到康龙化成,再到博腾股份,CXO们集体交卷,而凯莱英也画出了最陡峭的曲线之一。
为什么是现在?答案在前两年的寒冬里。
在那段控费与效率压力并存的周期里,全球药企提高了外包比例、重新审视供应链;而复杂分子制造难度的上升,又把外包率推得更高。需求并没有消失,只是在寻找更能干的人。寒冬对行业是一次出清,对有准备的公司却是一场蓄力——凯莱英这类国内CDMO能接得住,靠的不是运气,是持续的科研投入、工艺与自动化水平的死磕,更是逆势扩建的前瞻性。产线建在需求前面,需求来的这一年,产能跑起来,订单才有机会变成实打实的收入。三季报的最大看点,正是这条兑现链,终于清晰地印在了报表上。
而透过近几年财报的起伏,我们更能看到产业底层的常识:资本市场的故事往往偏爱爆发,但产业的逻辑永远属于长跑。当年那座百亿的小分子高峰已成背影,如今凯莱英正画出一条扎实的“V型反转”曲线——新分子产能的“硕果”已经挂满枝头,80亿的大门就在眼前。
对于完成“二次进化”的凯莱英而言,这不仅仅是营收体量的回归,更是在下一个全球化周期里,拿到了通往更广阔未来的关键船票。
文章内容来自盖德视界,流程工业整理编辑,责任编辑:邵丽竹,审核人:何发
版权声明:本文由“制药工艺与装备”平台整理发布,版权归原作者所有,如有侵权请联系删除。邮箱:cuifangfei@vogel.com.cn。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-
刚刚,国家局 GMP 新附录,来了!
2026-09-02
-
A 级是几级?一张表看懂GMP洁净区 A/B/C/D 四个级别与设计要求
2026-08-26
-
国内首仿已报!替尔泊肽专利还剩十年,仿制药大军已经急不可耐?
2026-08-18
-
诺和诺德,宣布改名:沿用百年的“Nordisk”正式退场!
2026-09-15
-
AI for Science爆发!中国30家硬核企业全盘点
2026-09-14
评论
加载更多