CXO 上游“繁荣”?
复盘2026年中报,耗材类上游公司的增长曲线,整体确实比多数中游CXO服务商更陡峭。但同在“卖铲子”赛道,企业发展阶段不一样:有的整体放量高增,有的第二曲线仍处在投入期。繁荣真实存在,分化也见于企业之间。
CXO上游上市企业,大概20-30家
Guide View
CXO上游上市企业,大概20-30家
Guide View
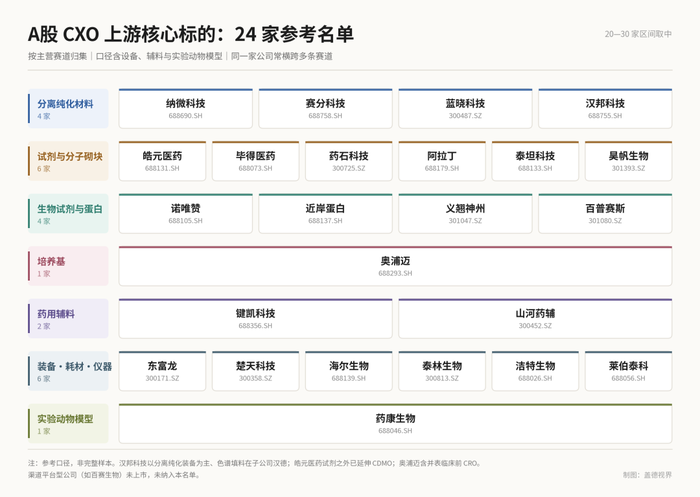
CXO上游,到底包含哪些标的?行业本身没有统一统计口径。
券商研报里常说的CXO样本池,大多聚焦CRO、CDMO这类中游服务企业,大约40家。如果把试剂、分子砌块、培养基、色谱填料、药用辅料、实验仪器全部纳入A股标的,核心企业也就20—30家,边界本身很模糊。
不少公司业务还相互穿插,比如奥浦迈以培养基为主营,收购并表了CRO业务;皓元既对外销售试剂与砌块,也向下延伸布局CDMO。
因此,本文不硬卡一个精确统计数字,取CXO上游核心标的20-30 家为主,具体统计口径是否纳入设备、辅料,还会有差异。
2026中报,上游增长曲线陡峭
Guide View
2026中报,上游增长曲线陡峭
Guide View
2026上半年,券商口中40家CXO样本公司合计营收762.24亿元,同比 +18.9%;归母净利润150.99亿元,同比+13.8%。但这组数据以项目服务为主,不能代表上游全貌。
上游真实的景气冷暖,我们拆单家企业的财报来看:景气的直观信号,藏在纳微、皓元、奥浦迈的财报里。
纳微科技,是“卖铲子优先受益”的样本。上半年营收5.68亿元,同比 +37.28%;归母净利润1.37亿元,同比大增116%。增长核心来自药物合成与分离纯化用微球,收入3.74亿元,同比+57%。细分来看中小分子填料1.97亿元,同比+55%,其中适配小核酸药物的色谱填料收入0.67亿元,同比大涨170%。
色谱填料属于上游高黏性、高毛利耗材。药企启动多肽、小核酸、胰岛素等管线研发,采购环节前置,收入确认直接,毛利率也偏高。下游研发景气一回暖,最先反映在这类耗材厂商的报表上。
图源:企业官网,下同
皓元医药前端试剂业务,逻辑相近。上半年总营收16.48亿元,同比 +25.71%;前端生命科学试剂板块收入12.11亿元,增速34.03%,毛利率62%。其中分子砌块收入3.53亿元,同比+37.1%;工具化合物、生化试剂合计8.58亿元,同比+32.8%。
这块业务本质是标准化产品,客户覆盖药企和各大CXO 的研发采购,研发周期上行阶段,收入弹性更容易释放。
奥浦迈的培养基业务,同样印证上游高增:培养基收入2.08亿元,同比 +34%,毛利率67.81%。不过,公司4.54 亿元总营收中,包含并表的澎立临床前CRO及其他业务收入,而CDMO 收入仅 0.24 亿元。
培养基亦是CXO产业链刚性耗材,但这类企业和奥浦迈一样大多会向中游服务延伸,纯粹只做耗材、不碰服务的标的其实不多。
发展阶段不同,企业之间有分化
Guide View
发展阶段不同,企业之间有分化
Guide View
热闹背后,上游也有分化,比如汉邦填料尚在培育,键凯转型期“增收不增利”。
汉邦科技上半年营收4.18亿元,同比+19.75%,净利润4439.80万元,同比 +59.72%,账面表现尚可。但旗下负责色谱填料的汉德科技,上半年收入仅 444.75 万元,净利润亏损 262.15 万元。
汉邦当下的铲子生意主力还是分离纯化装备,填料这条耗材第二曲线,仍处在持续投入阶段——故事讲得通,放量还没兑现。
这也是上游很典型的一类情况:新业务布局周期长,兑现没那么快。
键凯科技是另一个典型的观察样本。上半年营收1.85 亿元,同比大涨 42.65%,收入端跟上了下游需求,但报表归母净利润仅291.98万元,同比下滑 86.76%,以及报表扣非后转亏。
表观来看,作为PEG 药用辅料供应商,订单和收入拿到了,账面利润却大幅缩水。深层分析,是转型期的结构错配:
本期利润大幅下滑最大导火索是终止自研 PEG‑伊立替康临床,计提7064万元开发支出减值。剔除这笔减值后,归母净利润 6296.47 万元,同比+185.5%,扣非净利润5793.97万元,主业盈利本身是走强的。
拆分看,国内PEG产品收入爆发,同比+180.69%,国内技术服务收入增速更是达到267.93%;海外收入增速明显放缓至9.49%,是增长拖累项。公司整体主营业务毛利率抬至72.06%,产能释放带来规模效应。
市场有观点认为国内单纯PEG原料业务空间存在上限,因此键凯不满足于只卖 PEG材料,之前向技术服务、自研终端药械延伸。研发与管线投入刚性前置,但终端产品收入兑现高度后置,新旧增长曲线尚未交汇,由此拖累盈利。同时公司下调了两个国际客户下半年收入预期,海外产品端的订单释放存在不确定性。
因此, “增收不增利” 不是PEG材料主业走弱,而是一次性减值冲击报表,叠加这家细分龙头正处在 “老生意有弹性、新生意还没成熟” 的过渡期代价。
上游卖铲模式的优势与隐忧,在类器官赛道被折射
Guide View
上游卖铲模式的优势与隐忧,在类器官赛道被折射
Guide View
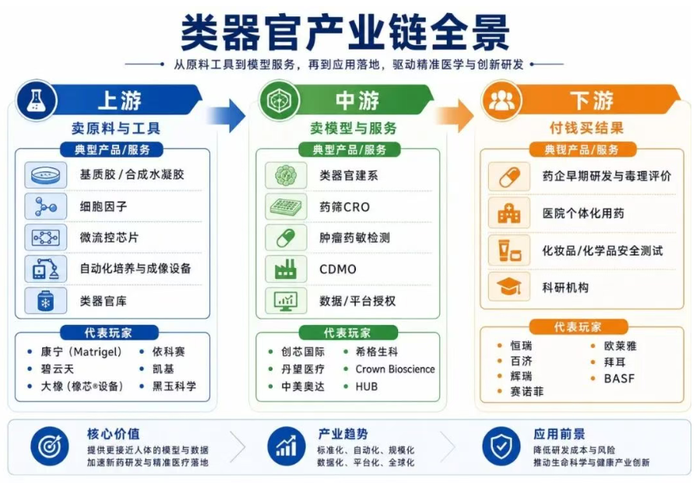
把CXO产业链放到类器官细分赛道里看,上游是原料与工具供应商:基质胶、合成水凝胶、细胞因子、微流控芯片、自动化培养成像设备、类器官库。
这套卖铲子模式优势很清晰:模式轻、起量快,产品标准化、适合规模化生产,业绩不用绑定某一款新药的临床成败。动物源基质胶的国产替代,已经在供应安全层面跑通,单价在数百到数千元每毫升;更高价值的无动物源合成水凝胶、临床级合规与批次一致性,则还处在早期阶段,代表未来潜力空间。
但风险同样不容忽视,赛道门槛不算高、有竞争压力,且康宁这类海外大厂具备降维竞争能力。目前,国产替代优先解决供应安全,合成材料能力和临床合规,才决定企业能不能拿到高价值订单、守住利润。从这个角度看,上游耗材生意,壁垒和盈利空间,还没到可以乐观的地步。
目前,也有企业在试图突破纯原料供应的天花板。比如百普赛斯,依托细胞因子、基质胶等核心原料切入类器官赛道,并已向iPSC来源的即用型类器官模型及病理检测服务延伸,试图在耗材之上构筑更深的服务壁垒。
图源:bio切片
值得关注的是一类特殊上游玩家,跑出不一样的发展路径:渠道平台型企业,代表就是百赛生物。它一边代理康宁、丹纳赫、赛默飞等海外品牌,一边孵化自有产品。它属于广义CXO上游配套,是代理 + 自有品牌的混合形态。客户基数大、收入稳定性强,但毛利率和技术壁垒不在同一维度,不能直接对标奥浦迈这类公司。
结语
Guide View
结语
Guide View
CXO重回上行周期,上游确实呈现“繁荣”景象,增长曲线更陡峭,尤其标准化产品类上游,在收入确认节奏、业绩弹性上,通常早于中游项目制CXO服务。纳微的填料、皓元前端试剂、奥浦迈培养基,在这一轮中报里增速都跑赢多数中游CXO。
但“更早”只是节奏差异,不是盈利质量上对中游的碾压。复杂分子时代,CDMO项目的服务含金量高、盈利水准同样具备高弹性。
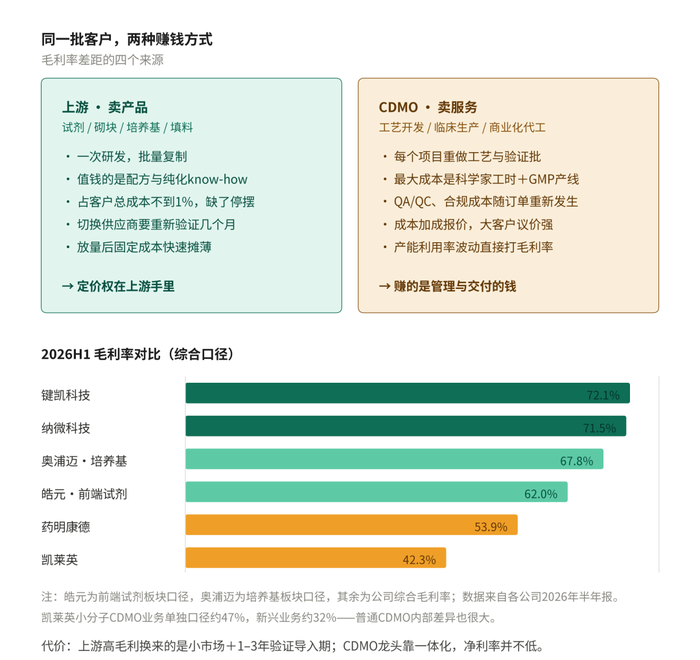
上游试剂、耗材想要切入头部客户供应链,和CDMO一样得走长期主义路线,要熬过漫长的验证导入期——汉邦的案例就提醒我们,新业务孵化有周期。键凯的案例也提示业务转型要承担对应的成本。
总而言之,上游卖铲模式本身有其优势,也有其发展挑战。繁荣之下,企业的壁垒建设,才是长期的胜负手。
文章内容来自盖德视界,流程工业整理编辑,责任编辑:邵丽竹,审核人:何发
版权声明:本文由“制药工艺与装备”平台整理发布,版权归原作者所有,如有侵权请联系删除。邮箱:cuifangfei@vogel.com.cn。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-
刚刚,国家局 GMP 新附录,来了!
2026-09-02
-
A 级是几级?一张表看懂GMP洁净区 A/B/C/D 四个级别与设计要求
2026-08-26
-
诺和诺德,宣布改名:沿用百年的“Nordisk”正式退场!
2026-09-15
-
国内首仿已报!替尔泊肽专利还剩十年,仿制药大军已经急不可耐?
2026-08-18
-
全球TOP10药企2026年第二季度财报解读:礼来断层领跑,行业分化加剧
2026-08-03
评论
加载更多