凯莱英“双杀”,普洛“卡位”,全球同行“攻城略地”!
普洛“双二供”入局氘代原料药,同步卡位高活赛道
Guide View
普洛“双二供”入局氘代原料药,同步卡位高活赛道
Guide View
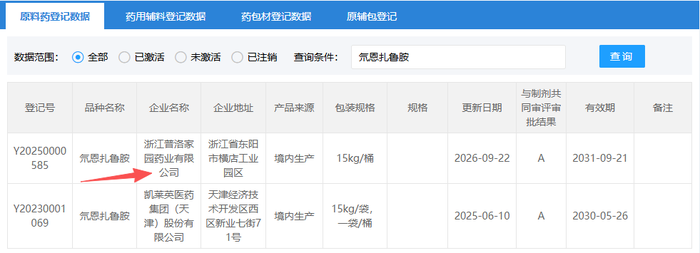
10月8日晚间,普洛药业发布公告,全资子公司浙江普洛家园药业收到国家药品监督管理局签发的氘恩扎鲁胺原料药《化学原料药上市申请批准通知书》,登记号Y20250000585,包装规格15kg/桶。
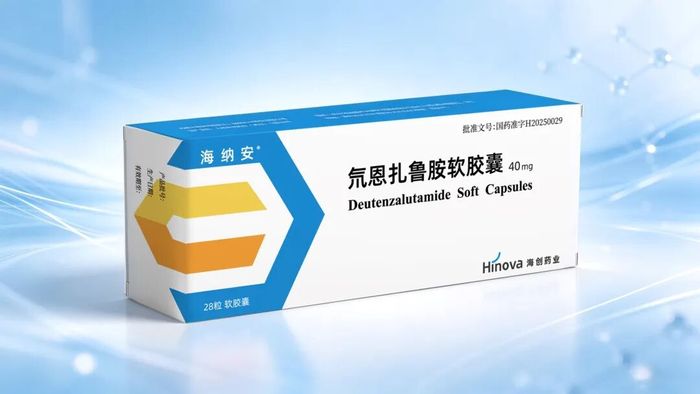
氘恩扎鲁胺是海创药业基于氘代药物研发平台开发的1类新药,商品名海纳安®,用于转移性去势抵抗性前列腺癌。制剂于2025年5月获批上市,随后被纳入2025版《CSCO前列腺癌诊疗指南》推荐,2025年12月进入国家医保目录。普洛拿到的这张批件,意味着它正式切入一条已经跑起来的商业化供应链。
氘恩扎鲁胺2025年全年销售收入约2,019万元;进入医保后加速放量,2026年上半年实现销售收入5,494.54万元,同比增长超320%,终端覆盖全国250余个城市、500余家医院、700余家药房。
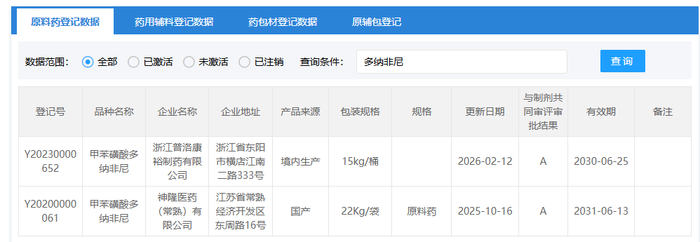
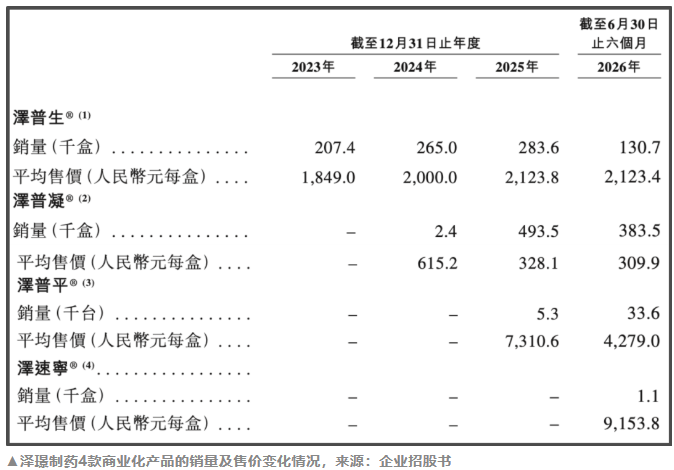
这不是普洛第一次做氘代原料药。2025年6月,控股子公司普洛康裕已拿到甲苯磺酸多纳非尼原料药批件——泽璟制药那款国产首个氘代抗肿瘤药。根据泽璟制药港股IPO材料披露:多纳非尼(泽普生®)销售收入2023年3.84亿元、2024年5.31亿元、2025年6.02亿元,三年年均复合增长率约27.3%。
该药原有受托方是神隆医药(常熟),普洛是后补的第二家。神隆不是普通的原料药厂。这家中国台湾的老牌原料药厂1997年成立、总部设在台南科学园区,在中国台湾证交所挂牌(1789),被称作全球抗癌原料药龙头之一。2009年落子江苏常熟,2013年基地落成投用,多纳非尼3吨/年就在这里生产。
值得关注的是,神隆强项是高活:官网列出的产线覆盖细胞毒性、类固醇、多肽三类,职业暴露限值(OEL)低于0.1 µg/m³,18条符合cGMP的高活产线可从公斤级做到吨级;客户近300家,含全球十大仿制药企,并已三度以零缺失(Zero 483)通过美国FDA查厂。
能从这样一家老牌厂手里抢下二供位置,本身就是对普洛工艺与体系能力的一次背书。
中国CDMO中,除了上述两家,氘代原料药与ADC毒素连接子双赛道,凯莱英跑得更快,已经完成“商业化双杀”。
凯莱英"商业化双杀",验证一梯队CDMO的实力
Guide View
凯莱英"商业化双杀",验证一梯队CDMO的实力
Guide View
凯莱英同时在氘代原料药与 ADC 毒素连接子两大赛道实现商业化卡位,形成行业所说的 “双杀” 局面。
第一杀:氘代原料药。
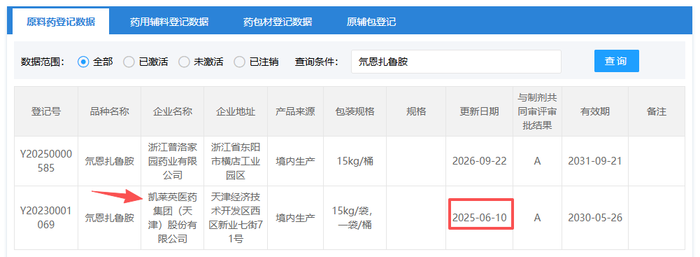
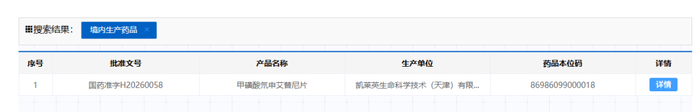
凯莱英已完成两款氘代原料药的境内生产登记。
氘恩扎鲁胺与甲磺酸氘申艾替尼,登记状态显示为"A"。这意味着凯莱英同时覆盖了2025年以来国产获批的两款氘代新药。结合历史信源消息,“氘恩扎鲁胺原料药”,凯莱英处于第一供应商位置。
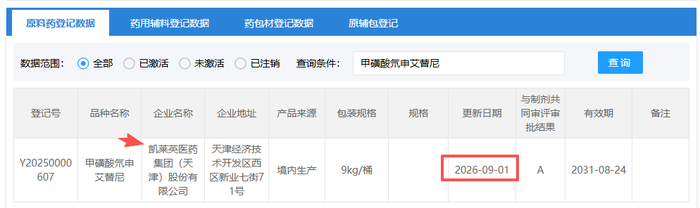
甲磺酸氘申艾替尼(卡达沙®/TY-9591)则是同源康医药的EGFR-TKI氘代新药,2026年8月获批,用于伴中枢神经系统转移的EGFR突变NSCLC一线治疗。凯莱英的登记状态"A"(已通过关联审评),制剂也委托凯莱英生产。
第二杀:ADC毒素连接子。
凯莱英2025年投用的OEB5厂房,密闭性能CPT达1 ng/m³,年产量200千克以上,明确将Payload-Linker(ADC毒素连接子)列为核心服务领域。2026年半年报披露了一个关键数字:凯莱英服务毒素连接子项目58个,其中商业化项目3个、验证批(PPQ)项目9个、临床项目46个。
58个项目,3个已经在商业化交付,9个在验证批阶段。这个组合说明凯莱英的ADC毒素连接子CDMO已经过了产能建设期,进入实际交付阶段。OEB5厂房加上半年报披露新增的5条高活产线,是跑这些项目的物理基础。
当然,凯莱英的高活能力不限于ADC 毒素,这是当前最显眼的分支而已。凯莱英的技术护城河是连续反应技术和合成生物(酶催化)技术。这套技术解决的问题是:传统化学合成很难落地的高活性、复杂结构药物分子,它能把收率提上去、三废降下来、成本压下去。高活产线是“硬件”,连续合成工艺是“软件”,两者叠在一起能接住别人接不了的高活项目。
国内CDMO在ADC毒素连接子上的卡位,已经形成梯队
Guide View
国内CDMO在ADC毒素连接子上的卡位,已经形成梯队
Guide View
外延一下,国内CDMO在ADC毒素连接子上的卡位已经形成梯队。药明合联,全球化加速领跑,众所周知,这里不赘述。普洛、凯莱英前文已写。
博腾股份2026年4月23日《投资者关系活动记录表》显示,美国高活产线已投用,奉贤工厂计划新增一条高活产线;据2026年半年报,该扩建预计2027年一季度投用。其新分子业务一季度新签订单5700万元,核心突破是ADC整包业务,包括payload-linker进入NDA阶段工艺验证的项目。2026年上半年,博腾新分子业务新签订单约7700万元,同比增长约84%,并成功完成一个双载荷ADC工艺开发与GMP IND临床样品全流程交付。
皓元医药的ADC毒素连接子能力已经落到"产能+商业化交付"层面。安徽马鞍山基地5条OEB5级GMP高活产线已投产,可满足OEL<0.01 µg/m³的防护要求。去年官推数据,已备案13个FDA DMF的ADC小分子产品(今年是16个),累计服务客户超990家,支持50+ CMC项目与150+载荷-连接子项目,并助力5个项目推进至BLA申报阶段(今年是6个),构建了丰富的Payload-Linker资源库,Payload-Linker有1个商业化成功案例,是国内这个梯队里少数能拿出“商业化成功案例”的早期玩家。
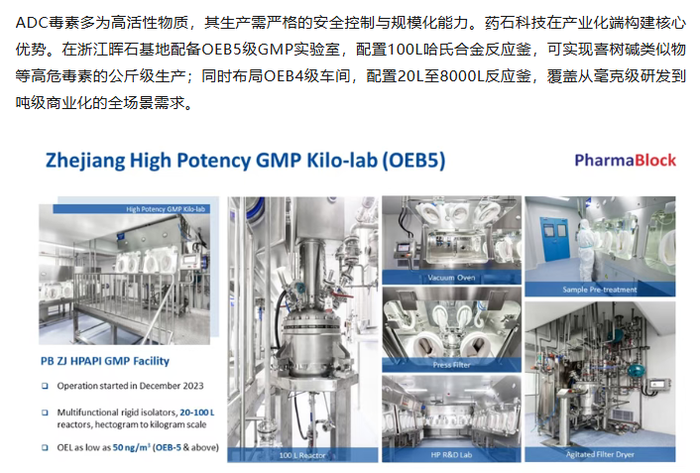
药石科技聚焦Linker-Payload合成、毒素合成、大分子偶联工艺开发及GMP生产,并构建了覆盖早期研发到工艺开发及生产的全流程服务体系。公司旗下浙江晖石的高活车间2023年底投用,已承接多个ADC等高活性项目,并有后续扩产计划。
全球同行攻城略地,HPAPI产能重配
Guide View
全球同行攻城略地,HPAPI产能重配
Guide View
凯莱英和博腾们在做的事情,全球同行也在做,而且动作更大。
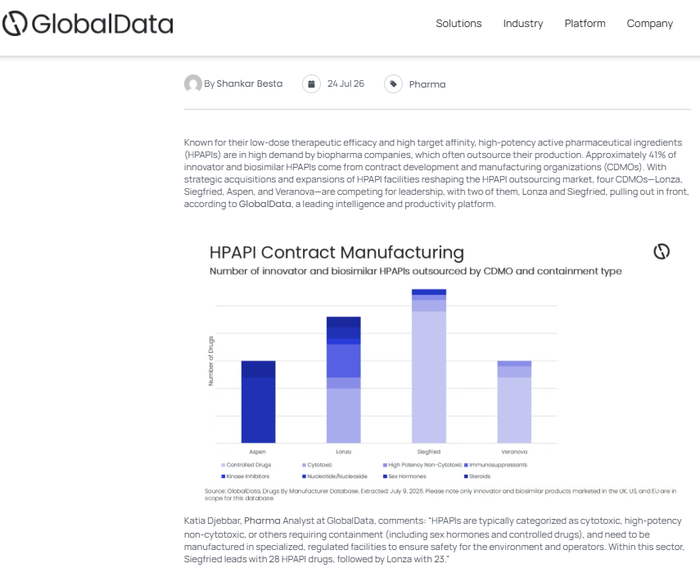
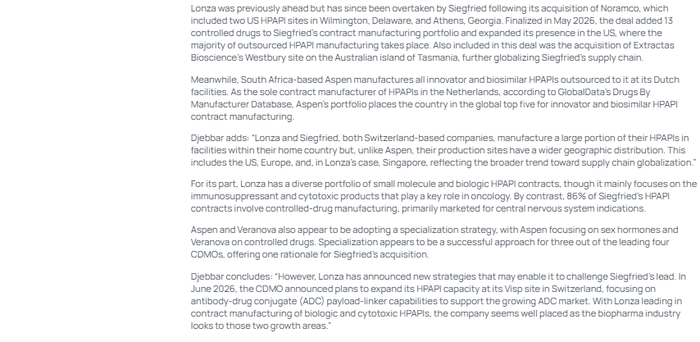
格局刚被改写。GlobalData 2026年7月的数据显示,Siegfried已经超过Lonza,成为全球HPAPI CDMO第一,拥有28个HPAPI药物合同,Lonza 23个。Siegfried的反超靠的是2026年5月完成的Noramco收购,一举拿下美国特拉华州和佐治亚州两个HPAPI基地,新增13个管制药物。收购存量工厂,正在成为HPAPI赛道最快的卡位方式。
Lonza的反击是自建。2026年6月,Lonza宣布扩建瑞士Visp基地的HPAPI产能,重点聚焦ADC payload-linker能力,新增的payload-linker产能预计2028年投产。策略是"自建+扩产",用时间换更深的壁垒。
和Lonza在Visp的扩建一样,Veranova走的也是"自建深挖"路线:在Devens基地分两步加码——2024年先投约3000万美元建高活工艺实验室和两个cGMP HPAPI车间,2025年再追加生物偶联cGMP产能,合计超5000万美元,最终做到OEB6级别、可处理极高效力化合物。
Flamma也在近日宣布将收购Lundbeck意大利Padova工厂(预计2027年1月交割),用220m³ GMP产能换时间,技术能力覆盖氢化、微粉化、高压化学、高密闭生产。
Axplora则在2026年9月完成Axotecan项目首批研发批次,建立欧洲独立的Exatecan供应链。据介绍,公司旗下Farmabios负责高活密闭合成,在Gropello Cairoli基地以OEB 5策略运行五条独立生产线,批量覆盖0.5到300公斤;Novasep在法国Le Mans承接payload-linker和生物偶联。(备注:Farmabios 和 Novasep 是它的两只手,一只做毒素,一只做偶联。)
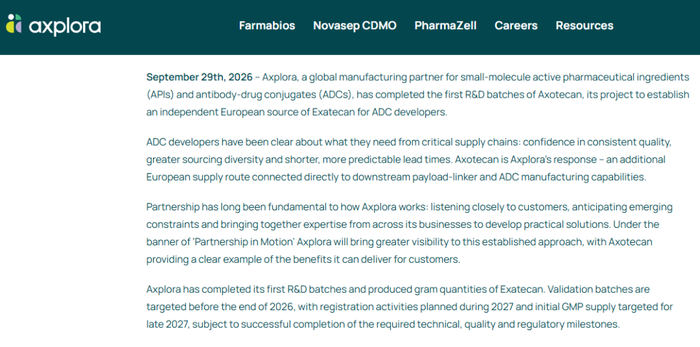
竞争逻辑的核心:这个赛道,产能壁垒可等于资本壁垒。HPAPI制造需要负压HVAC系统、刚性隔离器、专门的合规设施,高资本支出直接把小型CDMO挡在门外。这就是为什么Siegfried选择收购、Flamma买现成工厂、Axplora在已有基地上加产线——时间比钱更稀缺。
需求端的驱动力来自ADC毒素。HPAPI的最大增量来自ADC payload毒素,其次是新一代细胞毒小分子;客户采购逻辑也在变:区域双源/多源供应链成为标配,Axplora的Axotecan项目,本质上就是这个逻辑的产物——核心驱动来自供应链安全备份需求,同时受益 ADC 整体市场增长。
结语
Guide View
结语
Guide View
药明合联领跑,凯莱英的58个毒素连接子项目里已经有3个在商业化交付,皓元也有商业化案例;博腾完成了双载荷ADC的GMP IND全流程交付、普洛和药石也已入局……国内CDMO在ADC毒素上的卡位已形成梯队。
另一边,全球HPAPI产能的重配,正在进行时——Siegfried靠收购Noramco反超成为全球第一,Lonza在Visp扩建payload-linker产能,Flamma将买下Lundbeck的Padova工厂(预计2027年1月交割),Axplora用Axotecan给欧洲客户一个"亚洲之外的第二来源"。
这些看似分散的事件,指向的是同一个方向:高活性原料药的产能,正在成为CDMO行业下一轮竞争的核心筹码。
文章内容来自盖德视界,流程工业整理编辑,责任编辑:邵丽竹,审核人:何发
版权声明:本文由“制药工艺与装备”平台整理发布,版权归原作者所有,如有侵权请联系删除。邮箱:cuifangfei@vogel.com.cn。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-

2025年度中国医药工业主营业务收入前100位企业发布!哪家企业上榜?
2026-07-13
-
2026中国生物医药全景报告:规模破7万亿,创新药正式出海逆袭
2026-08-31
-
诺和诺德,宣布改名:沿用百年的“Nordisk”正式退场!
2026-09-15
-
A 级是几级?一张表看懂GMP洁净区 A/B/C/D 四个级别与设计要求
2026-08-26
-

无菌制剂生产线污染控制策略研究与思考
2026-07-16
-
刚刚,国家局 GMP 新附录,来了!
2026-09-02
评论
加载更多