医药行业"十五五"规划与四条受益主线的政策映射
一、"十五五"医药行业政策体系全景:一次体系化的顶层设计
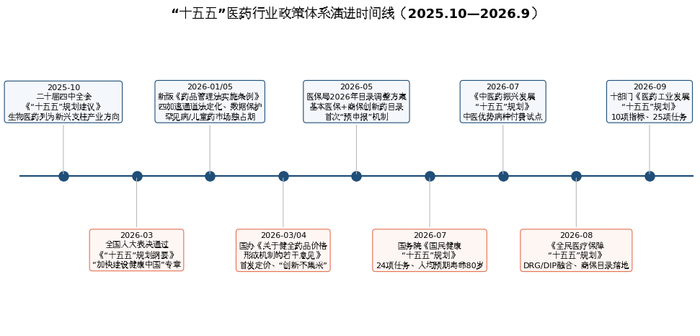
"十五五"医药政策并非单一文件,而是层层递进的"1+4+N"政策矩阵。2026年3月通过的《纲要》将生物医药从"战略性新兴产业之一"升格为"新兴支柱产业",纳入与集成电路、航空航天等并列的国家支柱产业体系,政策能级显著抬升。其下四部专项规划密集落地:3—4月国办印发《关于健全药品价格形成机制的若干意见》,系统重构药品全周期价格政策;7月国务院印发《国民健康"十五五"规划》,提出2030年人均预期寿命达80岁,同月《中医药振兴发展"十五五"规划》落地;8月《全民医疗保障"十五五"规划》将医保目录管理从药品扩展至医疗服务和耗材;9月18日,工信部等十部门联合印发《医药工业发展"十五五"规划》,成为产业侧最具操作性的纲领文件。
与"十四五"相比,本轮政策有三个根本性变化:一是产业定位从"保障民生"升格为"支柱产业+国家安全",规划将医药工业定义为"关系国计民生和国家安全的战略性新兴产业",财政、金融、土地、人才等要素将系统性倾斜;二是创新支持从"审评审批单点改革"升级为"全链条制度供给",覆盖"研发—审评—定价—支付—进院—出海"全链条;三是支付端从"单一医保"走向"多层次支付",以商业健康保险创新药目录承接高值创新药,2026年目录调整首次建立基本医保与商保目录衔接机制及创新药"预申报"机制。
二、《医药工业发展"十五五"规划》深度解读
2.1 十项预期性指标:量化目标背后的隐含增速
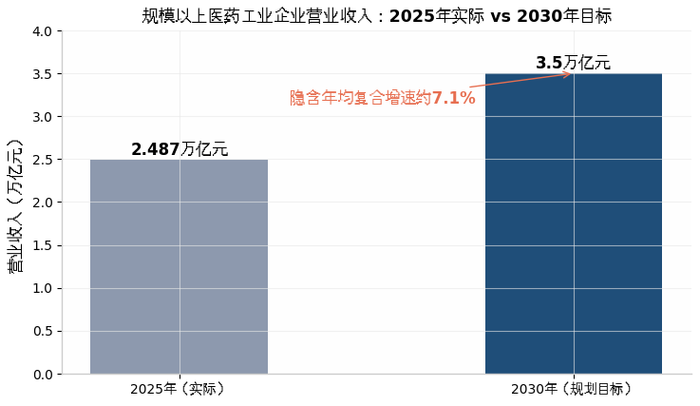
规划围绕产业规模效益、创新发展、企业培育与集群发展设置10项预期性指标,关键目标为:规上医药工业企业营业收入≥3.5万亿元(2025年实际2.487万亿元,隐含年均复合增速约7.1%);上市企业平均研发投入强度年均≥10%;首创新药(FIC)占全球比例≥25%(截至2025年底在研创新药4751个、约占全球1/3,已居世界第一);创新药产业规模年均增速≥20%(2030年约为2025年的2.5倍);创新医疗器械5年累计≥200个;年营收超百亿企业50家;千亿级医药产业园区20个;全球年销售额超10亿美元品种≥5个。
最值得玩味的是两组增速的"剪刀差":全行业营收隐含增速约7.1%,而创新药产业被要求年均增长20%以上,这意味着行业增长引擎发生结构性切换——仿制药、成熟品种的增长空间被集采持续压缩,资源、支付与估值溢价将加速向创新资产集中。2026年上半年全国共批准创新药38个、其中31个(超80%)为国产,这一结构性切换已经在发生。
2.2 八大方面25项任务:产业政策的"施工图"
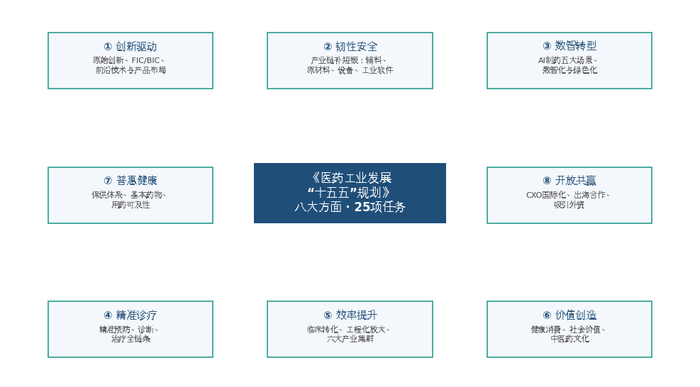
与投资映射最直接的有四处:其一,创新驱动部分罕见地以"专栏"点名具体技术方向,堪称官方"赛道清单"——化学药点名siRNA/ASO寡核苷酸、PROTAC与分子胶、多肽偶联(PDC)、放射性核素偶联药物,生物制品点名双/多特异性抗体、双载荷ADC、通用型CAR-T、体内基因编辑、iPSC、mRNA新适应症疫苗,器械点名神经介入、肿瘤早筛、AI病理、手术机器人、闭环胰岛素泵、脑机接口驱动外骨骼等,与2025—2026年A股/港股市场最受资金追捧的细分赛道高度重合。其二,CXO/医药服务型制造首次以肯定姿态写入国家级规划,要求加强医药研发及生产服务平台建设、提升CRO/CDMO国际化专业能力,是板块估值修复的重要政策背书。其三,产业链安全单独成篇,点名突破药用辅料、高端制药设备耗材、无血清培养基、层析填料、高端生物反应器等"卡脖子"环节,为生命科学上游国产替代提供明确政策依据。其四,明确京津冀、长三角、粤港澳、成渝、中部、边疆六大产业集群,并首次将海洋药物和功能制品纳入重点发展领域。
2.3 前沿技术布局:从"跟跑"到"定义下一代"
规划将前沿技术按"基础研究—技术转化—产业熟化"梯次布局:基础研究包括量子生成式AI药物分子设计、DNA数字存储、新型基因编辑;技术转化包括AI驱动的类器官/器官芯片药物评价、iPSC衍生细胞药物;产业熟化包括RNA药物化学修饰、合成生物学天然药物规模化生产等,并提出探索太空制药、突破异种移植器官等下一代方向。《纲要》将脑机接口、高端医疗器械列入未来产业培育名单,为相关主题投资提供最高层级的政策锚点。
三、配套制度变革:定价、支付、审评的"三箭齐发"
3.1 价格形成机制改革:"创新不集采,集采非创新"
2026年3月末国办印发、4月公布的《关于健全药品价格形成机制的若干意见》,是本轮政策中对产业盈利模式影响最深远的文件。其核心是"全周期分类施策":新药首发阶段引入药品首发价格机制,由企业自评临床价值和创新程度,高水平创新药上市初期可制定与高投入、高风险相适应的价格,并在一定时期内保持相对稳定;医保谈判支付标准合理体现临床价值;集采阶段明确"创新不集采,集采非创新"。这从根本上修复了创新药商业模式——过去数年压制估值的"医保谈判降价—续约再降价"预期被打破,相当于为创新药价格曲线提供制度性"安全垫"。集采规则亦在优化,坚持"稳临床、保质量、反内卷、防围标",从"唯低价"转向"质量与供应能力并重",具备综合能力的仿制药龙头反而迎来格局优化。
3.2 支付端扩容:医保商保"双目录"与多层次支付体系
支付端是"十五五"医药政策矩阵中最具增量想象力的环节。2026年基本医保目录与商业健康保险创新药目录首次同步调整,建立衔接机制并新增创新药"预申报"机制——纳入商保目录的药品可直接申报基本医保且不受上市时间限制,显著缩短创新药从获批到惠及患者的周期。商保目录承接临床价值高但价格超出基本医保支付能力的创新药(如CAR-T、罕见病药物、高值肿瘤药),若顺利放量,将实质性打开创新药国内支付天花板。《全民医疗保障"十五五"规划》巩固DRG/DIP付费改革,推动中医优势病种按病种付费试点。方向明确:基本医保保基本、商保接创新、慈善兜底,创新药支付从"单一买方议价"走向"多元支付共担"。
3.3 审评审批与法治保障:创新生态的制度底座
新版《药品管理法实施条例》将突破性治疗药物、附条件批准、优先审评、特别审批四个加速通道正式法定化,对儿童药设置不超过2年、罕见病治疗药物不超过7年的市场独占期,对含新型化学成分的药品给予最长6年数据保护期,并首次允许创新药分段委托生产。这些制度与国际全面接轨,直接提升创新药资产的商业价值与BD交易定价基础。截至2025年底,中国在研创新药管线达4751个、约占全球三分之一,全球前50强制药企业中中国企业已占6席。
四、需求侧与细分赛道政策:国民健康规划打开哪些增量市场
4.1 健康中国:从"治病"到"健康"的需求扩容
《国民健康"十五五"规划》锚定2035年建成健康中国,提出2030年人均预期寿命达80岁(2025年为79.2岁)、主要健康指标进入高收入国家行列。消费端实施促进健康消费专项行动,鼓励特殊医学用途配方食品、保健食品、健康体检等新型服务业态,扩大外商独资医院开放试点;数智端建设检验检查结果跨省共享平台、推进医疗领域国家人工智能应用中试基地,分别对应A股的消费医疗、康复器械、医疗信息化与AI医疗板块。
4.2 中医药:从"传承"到"产业化+支付改革"双轮驱动
《中医药振兴发展"十五五"规划》的核心抓手包括:健全中医药服务体系、加强道地药材生产基地建设、经典名方发掘转化、"三结合"审评证据体系,以及推进符合中医药特点的医保支付方式改革、中医优势病种按病种付费试点。需注意行业的两面性:2025年中药工业主营业务收入9800亿元、同比增长12.3%,但第三批中成药集采平均降幅达68%创历史之最,行业正从"营销驱动"转向"临床价值驱动"。政策利好更多流向创新中药、经典名方、独家品种与品牌OTC企业,而非板块性普涨;2020—2025年全国累计获批中药1类新药26个,创新中药供给正在提速。
4.3 脑机接口与未来产业:从规划蓝图驶入落地快车道
脑机接口是"十五五"医药政策中弹性最大的主题,已完成从行业规划到国家战略的"三级跃迁":2025年7月七部门发布产业创新发展实施意见,"十五五"规划建议将其列为新的经济增长点,2026年首次写入政府工作报告。商业化落地已经开始:2026年3月,全球首款侵入式脑机接口医疗器械(博睿康植入式手部运动功能代偿系统)获批上市,随后完成医保编码赋码,打通从获批到临床应用的关键环节;广东提出2030年核心产业规模达百亿级、建成200个脑机接口病房。多家企业预计年内完成侵入式/半侵入式产品临床入组,Neuralink亦宣布2026年大规模生产,全球产业共振有望反复激活主题行情。
4.4 银发经济与精准诊疗:确定性的长坡厚雪
"十五五"是人口老龄化斜率最陡的五年:60岁以上老年人口将从约3.1亿增至3.7亿左右。纲要专章部署积极应对人口老龄化,推行长期护理保险、健全失能失智照护体系;国家发改委预计2030年银发经济市场规模达25万亿元以上。医药工业规划将"精准诊疗新范式"单列,点名肿瘤多癌种早筛(甲基化检测、ctDNA液体活检)、神经退行性疾病早筛、NIPT2.0无创产前筛查、POCT即时检测、核素诊疗一体化等,构成体外诊断、影像设备、家用医疗器械、康复辅具的长期需求底盘。
文章内容来自从零洞察一切,流程工业整理编辑,责任编辑:邵丽竹,审核人:何发
版权声明:本文由“制药工艺与装备”平台整理发布,版权归原作者所有,如有侵权请联系删除。邮箱:cuifangfei@vogel.com.cn。
邵丽竹
何发
热点文章
-
2026(第十八届)弗戈制药工程论坛
2026-08-31
-

2025年度中国医药工业主营业务收入前100位企业发布!哪家企业上榜?
2026-07-13
-

论医药洁净区空间消毒 / 灭菌的常用方法
2026-06-26
-

浅谈制药智能配液系统的设计
2026-06-24
-

2026(第十八届)弗戈制药工程论坛日程首发 | 1大主论坛+8场分论坛
2026-07-24
-

无菌制剂生产线污染控制策略研究与思考
2026-07-16
-

全球TOP10药企2026年第二季度财报解读:礼来断层领跑,行业分化加剧
2026-08-03
评论
加载更多